ازی پونزی غیرمجازها
| در سالهای گذشته، نهادهای پولی و اعتباری مختلفی خارج از اراده و اختیارات بانک مرکزی با اخذ مجوز از دستگاههای گوناگون یا بعضاً بدون اخذ مجوز از مرجعی خاص، به موازات شبکه بانکی کشور ایجاد شده و برخلاف قوانین و مقررات و مفاد اساسنامه خود در بازار پولی به فعالیت بانکی پرداختهاند.

۵۵آنلاین :
عمده این مجوزها توسط وزارت تعاون وقت با عنوان تعاونی اعتبار و نیروی انتظامی با عنوان صندوق قرض الحسنه صادر شد. صدور این مجوزها در دهه 70 آغاز شد و حتی تا اواخر دهه 80 ادامه داشت.
در بدو پیدایش نهادهای پولی و اعتباری غیرمجاز، این تصور غلط وجود داشت که این نهادها میتوانند نقش مؤثری در تأمین مالی خرد جامعه ایفا کنند. درحالی که در عمل عکس این موضوع اتفاق افتاد و این نهادها که با اعطای سودهای نامتعارف موفق به جذب منابع قابل توجهی شده بودند منابع خود را به افراد خاص اختصاص دادند یا در فعالیتهای سوداگرانه از جمله بازار مسکن و ارز وارد کردند. فعالیت ناکافی شبکه بانکی در آن مقطع در بازار تسهیلات خرد و بوروکراسی موجود در آن نیز در سوق دادن اشخاص به سمت بازار غیرمتشکل مؤثر بوده است.
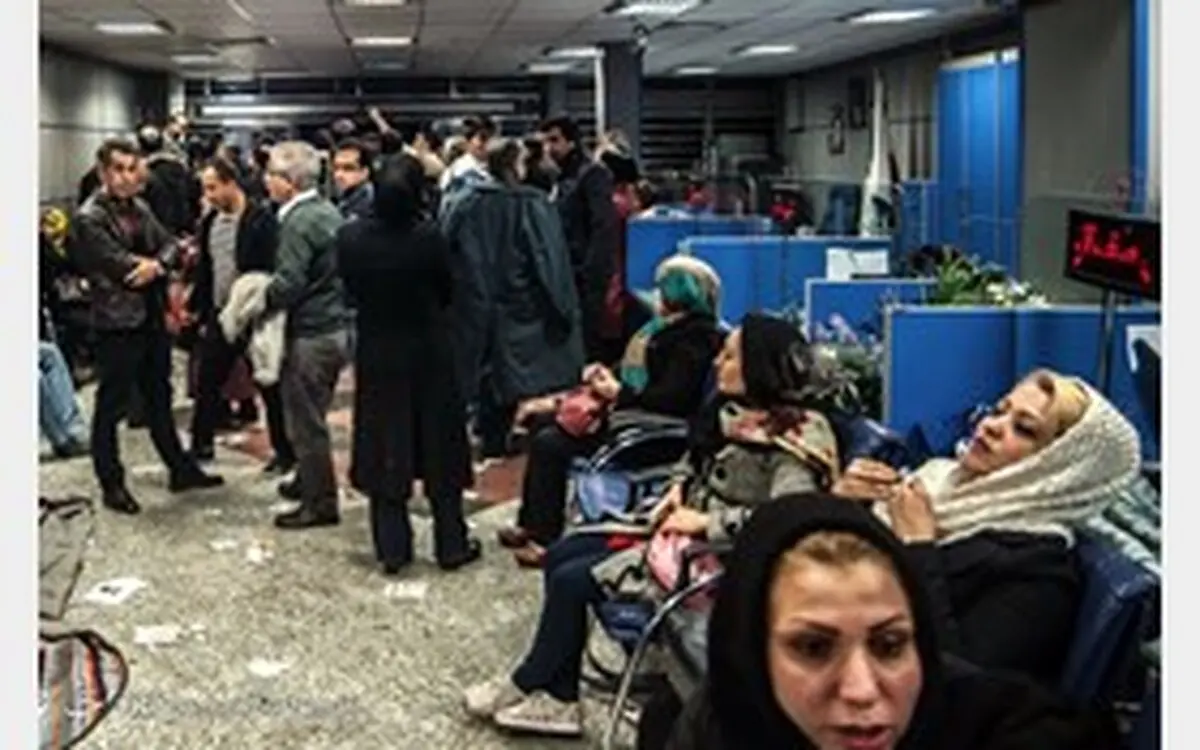
در اوایل دهه 80 رعایت نکردن قوانین و مقررات بانک مرکزی و نبود صلاحیت در نهادهای فوق الذکر منجر به ورشکستگی برخی از این نهادها و متعاقباً بروز تنش و بحران در سطح جامعه شد. در آن زمان با توجه به نبود بضاعت و توانایی کافی در دستگاههایی که به این مؤسسات مجوز اعطا کرده بودند یا به صورت ذاتی متولی برخورد با آنان بودند؛ بانک مرکزی براساس قانون تنظیم بازار غیرمتشکل مسئول انتظامبخشی به نهادهای یاد شده شد.
این مؤسسات به دلیل ناتوانایی در مدیریت وجوه و نبود سپرده قانونی نزد بانک مرکزی و سرمایهگذاری در بازارهای غیرمجاز، در مواقع بحرانی بازار دچار مشکلاتی در تأمین وجوه سپردهگذاران شده و با هجوم سپرده گذاران برای دریافت وجوه خود مواجه و ورشکسته میشدند. باید متذکر شد تعاونیهای اعتبار آزاد مؤسساتی بودند که بانک مرکزی در به وجود آمدن و تأسیس آنها نقشی نداشت و با مجوز وزارت تعاون فعالیت میکردند.
بازی پونزی غیرمجازها
متأسفانه در حالی که برخی، فعالیت این نهادها را عامل کارآفرینی و رشد اقتصادی معرفی و تبلیغ کردند در عمل عکس این امر رخ داد. با فعالیت مؤسسات غیرمجاز، تنظیم نرخ سود برای بانک مرکزی در شبکه مجاز دشوار میشود؛ زیرا همیشه نرخ سود سپردههای مؤسسات غیرمجاز بالاتر است، چون سپرده قانونی و اضافی پرداخت نمیکنند و اگر بانک مرکزی و شبکه بانکی تصمیم به کاهش سود داشته باشند، سپردههای مردم به سمت مؤسسات غیرمجاز سرازیر میشود.
نکته دوم افزایش نقدینگی است؛ چون این مؤسسات، نسبتهای مالی شبکه مجاز را رعایت نمیکنند، امکان خلق پول را طبق مکانیزمهای ساده خلق پول در یک بانک دارند. نکته سوم اختلال در سایر بازارهاست؛ به علت دارا بودن حجم زیادی از نقدینگی جامعه، امکان سرمایهگذاری در سایر بازارها مانند ارز، طلا، مسکن و... برای این مؤسسات وجود دارد و در شرایط رونق این بازارها، این سرمایه گذاریها و هدایت نقدینگی به سوی این بازارها باعث التهاب بیشتر آن خواهد شد. همچنین این مؤسسات با تقلب در امور مالی، صورت های مالی غیرشفاف، درآمدهای ناشی از فرار مالیاتی و پنهان نگه داشتن منشأ و مقصد پول، زمینه ساز جرم پولشویی هستند. در نهایت به دلیل مدیریت ناکارآمد، خطر ورشکستگی این مؤسسات را تهدید میکند و تبعات ناشی از آن باعث سلب اعتماد عمومی نسبت به کل شبکه بانکی میشود.
براساس بازی پونزی، این نهادها با جذب سپردههای جدید با میزان سود بالاتر به پرداخت سودهای کلان وعده داده شده به سپردههای پیشین اقدام میکردند و این چرخه معیوب و روند باطل تا زمان ناتوانی تعاونی در جذب سپردههای جدید و به تبع آن ممکن نبودن پرداخت سود و اصل سپرده به مشتریان قبلی، همچنان ادامه داشت.
منبع : ایران
دیدگاه تان را بنویسید