نقدینگی چگونه در اقتصاد خلق می شود؟
| در سال 2008 دنیا با یک بحران بزرگ اقتصادی روبه¬رو شد که به لحاظ وسعت بیش از هر بحرانی به بحران دهه 30 میلادی شبیه بود.

۵۵آنلاین :
در سال 2008 دنیا با یک بحران بزرگ اقتصادی روبهرو شد که به لحاظ وسعت بیش از هر بحرانی به بحران دهه 30 میلادی شبیه بود. در سال های پیش از بحران و در سایه کاهش نظارت دولت بر مؤسسات مالی، بانک ها و دیگر مؤسسات مالی و بیمه ای به ایجاد انواع حساب ها و ارائه انواع وام های بدون پشتوانه دست زدند. بی بند و باری مالی باعث شد تا شکنندگی بازار بالا برود و در پی سقوط شرکت برادران لمن شرکت های بسیاری دومینووار دچار ورشکستگی شدند. حباب مسکن ترکید و علاوه بر شرکت ها و مؤسسات مالی و بیمه ای، افراد بسیاری توان پرداخت بدهی های بانکی را از دست دادند. دومینو از آمریکا و انگلستان به سراسر جهان سرایت کرد و اگر حرکت سریع و به موقع دولتمردان در کمک به مؤسسات خرد و کلان نبود شاید بحرانی به عمق بحران دهه 30 میلادی جهان را در خود فرو می برد. البته همانند بحران دهه 30 رکود فعلی نیز لقب رکود کبیر را به خود گرفت.
در پی این بحران شکنندگی بازار به کلیدواژه داغ تحقیق بدل شد و دولت ها مجدداً به افزایش نظارت بر بنگاه های مالی روی آورند.
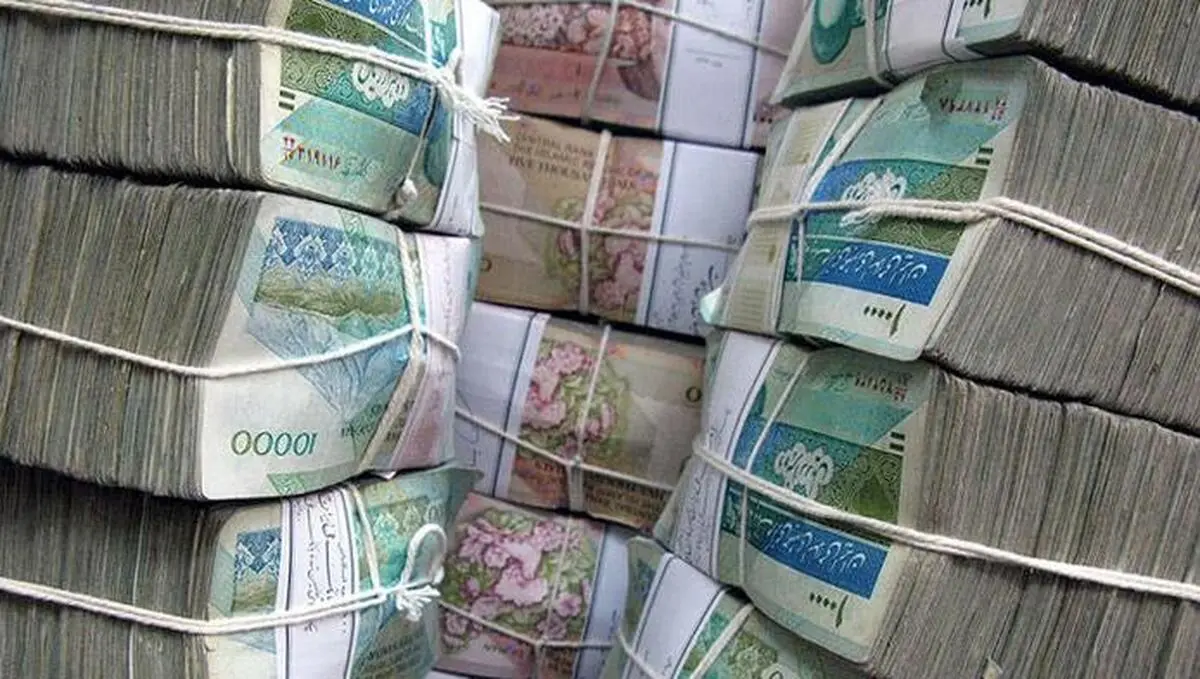
لجام گسیختگی مالی توانست اقتصادهای قدرتمند جهانی را با یک بحران بزرگ روبهرو کند. سوال اینجاست که آیا رشد بیش از حد نقدینگی و بحران ترازنامه های بانکی می تواند کشور ما را نیز با یک بحران روبهرو کند. در سال های اخیر حجم نقدینگی از حدود 500 هزار میلیارد تومان در سال 1391 به یک میلیون و 500 هزار میلیارد تومان در سال 1396 افزایش یافته است. برخلاف افزایش سه برابری نقدینگی، تورم طی این سال ها تنها 110 درصد بوده است. لذا به عقیده بسیاری از کارشناسان یک تورم انباشته در اقتصاد کشور پنهان شده است و پتانسیل آزاد شدن آن وجود دارد. در مقابل بعضی از کارشناسان معتقدند سطح هشدار چندان هم بالا نیست چراکه همان طور که میلتون فریدمن گوشزد کرده است باید توجه داشت که همه اجزای پولی با سرعت یکسان در اقتصاد دخالت نمی کنند. به رغم اینکه کارشناسان افزایش حجم نقدینگی بیشتر از نوع شبه پول است و چون شبه پول سیالیت پول را دارا نیست تأثیر آن در ایجاد تورم کمتر است. به عنوان مثال در این زمینه بعضاً حتی در اقتصاد آمریکا در سال های اخیر ذکر می شود که به رغم افزایش 300 درصدی پایه پولی، تورم جدی در اقتصاد آمریکا رخ نداده است. اگرچه اجزای پولی با سرعت یکسانی در مبادلات اقتصادی شرکت نمی کنند اما وضعیت نقدینگی در آمریکا مثال خوبی برای این امر نیست. اولاً عدم تطابق نرخ تورم و پول در آمریکا یک اتفاق نادر است. عموماً در مواقع رکود و ایستایی بازار سرعت چرخش پول کاهش می یابد. شدت کاهش سرعت چرخش پول در آمریکا در سال های اخیر اما غیرمتداول بوده است. پس از بحران اقتصادی سال 2008 سرعت چرخش برای تمامی حجم های پولی کاهش یافته است و هیچ نوع ترکیب وزن دار پولی هم نمی تواند برهم خوردن رابطه تورم و حجم پول در آمریکا را در دهه اخیر توضیح دهد. لذا توسل بخ مدل فریدمن نمی تواند توجیه کننده عدم تطابق رشد نقدینگی و تورم باشد هرچند بخشی از آن را توضیح می دهد. در ضمن شبیه سازی عدم تطابق نقدینگی و تورم در کشور ما با آمریکا قیاس مع الفارق است. در آمریکا کاهش سرعت پول در پی سقوط شدید مالی و ورشکستگی افراد و کاهش جرأت ایشان برای حرکت های پرریسک روی داده است. در ایران اما در صورت بروز هر بحران مردم تمایل خواهند داشت پول خود را به سرعت به سرمایه های غیرپولی تبدیل کنند و این ضریب ریسک را افزایش می دهد. در آمریکا سرعت پول برای تمامی حجم های پولی کاهش یافته است. در ایران اما سرعت چرخش فقط برای نقدینگی کاهش یافته و این سرعت برای پول یک رشد 30 درصدی داشته است. این وضعیت نشان می دهد که برخلاف آمریکا تقاضا برای پول در کشور بالاست و تنها نرخ بالای سود بانکی نقدینگی را در بانک ها حبس کرده است. ضمن آنکه برخلاف آمریکا که ضریب فزاینده در رکود کاهش یافته در کشور ما ضریب فزاینده رشد چشمگیری یافته و با تغییر بافت پولی سطح شکنندگی بازارهای مالی افزایش یافته است. در واقع در آمریکا نسبت نقدینگی به پایه پولی از حدود 3/9 در ابتدای سال 2008 به حدود 9/2 در ابتدای 2015 کاهش یافته است. این در حالی است که در کشور ما نسبت نقدینگی به پایه پولی به بالاتر از هفت رسیده است که بسیار نگران کننده است.
واقعیت آن است که در کشور ما نقدینگی نه بر اساس رشد پایه پولی یا رشد دارایی بانک ها که بیشتر بر اساس افزایش بدهی بانک ها شکل گرفته است. بانک ها بدون توجه به تراز صحیح مالی اقدام به ارائه سودهای هنگفت بدون پشتوانه کرده اند و نقدینگی را افزایش داده اند. اوضاع در کشور ما بیش از آنکه به اوضاع آمریکا در سال های اخیر شبیه باشد به اوضاع این کشور در سال های قبل از 2008 شبیه است و بازار هر روز بیش از پیش شکننده می شود. متذکر می شوم که نسبت نقدینگی به پایه پولی در آمریکا در پیش از بحران در سال 2008 به قله 3/9 رسیده بود.
بافت جدید پولی در کشور آن هم در شرایطی که بیش از اینکه نتیجه سازوکار سالم سیستم پولی باشد نتیجه رفتار پونزی بانک هاست، دارای چند ضرر برای کشور است که اولین آن قابلیت بالای تبدیل شبه پول به پول است که می تواند باعث تورم انفجاری در آینده شود. طی سال های 1391 رشد قیمت مسکن باعث کاهش حدوداً 15 درصدی سپرده های بلندمدت بانک ها از روند بلندمدت خود شد. اگر در سال های پیش رو فقط 10 درصد از سپرده های بلندمدت و غیردیداری به سپرده دیداری تبدیل شود و سرعت پول با زمان فعلی برابر باشد انتظار یک تورم 80 درصدی را داشته باشیم. نکته ای که باید توجه داشت آن است که تورم در ایران می تواند اینرسی پیدا کرده و تشدید شود. بدین معنی که اگر تورم افزایش شدید یابد افراد بیشتری علاقه مند می شوند تا سپرده های خود را به سرمایه تبدیل کنند تا از افطار قیمت ها جا نمانند. در این صورت در یک سیکل معیوب نرخ خروج سرمایه ها از بانک ها و افزایش تورم رخ می دهد.
البته وضعیت تا این حد نگران کننده نیست. در حال حاضر سود بالای حقیقی در بانک ها باعث شده تا مردم و شرکت ها حتی الامکان پول های خود را در حساب های بلندمدت ذخیره کنند و برخلاف نقدینگی سرعت چرخش برای پول بالا رفته است. در صورتی که تورم بالا رود علاقه به نگهداری پول در بانک ها کاهش می یابد و سرعت چرخش پول نیز ممکن است کاهش یابد. با سرعت چرخش پولی برابر با سرعت چرخش پول در سال 1391 به جای تورم 80 درصدی، یک تورم حدود 35 درصدی خواهیم داشت. در ضمن در کنار تمامی اخبار بد یک خبر خوب وجود دارد و آن، این است که دلار و مسکن به عنوان مقصدهای اصلی پول بانکی در حال حاضر افزایش قیمت چشمگیری یافته اند و این علاقه به خروج پول و شانس بروز بحران خردکننده را در آینده کاهش می دهد.
بافت جدید پولی با ماهیت ضریب فزاینده خود علاوه بر افزایش شکنندگی بازار، یک اثر منفی دیگر ایجاد کرده است. در واقع در کشورهای توسعه نیافته ای همچون کشور ما شفافیت مالی وجود ندارد لذا تورم در کنار تمام مضراتش یک فایده نیز برای کشور داشت که یک مالیات غیرمستقیم بود که بخشی از هزینه های دولت را پوشش می داد. در حال حاضر به رغم تلاش مثبت دولت برای افزایش انضباط مالی، نقدینگی افزایش یافته است اما دولت از تنها سود تورم بی فایده بوده است. در واقع بانک ها در حال برپایی سوروساتی هستند که در صورت بروز بحران دولت و بانک مرکزی باید چک هزینه های آن را بپردازند در حالی که خود در این مهمانی حضور نداشته اند.
منبع : تجارت فردا
دیدگاه تان را بنویسید