بانکهاي موجود کفايت ميکند
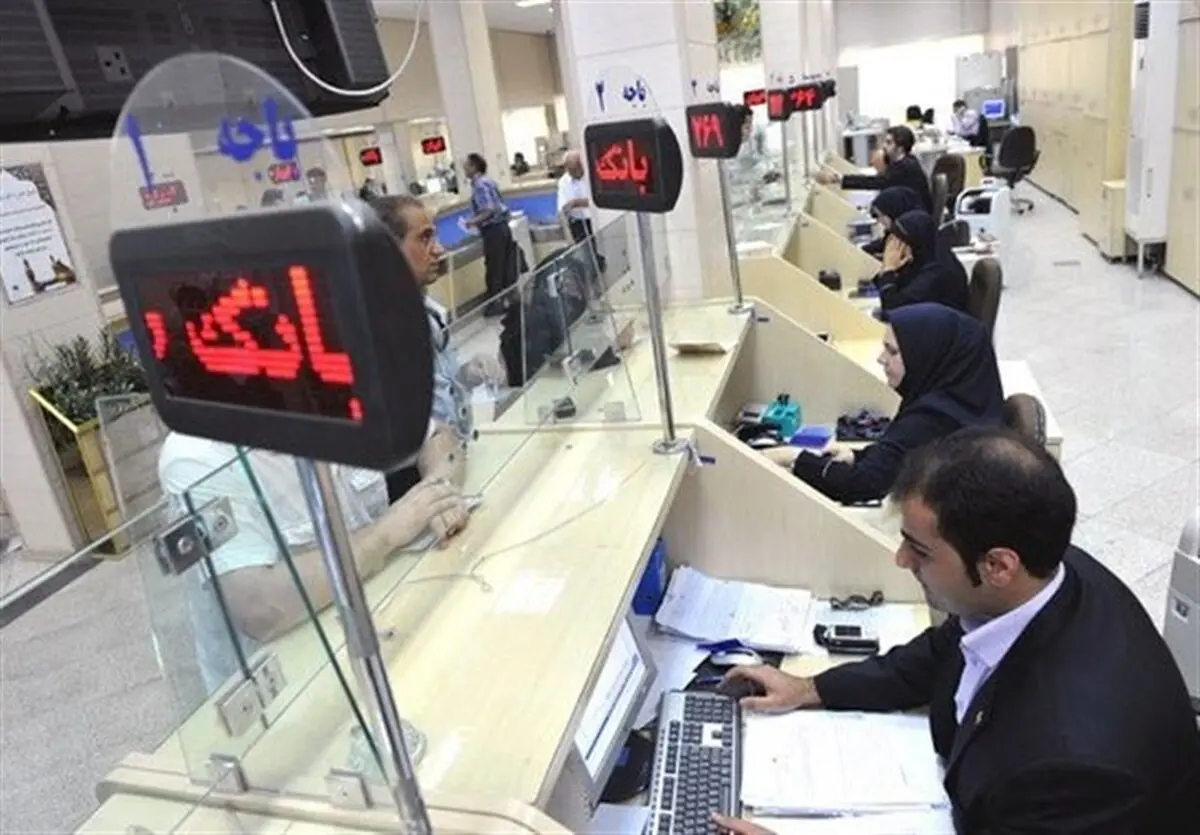
| در شرايط کنوني اقتصاد که سيستم بانکداري کشور براي جذب سپرده و منابع با مشکلات زيادي دستبهگريبان است، برخي متقاضي تأسيس بانک قرضالحسنه در کشور هستند تا از اين طريق به اقشار ضعيف جامعه کمک کنند؛ اما تأسيس اينگونه بانکها در حالي مطرح شده است که بانکهاي قرضالحسنه در شرايط فعلي اوضاع مساعدي ندارند و با ترفندهاي مختلف اقدام به جذب سپرده ميکنند.

۵۵آنلاین :
در شرايط کنوني اقتصاد که سيستم بانکداري کشور براي جذب سپرده و منابع با مشکلات زيادي دستبهگريبان است، برخي متقاضي تأسيس بانک قرضالحسنه در کشور هستند تا از اين طريق به اقشار ضعيف جامعه کمک کنند؛ اما تأسيس اينگونه بانکها در حالي مطرح شده است که بانکهاي قرضالحسنه در شرايط فعلي اوضاع مساعدي ندارند و با ترفندهاي مختلف اقدام به جذب سپرده ميکنند. باوجوداین هرچند بحران مؤسسات مالي و اعتباري غيرمجاز در سال گذشته مسئولان ارشد سه قوه را بر آن داشت تا براي ساماندهي اين مؤسسات فکر چاره کنند و براي درخواست مجوز کمي دستبهعصاتر حرکت کنند؛ اما اين بار در واکنش به درخواست مجوز بانک اعم از قرضالحسنه اعلام ميکنند که گرفتن مجوز بانک منوط به موجهبودن آن است؛ ضمن اينکه کارشناسي بانک مرکزي ضرورت ايجاد آنها را تأييد کند. دراينحال محمود احمدي، دبيرکل بانک مرکزي، نيز در گفتوگو با «شرق» صراحتا تأكيد ميکند که تعداد بانکهاي موجود کفايت ميکند. رئيسجمهوري نيز در سخناني صراحتا تأكيد کرده که مجوز براي بانک جديد صادر نشود. باوجوداین برخي از کارشناسان بانکي با تأكيد بر اينکه بانک قرضالحسنه محکوم به شکست است، تأكيد ميکنند که تأسيس اين بانک تجربهاي ناموفق براي سيستم بانکي است. اين کارشناسان همچنين با بيان اينکه بانکهاي قرضالحسنه مطمئنا موفق نخواهند شد، در گفتوگو با «شرق» ميگويند؛ با تأسيس اين بانکها قطعا نقدينگي به سمت بازار سوداگرانه و معاملات و توافقات خاص با برخي مؤسسات خاص هدايت ميشود تا هم سود بيشتري به دست آيد و هم مشکلات ناشي از اداره بانک کاهش يابد. علاوهبراين کارشناسان بانکي همچنين معتقدند که بانک مرکزي تجربه ناموفقي در بانکهاي قرضالحسنه دارد و براي تجربه ديگر بايد همه جوانب را در نظر بگيرد و بعد تصميمگيري کند. بههرحال با توجه به وضعيت فعلي بانکهاي کشور بايد ديد بانک مرکزي قرار است اين بار چگونه تصميمگيري کند تا بار ديگر با سرنوشت مؤسسات مالي غيرمجاز روبهرو نشود. نقش بانکها مؤثرتر شود بعد از اينکه درخواستها براي تأسيس بانک قرضالحسنه خبرساز شد، محمود احمدي، دبيرکل بانک مرکزی، در گفتوگويي کوتاه با «شرق» گفت تعداد بانکهايي که داريم، کافي است. او اين را هم اضافه کرد که به جاي تأسيس بانک بايد درباره مؤثرکردن نقش بانکها فعاليت کنيم. دراينحال فرشاد حيدري، معاون نظارتي بانک مرکزي، بهتازگي در نشستی خبري در واکنش به درخواستها براي تأسيس بانک قرضالحسنه با تأكيد بر اينکه اين برنامه در دستور کار بانک مرکزي است، اعلام کرد در سالهاي ٩٥ و ٩٦ هيچ مجوزي براي تأسيس بانک جديد داده نشده است. درعينحال درخواستهايي براي تأسيس بانک به بانک مرکزي ارسال شده که در حال رسيدگي است. او همچنين با بيان اينکه پس از کار کارشناسي، اين درخواستها در شوراي پول و اعتبار بررسي ميشود، تأكيد کرد گرفتن مجوز بانک منوط به اين است که موجه باشد و کارشناسي بانک مرکزي ضرورت ايجاد آنها را تأييد کند. بانک قرضالحسنه محکوم به شکست است بانک قرضالحسنه تجربهاي ناموفق براي سيستم بانکي است. بهاءالدين حسينيهاشمي، کارشناس بانکي، با اين توضيح به «شرق» ميگويد بانکي به نام بانک قرضالحسنه نداريم؛ بلکه بانک اسلامي داريم. بانک قرضالحسنه هم از نظر سپرده و منابع و هم مصارف قرضالحسنه محصول بانکداري اسلامي است. بنابراين يک محصول است. درست مثل اين است که بخواهيم بانک فروش اقساطي يا بانک مشارکت تأسيس کنيم. اينها محصول و نه بانک جامع هستند. چون در يک بانک مردم به همه نوع خدمات مانند ضمانتنامه،گشايش السي، وام سرمايهگذاري و مشارکت نياز دارند و ضمن تجارت سود ايجاد و تقسيم ميشود. او با بيان اينکه بانکداري چند هزينه مهم دارد، اضافه ميکند يکي از اين هزينهها، عملياتي است که شامل سود و کارمزدي است که براي تجهيز سپرده اعم از سپرده قرضالحسنه و سپرده سرمايهگذاري کاربرد دارد. هزينه ديگري که از اهميت زيادي برخوردار است، هزينه غير عملياتي نام دارد که شامل هزينه جاري بانک اعم از حقوق، دستمزد، روشنايي، سوخت و هزينه مطالبات مشکوکالوصول است. اينها هزينههاي غير عملياتي هستند که کمتر از هزينههاي عملياتي نيستند؛ بنابراين اين هزينه بايد تأمين شود. ضمن اينکه هزينه غيرعملياتي حدود هفت درصد هزينههاست؛ چه منابع قرضالحسنه و چه غير از آن باشد. بهعنوان مثال تلويزيون برفک هم پخش کند، هزينه غير عملياتي دارد. آنطور که حسينيهاشمي توضيح ميدهد، بانک قرضالحسنه اصطلاحا بانکي است که منافع نداشته باشد؛ يعني درآمد و هزينهها سربهسر شود؛ بنابراين در اين بانک بايد از مردم کارمزد گرفته شود تا هزينهها پوشش داده شود. اين در حالي است که هفت درصد هزينه غير عملياتي هر بانکي است و سه تا چهار درصد نيز هزينه عملياتي است؛ مثل جايزهها و انگيزههايي که براي جذب سپرده از سوي بانکها ارائه ميشود که در جمع ١١ درصد ميشود. بنابراين هر بانکي اگر کاري هم انجام ندهد، بايد ١١ درصد منابعي را که جمع ميکند - حتي قرضالحسنه - هزينه کند. هزينه سهامداران و هزينههاي ديگر را نيز بايد در قالب کارمزد ١١درصدي تأمين کند. اين در حالي است که بانکهای ديگر ١٥ تا ١٨ درصد دريافت ميکنند؛ ضمن اينکه بانک قرضالحسنه ابتر است و نميتواند جامع باشد. به گفته اين کارشناس بانکي، هزينه بانکها به دليل جامعيتي که دارند و به دليل صدور ضمانتنامه، افتتاح السي داخلي، مراودات، نقلوانتقال پول، وام و اعتبار کاهش مييابد، درحاليکه هيچ مجموعه ديگري مانند بانک نميتواند چنين ويژگي داشته باشد، بنابراين مجبور است هزينهها را کاهش دهد و بانک را اداره کند؛ اما اگر تکمحصولي مانند قرضالحسنه باشد، هزينهها بهشدت بالا ميرود. حسينيهاشمي با بيان اينکه بانک قرضالحسنه عملياتي نيست، ميگويد: بهعنوان مثال، بانکهاي صادرات و ملي شعبه اختصاصي قرضالحسنه ايجاد کردهاند. حتي يکي از بانکها به صورت افراطي عمل کرد و شعبههاي اختصاصي زنان و مردان ايجاد کرد. اينها همگي محکوم به شکست است؛ به دليل اينکه با روح، اقتضا و ذات بانکداري در تعارض است. بنابراين بهتر است بهجاي بانک قرضالحسنه، بانک اسلامي تأسيس شود و خدمات اسلامي ارائه شود؛ در اين صورت، مردم سرويس و خدمات بهتري دريافت میکنند و اگر اجحاف، تبعيض و پارتيبازي صورت نگيرد، بهترين بانک براي کشور است؛ اما بانک قرضالحسنه مطمئنا محکوم به شکست است. عدهاي افراد خاص، فقط پول مفت ميگيرند و هيچکس ديگري هم پولي نميگذارد مگر اينکه مؤسسان بانک قرضالحسنه منابع نامحدودی داشته باشند و به ديگران به صورت وام ارائه کنند؛ اما مطمئنا هر وامي که گرفته شود، در بازار ديگر با قيمت بالاتر و سود بالاتر و در بازار سوداگرانه هدايت ميشود؛ چون وقتي پول مجاني باشد، در بازار سوداگرانه نقش بيشتري خواهد داشت. به نظر ميرسد تأسيس اين بانکها ايده خوبي باشد؛ چراکه هدف نهايي اين است که به قشري که درآمد کمتر و توانايي، استعداد، خلاقيت و توان ايجاد کسبوکار را دارند، درحالیکه منابع مالي گران قيمت و کمياب مانع آنها ميشود، کمک شود؛ اما اگر بانک قرضالحسنه باشد، مطمئنا موفق نخواهد شد. اين اصلا خوب نيست که اسم بانک قرضالحسنه باشد؛ اما به اجبار پول وارد بازار سوداگرانه، معاملات و توافقات خاص با برخي مؤسسات خاص شود تا سود بيشتری را براي اداره بانک به دست آورد؛ کاري که هماکنون در برخي بانکهاي قرضالحسنه انجام ميشود. او اضافه ميکند: بانک مرکزي تجربه ناموفقي درباره بانکهاي قرضالحسنه دارد و براي تجربه ديگر، قاعدتا بايد مذاکره بيشتري کند تا شايد بانک جامع اسلامي تأسيس شود. اگر بانک اسلامي تأسيس شود، همه خدمات اسلامي و بر مبناي عدل و انصاف خواهند بود. اين بهتر از آن است که بانکی فقط قرضالحسنه که محصول خاص است، راهاندازي شود. بانک مرکزي بايد متقاضيان بانکهاي قرضالحسنه را متقاعد کند که فقط دنبال بانک قرضالحسنه تکمحصولي ناقص نروند و سرمايه و وقت خود را هدر ندهند و دنبال بانک اسلامي بروند و از آن بهعنوان الگو بهره ببرند.
منبع : شر ق
دیدگاه تان را بنویسید