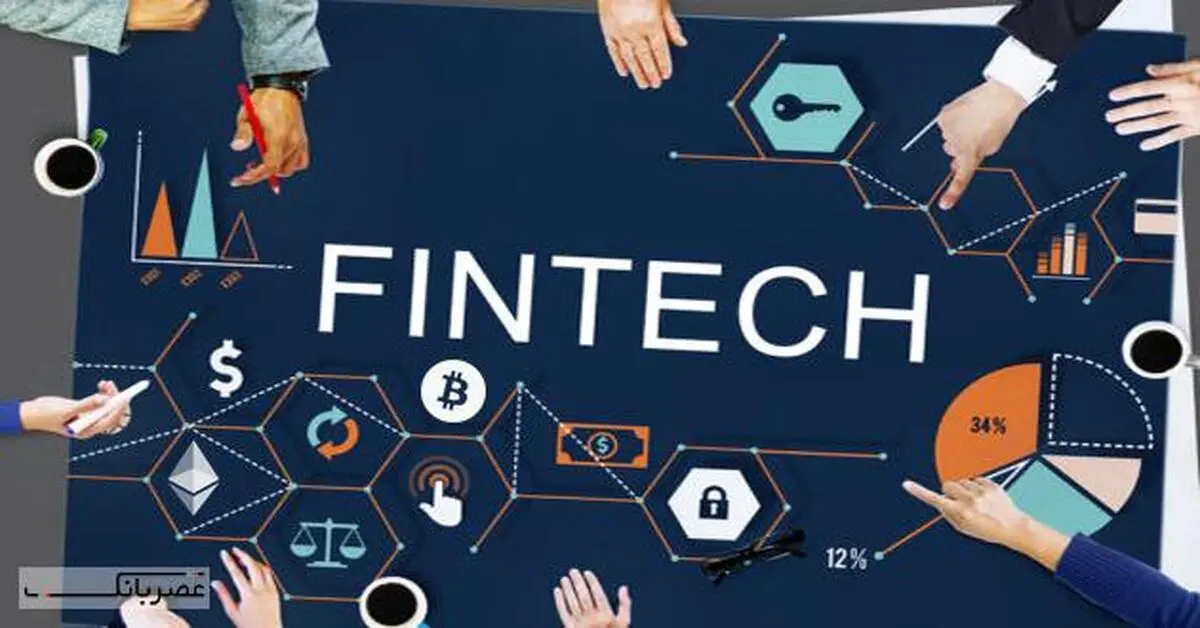
فينتک چيست؟
| شايد امروزه کمتر کسي باشد که نامي از فينتک نشنيده باشد يا بدون دانستن نام، از خدمات فينتک استفاده نکرده باشد. در اين شماره سرويس استارتاپها سعي ميکنيم مفهوم فينتک را توضيح داده و تصويري کلي از بخشها و خدمات مختلف قابل ارائه بر بستر فينتک ارائه دهيم.

۵۵آنلاین : حامد ذاکرحسين. دبير سرويس استارتاپ
شايد امروزه کمتر کسي باشد که نامي از فينتک نشنيده باشد يا بدون دانستن نام، از خدمات فينتک استفاده نکرده باشد. در اين شماره سرويس استارتاپها سعي ميکنيم مفهوم فينتک را توضيح داده و تصويري کلي از بخشها و خدمات مختلف قابل ارائه بر بستر فينتک ارائه دهيم.
فينتک چيست؟ فناورياي در ارائه خدمات مالي است. فينتک معادل Financial Technology يا FinTech است که به صنعتي نوپا در فضاي اقتصادي اشاره دارد که با کاربرد تکنولوژي تلاش ميکنند خدمات مالي را کارآمدتر کنند. شرکتهاي فعال در زمينه فناوريهاي مالي عموما استارتاپهايي هستند که تلاش ميکنند خودشان را در سيستمهاي مالي جا بيندازند و شرکتهاي سنتي را به چالش بکشند. مرکز ملي تحقيقات ديجيتال (National Digital Research Centre) در دوبلين ايرلند فينتک را اينگونه تعريف ميکند: «نوآوري در خدمات مالي». اهميت فينتک: فينتک در حال تعريف دوباره خدمات مالي در قرن بيستويکم است؛ بهصورتي که بسياري از پايان عمر بانکها سخن به ميان آوردهاند! تحولات ناشي از فينتک عامل هوشمندي و چابکي بيشتر صنعت مالي ميشود. از طرفي هم مشتريان اقبال بسيار خوبي به فينتک نشان دادهاند. نسلهاي گذشته نتوانستند تجربهاي بر پايه احترام با بانکهاي خود داشته باشند. اکنون آنها حتي خدمات شخصيسازيشدهاي را تجربه ميکنند که دقيقا نياز بهخصوص آنها را برطرف ميکند. حوزههاي فعاليت فينتک: فناوري مالي طيف وسيعي از خدمات مالي را شامل ميشود؛ از نحوه نقل و انتقال پول گرفته تا نحوه پسانداز و مديريت سرمايه. فینتک حتي ماهيت خود «پول» را هم تغيير داده است. در دنياي پيشرو، ما با مفاهيم جديدي از پول مواجه خواهيم بود که در هزاران سالي که از تاريخ ابداع پول ميگذرد سابقه نداشته است. فينتک ابعاد مختلفي دارد و هر روز هم پيچيدهتر ميشود. تا امروز دستهبنديهاي زيادي درباره فينتک صورت گرفته است. اين تقسيمات قرار است شناخت آن را براي ما ساده کنند اما به دليل پيچيدگي زياد، گاهي همين دستهبنديها آدمي را گيجتر ميکنند. با اين حال، در ادامه تلاش ميکنيم که يکي از دستهبنديهاي رايج را بيشتر بررسي کنيم. براي اين کار از کتاب «خداحافظ بانکها؟»، سايت «ونداپرداخت» و برخي منابع ديگر کمک زيادي گرفته شده است: دسته اول فينتک: رمزارزها(CryptoCurrency): فينتکهاي اين دسته قرار است ماهيت پول را تغيير دهند؛ درحاليکه بقيه فناوريهاي مالي با همين پولهاي رايج يککاري ميکنند! برخلاف تصور، پول به هيچ وجه يک ابزار ساده براي انجام معاملات نيست. برخي معتقدند آن چيزي که باعث شکلگيري فلسفه متافيزيک در يونان باستان شد، رواج و گسترش پول بود. چراکه پيش از پول معاملات ديدني بودند، با سمبلهايي که جزئي از آنها بين دو طرف ردوبدل ميشد و در حضور شاهدان انجام ميشدند. اما پول، معاملات را ناديدني ميکرد. چون با وجود پول معامله بيشاهد انجام ميشد و پول نشاني از کسي که خرج کرده (مبدأ پول) و کسي که به دست آورده (مقصد پول) را حمل نميکرد. با اين حال پول بسيار قدرتمند بود و همه اين قدرت را پذيرفته و در قبال آن واکنش مطلوب نشان ميدادند. بنابراين پول ابزاري بود که قدرت ناديدني ميآورد. اکنون رمزارزها عملکري مشابه پول دارند درحاليکه دقيقا پول نيستند. واژه CryptoCurrency از ترکيب دو کلمه Crypto (به معناي رمزنگاري با ريشه يوناني به معني مخفيشدن يا پنهانکردن) و Currency (ارز، پول) ساخته شده و يکي از انواع ارز مجازي است که از تکنولوژي رمزنگاري در طراحي آن استفاده شده است. ارزهاي رمزنگاريشده فقط در فضاي مجازي وجود دارند و هيچ معادل فيزيکياي ندارند. به عبارت ديگر وجود آنها بسته به صفر و يکهايي است که رايانه آنها را شناسايي کرده و ثبت ميکند اما ميتوانند مانند ساير ارزها قابليت مبادله، انجام تراکنش، خريد آنلاين و... داشته باشند. آنها جايگزين پولهاي رايج هستند و استفاده از آنها روز به روز رواج بيشتري مييابد. «بيتکوين» معروفترين ارزِ رمزنگاريشده در دنياست. برخي از ويژگيهاي جالب رمزارزها عبارت است از: 1- ماهيت ديجيتاليبودن اين نوع ارز موجب محدوديت آن نميشود. يعني ميتوانيد آن را به پول نقد تبديل کرده يا با پول نقد آن را خريداري كنيد. 2- اين نوع ارز وابسته به مرزهاي جغرافيايي نبوده و درنتيجه انجام هر تراکنش مالي را بدون وابستگي به نوع ارز و تبديل آن آسان ميکند. در واقع اين نوع ارزها جهاني هستند؛ يعني ارز رمزنگاريشده در تمام کشورها يکسان است و ميتواند آزادانه بين کشورها و در آن سوي مرزها مورد استفاده قرار بگيرد. 3- اين ارزها به صورت غيرمتمرکز کنترل ميشوند. يعني به صورت آنلاين از فردي به فرد ديگر منتقل شده و مستقيما به هيچ دولت، شرکت يا بانکي وابسته نيستند. به همين دليل نسبت به تورم، مقررات يا تغييرات و هزينههايي که براساس معيار قانوني در نظر گرفته ميشود، حساس نيستند. غيرمتمرکزسازي در ارزهاي رمزنگاريشده از طريق تکنولوژي زنجيره بلوکي يا بلاکچين (Blockchain) امکانپذير شده است که به عنوان يک بانک اطلاعاتي معاملات مالي عمومي کار ميکند. دسته دوم فينتک: بانکداري روزمره (بانک تک-BankTech): واژه BankTech از ترکيب دو کلمه Banking (بانکداري) و Technology (فناوري) ساخته شده است و به کاربرد فناوري در حوزه بانکداري اشاره دارد. درواقع اصطلاح «تکنولوژي بانکداري» به استفاده از فناوريهاي اطلاعات و ارتباطات پيشرفته و علوم رايانه بهمنظور ارائه خدمات بهتر به مشتريان به روشي مطمئن، قابلاعتماد و مقرونبهصرفه و با حفظ مزيت رقابتي نسبت به ساير بانکها اشاره دارد. اين دسته جزء جذابترين فينتکها در دنيا هستند با اين حال احتمالا به دليل پيچيدگي و نياز به تعامل مستقيم با بانکها، در ايران شاهد کمترين رشد در اين دسته هستيم. اساس فعاليت اين بخش مبتنيبر API است. API رابطي است که نرمافزارها و برنامههاي مختلف ميتوانند با کمک آن با يکديگر ارتباط برقرار کنند. مثلا اپليکيشني که شما ميسازيد با کمک API يک بانک، ميتواند به نرمافزار بانکداري آن بانک متصل شده و عمليات بانکي بهخصوصي را انجام ميدهد؛ بنابراین بانکها بايد با کمک API شرايطي را فراهم کنند که استارتاپها ابزارهاي مورد نياز مردم را با بهکارگيري آنها فراهم آورند. اين استارتاپها هم با تأييد مردم به عنوان ابزاري براي رفع نيازهاي روزمره بانکي خود مورد استفاده قرار ميگيرند. دسته سوم فينتک: خدمات پرداخت (پيتک-PayTech): اين نوع از فينتکها در حوزه پرداختهاي بانکي فعاليت ميکنند. واژه PayTech از ترکيب دو کلمه Payment (پرداخت) و Technology (فناوري) ساخته شده است و به کاربرد فناوري در حوزه پرداخت اشاره دارد. تکنولوژي پرداخت آنلاين روشی مبتنيبر اينترنت براي پردازش تراکنشهاي اقتصادي است. اين فناوري به يک فروشنده اجازه ميدهد تا پرداختها را روي وب يا ديگر اتصالات اينترنت، مانند اتصالات مستقيم پايگاهدادههاي بين فروشگاههاي خردهفروشي و تأمينکنندگان آنها داشته باشد. بيشترين استارتاپهاي فينتک ايران هم در اين بخش متمرکز شدهاند. البته اين مهم تا حدي هم طبيعي است چراکه معمولا مدلهاي کسبوکاري در اين دسته، شفافيت و سادگي بيشتری نسبت به ساير بخشها دارد. با اين روندي که استارتاپهاي ايراني در پيش گرفتهاند نيز ميتوان انتظار داشت در آينده نزديک شاهد صدها وبسايت کپيشده و مشابه باشيم. اما در نهايت هم مشتريان حوصله ندارند که هر روز يک روش يا اپليکيشن جديد را تست کنند. پس نهايت گوي رقابت را چند استارتاپ محدود خواهند ربود. استارتاپ «زرينپال» و «ونداپرداخت» در ايران و پيپال (PayPal) در سطح بينالمللي از پيشگامان اين دسته محسوب ميشوند. دسته چهارم فينتک: انتقال بينالمللي پول (رميتنس- Remittance): اگر استارتاپهاي خدمات پرداخت قرار بود انتقال پول در درون مرزهاي يک کشور را آسان کنند، رميتنسها قرار است کار انتقال پول بين مرزهاي کشورها را آسان کنند. با استفاده از ابزار رميتنس يک نيروي کار خارجي ميتواند درآمد خود را به حساب فردي ديگر در وطنش منتقل کند. پولي که مهاجران به وطنشان ميفرستند بهعنوان يکي از بزرگترين جريانهاي مالي به کشورهاي درحالتوسعه قابلمقايسه با کمکهاي بينالمللي به اين کشورهاست. تا پيش از توسعه اين دسته از استارتاپها، انتقال پول بين کشورها با هزينه زياد توسط بانکها و صرافيها انجام ميشد، اما حالا رميتنسها هزينهها را بهشدت کاهش دادهاند. البته در ايران به دليل وجود تحريمها کسبوکارهاي بسيار عجيب و غريبي رشد کردهاند که کارشان انتقال پول با پرداخت هزينههاي دلاري و ساير ارزهاست. چون سرويسدهندههاي اصلي پرداخت در جهان، ما را تحريم کردهاند درنتيجه نميتوانيم از ابزارهاي بينالمللي نظام بانکياي بهره ببريم که مورد استفاده رميتنسها هستند. گفته ميشود بيشترين مشتري رميتنس هم کارگران و متخصصان هندوستان و چين هستند که سالانه دهها ميليارد دلار از طريق رميتنس را از کشورهاي آمريکا، عربستان سعودي، امارات متحده عربي، انگلستان، آلمان و کانادا به کشورهاي خود ارسال ميکنند. توجه داشته باشيد که شرکتهايي که اقدام به تهيه ويزا کارت و مسترکارت ميکنند هيچ ربطي به شرکتهاي رميت ندارند. دسته پنجم فينتک: فناوري ثروت (ولث تک- Wealthtech): شايد اولين تصويري که همه ما با شنيدن نام بانک به ذهنمان ميرسد، قلک باشد. اگرچه اين روزها کمتر بچهاي قلک دارد؛ اما زماني ميشد انتظار داشت که کودکان با مفاهيم اوليه مديريت مالي از طريق همين قلکهاي کوچکشان آشنا ميشوند. در ايران هنوز انتخاب اول براي مديريت پول و ثروت (يعني اولا نگهداري و ثانيا افزايش آن) بانک است. در آمريکا و اروپا شايد آخرين گزينه، سرمايهگذاري در بانکها باشد. درست همينجا است که استارتاپهاي حوزه فناوري ثروت امکان ارائه خدمات پيدا ميکنند. واژه WealthTech از ترکيب دو کلمه Wealth (ثروت) و Technology (فناوري) ساخته شده است و به کاربرد فناوري در حوزه سرمايهگذاري و مديريت دارايي اشاره دارد؛ به عبارت سادهتر، فناوري ثروت، بخشي از فينتک است که بر تقويت مديريت ثروت و سرمايهگذاري متمرکز است؛ بهطوريکه توانسته صنعت مالي را دگرگون کند و به اين کار ادامه خواهد داد. در سالهاي اخير، شرکتهاي جديدي بر پايه هوش مصنوعي و Big Data، پلتفرمهاي سرمايهگذاري خرد يا راهحلهاي تجاري مبتني بر شبکههاي اجتماعي وارد صحنه شدهاند؛ بنابراين جاي تعجب ندارد که سرمايهگذاري در فناوري ثروت از 930 ميليون دلار در سال 2014 به بيش از سه ميليارد دلار در سال 2018 افزايش يافته است. دسته ششم فينتک: قرضدهي (لِندتک - LendTech): واژه LendTech از ترکيب دو کلمه Lend (قرضدادن، وامدادن) و Technology (فناوري) ساخته شده است و به کاربرد فناوري در حوزه وام اشاره دارد. از يک زاويه، بانکها واسطههايي بين صاحبان سرمايه و نيازمندان به سرمايه هستند. کساني که سرمايهدارند، آن را در اختيار بانک ميگذارند و کساني که براي راهاندازي يا توسعه کسبوکار خود نيازمند سرمايه هستند، همان سرمايه انباشتهشده مردم نزد بانک را وام ميگيرند. حال تصور کنيد استارتاپها، با استفاده از تکنولوژيهايي که در اختيار دارند، اين واسطه را حذف کرده يا ارتباط ميان آنها را سهولت ببخشند. در نتيجه چنين تکنولوژيای است که ارتباط بين سرمايهگذار و سرمايهپذير راحتتر، شفافتر و ارزانتر ميشود! لندتک يک روش آنلاين با استفاده از تکنولوژي روز دنيا براي ارائه وام و دیگر خدمات بانکي به مشتريان در بستر يک محيط کاملا امن است. ازاينرو است که لندتک بانکداران را قادر ميکند تا وامهاي ارزانتر و زندگي مقرونبهصرفهتري را به مشتريان خود ارائه دهند. تکنولوژيهاي تأمين مالي جمعي نيز معمولا در اين دسته قرار ميگيرند. در تأمين مالي جمعي، هزينه مورد نياز براي انجام يک پروژه کارآفرينانه از طريق بستري اينترنتي و از سوی افراد متعدد جمعآوري ميشود. برخي از استارتاپهاي لندتک بر قرض نفر به نفر هم تمرکز دارند. در ايران هم مواردي مثل فاندوران، دونيت، حاميجو، دراپز و مهربانه به وجود آمدهاند که شايد قابل مقايسه با نمونههاي جهاني نباشند؛ اما در سالهاي گذشته، توانستهاند حرکتهاي مقبولي انجام دهند. دسته هفتم فينتک: مــديـــريـــت مـــــالي شــخــــصــــي (Personal Financial Management): مديريت مالي شخصي (PFM) براي بسياري از افراد و صاحبان مشاغل يک مفهوم مهم است. استارتاپهاي اين حوزه با استفاده از الگوريتمها و گاهي هوش مصنوعي و پيشبيني رفتار افراد، قرار است به مردم کمک کنند که پولشان را بهتر مديريت کنند. اين ابزارها به صورت طبيعي قابل مقايسه با نرمافزارهاي حسابداري شخصي نيستند. در واقع تصميمسازي بر نحوه مديريت مالي را که شامل درآمد، هزينه و پسانداز فرد است، انجام ميدهد. وقتي براي مديريت امور مالي شخصي خود تلاش ميکنيد، درک بهتري خواهيد داشت از اينکه پول شما به کجا ميرود و چه تغييراتي ميتوانيد براي تحقق اهداف مالي آينده خود داشته باشيد. ارزيابي مالي شخصي بايد به روشي مشابه ارزيابي مالي مشاغل انجام شود. بسياري از همان اصول مالي اجراشدنی هستند؛ البته در مقياس بسيار کوچکتر. استارتاپ نيوُ (nivoapp.com) يک نمونه ايراني خود در اين دسته است که مديريت پسانداز، طلب و بدهي، بودجهبندي و اقساط را انجام ميدهد.
دسته هشتم فينتک: بيمه (اينشورتک - InsurTech):بيمه يکي از بخشهايي است که در سالهاي اخير مورد توجه استارتاپها قرار گرفته است و برخي استارتاپها سعي کردند به کمک فناوري، مفاهيم جديدي را وارد اين بخش کنند. در ايران البته کار بيشتر استارتاپها فعلا فروش آنلاين بيمه است و هنوز به بخشهاي مهمتر صنعت بيمه ورود جدي پيدا نکردهاند. واژه InsurTech از ترکيب دو کلمه Insurance (بيمه) و Technology (فناوري) ساخته شده است و به کاربرد فناوري در صنعت بيمه اشاره دارد. ظهور فناوريهاي جديد ميتواند صنعت بيمه را متحول کند، هزينههاي مصرفکنندگان و شرکتهاي بيمه را کاهش دهد، کارايي را بهبود بخشد و رضايت مشتري را افزايش دهد. شرکتهاي Insurtech فرايند خريد انواع بيمه را آسانتر و راحتتر ميکنند؛ از محصولات مصرفي گرفته تا بيمه کسبوکارهاي کوچک. اينشورتکها قادرند با شخصيسازي، محصولات هدفمندتري به کاربران خود عرضه کنند؛ مثلا به کاربران خود اجازه دهند تا براي خودروي خود بيمه ساعتي به صورت در لحظه با استفاده از موبايل خريداري کنند. دسته نهم فينتک: فناوري قانونگذاري (رگ تک -RegTech ): سختترين دسته در تمام اين بخشها، رگتک است. واژه RegTech از ترکيب دو کلمه Regulatory (قانونگذاري) و Technology (فناوري) ساخته شده است و به کاربرد فناوري در مديريت فرايندهاي قانونگذاري در صنعت مالي اشاره دارد. در واقع درآمد اصلي آنها از طريق کاهش هزينههاي بانکها با کمک فناوري است که راه را براي تطبيق فعاليتهاي بانکها با قوانين هموار ميکنند. کارکردهاي اصلي RegTech عبارتاند از: نظارت، گزارشدهي و تطبيق مقرراتي. شرکتهاي RegTech با ايجاد ابزارهاي تجزيه و تحليلي که به منظور انطباق موفقيتآميز با کليات قوانين مالي و بانکداري مورد نياز است، زمان و پول اين بانک را پسانداز ميکنند و بانک يک ابزار مؤثر نيز براي انطباق با قوانين تعيينشده از طرف مقامات مالي دارد. اين دسته از فينتکها چندان رشدي در ايران نداشتهاند.
منبع : شرق
دیدگاه تان را بنویسید