
سهم بزرگ بانک ایران زمین درتوسعه بانکداری دیجیتالی در ایران
| در دنیای امروز که صنعت بانکداری روز به روز در حال پیشرفت و توسعه است، بانکهای ایرانی نیز پابهپای این صنعت در جهان در حال رشد هستند. بانکهای ایرانی از بانکداری الکترونیک گذر کرده و به بانکداری دیجیتال ورود کرده و گام های بزرگی برداشتهاند.

۵۵آنلاین :
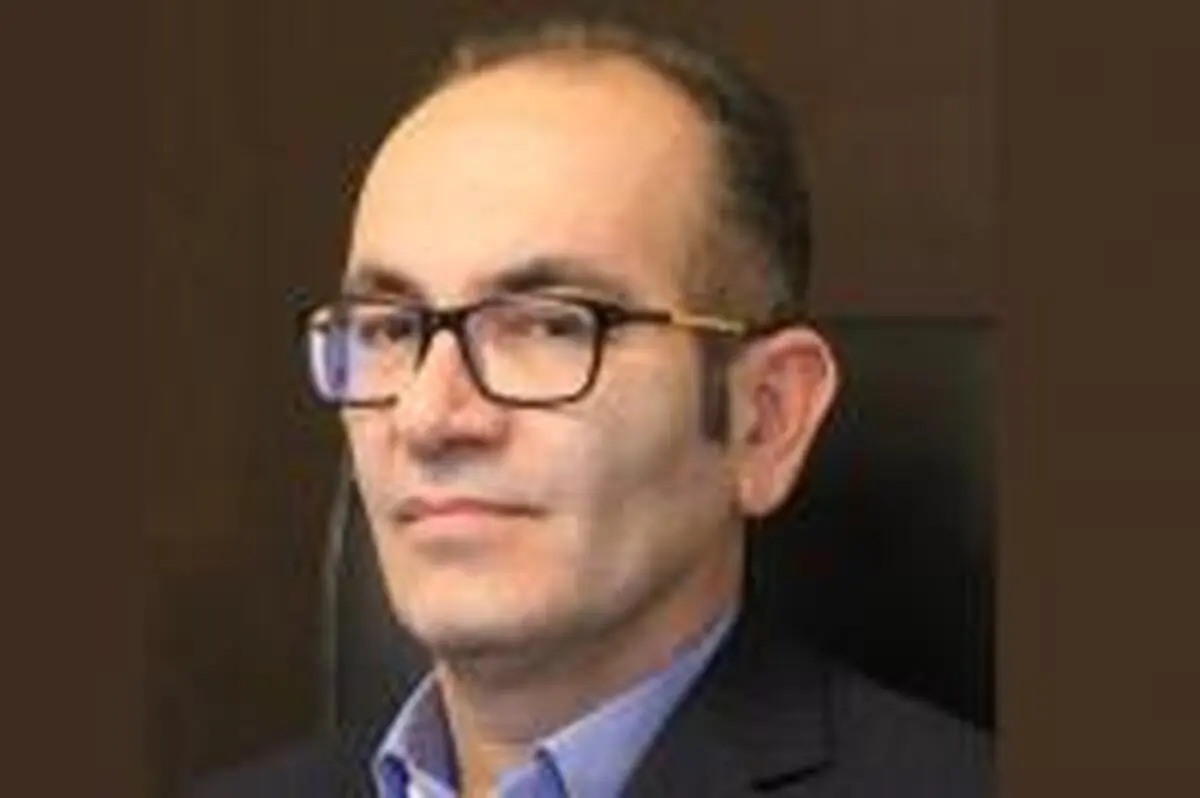
مهندس فرهاد اینانلویی معاون فناوری اطلاعات بانک ایران زمین در خصوص سهم بانک ایران زمین در توسعه بانکداری دیجیتالی گفت: شرکت سابین تجارت آریا، شرکت پرداخت بانک ایران زمین است که مجوز پرداختیاری را نیز دریافت کرده است این شرکت با دیگر شرکتهای پراختیار سابق تفاوت جدی دارد. در گذشته شرکتهای پراختیار با یک بانک تعیین شده کار میکردند. در واقع پرداختیارها برای اینکه با شاپرک تسویه کنند فایل را به بانک عامل تعیین شده ارسال می کردند، اما در حال حاضر بانک ایران زمین به عنوان دومین بانک عامل، وارد این حوزه شده و بدون این که فایلی دریافت کند به صورت وبسرویس و به طور خودکار این روند تسویه انجام می شود.
نکته جالب توجه دیگر این که شرکت های پراخت یار می توانند با شرکتهای بانک ایران زمین همکاری کنند. آنها می توانند در این سیستم حساب باز کرده و برای تسویه بدون ارسال فایل و از طریق نرم افزار و وب سرویس به این کار اقدام کنند. این روش دو مزایای مهم دارد : نخست این که بسیار امن بوده و هیچ دغدغه ای در خصوص امنیت وجود ندارد. دوما سرعت این روش بسیار بالا بوده و به بروکراسی نیاز ندارد .
از دیگر رخدادهای مهم امروز، افتتاح دو محصول جدید بود یکی MPOS) همراه پرداخت بانک ایران زمین) بود. این همراه پرداخت pos کوچکی است که ارائه همه خدمات را در دل خود جای داده است. در واقع همه کارهای بانکداری را انجام میدهد و با اتصال به تلفن همراه به ارائه خدمات میپرازد. اپلیکیشنی که برای همراه پرداخت ایران زمین طراحی شده نیاز به فعالیتهای حضوری ندارد.
در اقدامی دیگر، سایت فینوبوم (http://www.finnoboom.com) رونمایی شده که یک پلتفرم پرداخت باز است. بانک ایران زمین برای فینتکها و استارتاپها امکانات زیادی را فراهم کرده تا به کار خود بپرازند همچنین برای شرکت های پرداخت یار نیز امکاناتی را فراهم کرده تا بهتر به ارائه خدمات بپردازند. نکته جالب توجه اینکه این خدمات مذکور در حوزه بانکداری، فین تک ها، استارتاپ ها و بازار سرمایه گسترده است.
مسیر توسعه در کشورها در حال تغییر است. در گذشته توسعه بر پایه سه عامل سرمایه، نیروی کار و تکنولوژی بوده اما در حال حاضر این فضا تغییر کرده است، اما امروزه این فضا به سمت نوآوری رفته و در آینده از بیرون از فضای بانکداری اطلاعات و نرم افزارهای وارد می شود که تبدیل به محصولات بزرگی میشود.
در دنیا مدت طولانی نیست که بانکداری دیجیتالی آغاز به کار کرده است و نکته مهمتر این که همه بانک ها هم در این حوزه موفق نبودند به عنوان مثال در آمریکا، اروپا و ژاپن حدود 43 درصد از بانکها در حوزه بانکداری دیجیتال موفق بوده و بقیه با مشکلاتی روبرو شدند چرا که بانکداری دیجیتالی کاری بسیار پیچیده است. امروزه همه معتقدند که بانکداری الکترونیکی یک بانکداری سنتی و قدیمی است باید به سمت بانکداری دیجیتال بروند.
اما بانکداری دیجیتال دارای معایب و مزایایی است که رفتن به سمت آن را با دشواری ها و مشکلاتی مواجهه کرده است نخست اینکه ما با توسعه بانکداری دیجیتالی با این همه شعبه های بانک ها چه باید بکنیم ؟ دوم، بانکها شریک جدیدی پیدا میکنند به نام فین تک که در سود بانک ها سهیم است و درامد بانک ها کاهش می یابد، اما در مقابل این توسعه صنعت بانکداری به دوش فین تک ها و استارتاپ ها افتاده است و نیاز نیست بانک ها کلی هزینه و زمان صرف کنند تا به توسعه دست یابند.
بنابراین رفتن به سمت بانکداری دیجیتالی الزامی و اجباری است هرچند با مقاومت هایی مانند حاکم کردن فرهنگ دیجیتالی روبرو هستیم اما در ایران گام های بزرگی برداشته شده و فاصله زیادی با سطح بین المللی نداریم و می توانیم ادعا کنیم سرعت پیشرفت ما با دنیا برابری می کند هرچند باید تلاش بیشتری بکنیم و موانع را برداریم .
بزرگترین مشکل بانکداری دیجیتالی همین مساله فرهنگی است. باید کارهای زیادی انجام داد. از جمله سادهسازی است نباید فرآیندها پیچیده باشند بلکه باید برای عموم ساده سازی شوند تا به راحتی مورد قبول واقع شود.
دیدگاه تان را بنویسید