
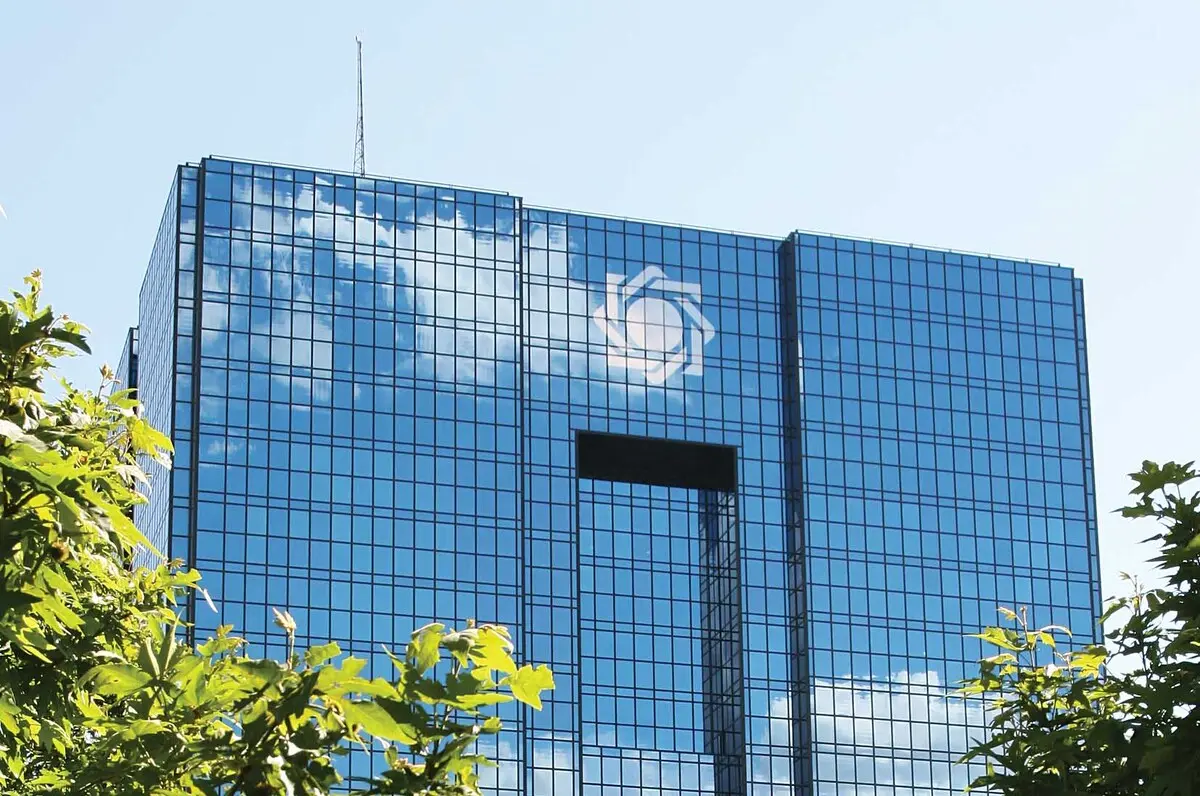
بانک مرکزی قابل اعتماد است یا نیست؟
| «به دليل تنگنای شدید مالی مجبور شدیم خانهی خود را بفروشیم و بخشی از بدهی خود را پرداخت کنیم و مابقی پول فروش خانه را در یکی از شعب موسسه کاسپین در این شهر سپردهگذاری کردیم و از سود آن امرار معاش میکردیم. چند وقتی است سود سپرده به حساب واریز میشود اما امکان برداشت سود وجود ندارد و وقتی از مدیران شعبه مربوطه سؤال میکنیم میگویند بانک مرکزی مانع پرداخت سود سپرده است تا زمانی که تکلیف این تعاونیهای یاد شده مشخص شود. بعداً متوجه شدیم مؤسسهای که در آن سپردهگذاری کردهایم همان تعاونی اعتبار فرشتگان بوده که تابلوی آن عوض شده و نام کاسپین را روی تابلو درج کردهاند که این یک نوع فریب و کلاهبرداری است. خواسته ما از بانک مرکزی و قوه قضاییه این است که به داد ما برسند.»

۵۵آنلاین :
«به دليل تنگنای شدید مالی مجبور شدیم خانهی خود را بفروشیم و بخشی از بدهی خود را پرداخت کنیم و مابقی پول فروش خانه را در یکی از شعب موسسه کاسپین در این شهر سپردهگذاری کردیم و از سود آن امرار معاش میکردیم. چند وقتی است سود سپرده به حساب واریز میشود اما امکان برداشت سود وجود ندارد و وقتی از مدیران شعبه مربوطه سؤال میکنیم میگویند بانک مرکزی مانع پرداخت سود سپرده است تا زمانی که تکلیف این تعاونیهای یاد شده مشخص شود. بعداً متوجه شدیم مؤسسهای که در آن سپردهگذاری کردهایم همان تعاونی اعتبار فرشتگان بوده که تابلوی آن عوض شده و نام کاسپین را روی تابلو درج کردهاند که این یک نوع فریب و کلاهبرداری است. خواسته ما از بانک مرکزی و قوه قضاییه این است که به داد ما برسند.» این صحبتهای خانمی است که در بهشهر مازندران زندگی میکند و تمام زندگیاش را به سود ماهانه موسسه کاسپین گره زده بود.
جولان مؤسسات مالی غیرمجاز در کشور که به راحتی تابلوهای بیشمار آنها در خیابانهای شهرها افراشته شده است، مدتهاست که به یکی از اصلیترین چالشهای نظام بانکی تبدیل شده است. هر روز نیز خبر از تجمع سپردهگذاران برخی از این مؤسسات به گوش میرسد. 200 هزار میلیارد تومان از نقدینگی بیپشتوانه کشور متعلق به ۷ هزار موسسهای است که بانک مرکزی نیز از ساماندهی آنها عاجز شده است. از طرف دیگر بحران آنها به یکی از نقاط ضعف دولت یازدهم برای بازی رسانهها و جناحهای رقیب و مخالف تبدیل شده است. تا جایی که هفته گذشته برخی در تیترهای چند پهلو نوشتند: «بانک مرکزی سپردههای مردم را ضمانت نمیکند.» تمام اینها در حالی است که مؤسسات غیرمجاز از اواسط دهه هشتاد تا سال ۹۲ ذره ذره اقتصاد کشور را درگیر کردند و از سال ۹۲ به بعد، طرح ساماندهی و برخورد با آنها آغاز شد.
بحران مؤسسات غیرمجاز از کجا شروع شد؟
شروع ماجرا به دهه هفتاد برمیگردد. در آن زمان قانونی ابلاغ شد که همه اصناف میتوانند دارای تعاونی باشند، اما این قانون ناقص تنها زیر نظر وزارت تعاون بود، در حالی که هر تعاونی باید در زیر مجموعه تخصصی خود قرار میگرفت. این تعاونیها فعالیت پولی و بانکی خود را به صورت گسترده راه انداختند که البته بانک مرکزی هم در آن موقع به این موضوع اعتراض نکرد، درحالی که کار آنها دخالت در بازار پول بود. زمانی که بانک مرکزی به فکر ساماندهی این مؤسسات افتاد، متوجه شد بسیاری از آنها نمیتوانند مجوز دریافت کنند و نه تنها سپرده قانونی ندارند؛ بلکه اموالی که در اختیار آنهاست، کفاف سپرده سپردهگذاران را نمیدهد. دو سال پیش برخورد با این مؤسسات جدی شد که نشان میداد آنها 20 درصد از کلی نقدینگی کشور را در اختیار دارند که حدود ۲۵۰ هزار میلیارد تومان میشود. اما در میان اینها، موسسه اعتباری ثامنالحجج، میزان، آرمان و کاسپین، بیش از سایر موسسهها سر و صدا کردهاند. تعاونی اعتبار میزان در بهمن ماه سال ۸۱ توسط ۳ هزار نفر از کارکنان و قضات دادگستری خراسان شکل گرفت. در ابتدای کار این تعاونی اعتبار تنها یک شعبه داشت اما رفته رفته توانست شعب خود را در سه استان خراسان رضوی، شمالی و جنوبی گسترش دهد. آنطوری که در نشریه داخلی این موسسه آمده است تعداد شعب این موسسه به ۱۰۵ مورد در سال ۹۱ افزایش پیدا کرده است.
بنا بر مطالب این نشریه، توسعه میزان در سال ۸۶ شروع شد و پروسه تبدیل «تعاونی» به «موسسه» آغاز شد. البته در این مسیر مشکلاتی پیش روی میزان وجود داشت و باید شعب خود را در تهران و سایر استانهای کشور هم گسترش میداد. آنها این مشکل را در سال ۹۰ با افتتاح شعبهای در خیابان میرداماد تهران حل کردند.
میزان از آرم دادگستری استفاده میکرد و به همین طریق، سپردههای زیادی را جذب کرد. دادگستری نیز با گذشت سالها و سکوت در این مورد در بهمن سال ۹۳ بالاخره به آرم میزان اعتراض کرد. تمام این اتفاقات در دورهای رخ داد که بانک مرکزی درگیر ساماندهی تعاونیهای اعتباری آزاد بود. برای مثال، این بانک در ۱۷ اسفند سال ۸۹ اطلاعیهای را تحت عنوان «ساماندهی تعاونیهای اعتباری آزاد» منتشر کرد که در آن گفته شده بود مرحله اول برنامه ساماندهی تعاونیهای اعتبار به پایان رسیده است و تعاونیهای اعتبار تجمیع شده و با عنوان «موسسه مالی اعتباری در شرف تأسیس» قادر به ادامه فعالیت هستند.
ثامنالحجج و کاسپین چطور شکل گرفتند؟
موسسه ثامنالحجج از سال ۸۰ تأسیس شد و از سال ۸۶ فعالیت خود را شروع کرد. این موسسه در طول چند سال فعالیت، ۱۲ هزار میلیارد تومان در ۴۶۲ شعبه خود جذب کرد و ۷ هزار میلیارد تومان آن را صرف خرید املاک و مستغلات کرد. اما به دلیل رکود ۴ ساله مسکن و پرداخت سودهای بالا، دچار کسری شد و سرانجام به ورطه ورشکستگی کشیده شد. برخورد با این موسسه نیز از سال 92 با طرح ساماندهی مؤسسات غیرمجاز شروع شد. با ورود بانک مرکزی سپردههای ثامنالحجج به بانک پارسیان سپرده شد و با اولویت بندی حسابهای مختلف، از سال گذشته روند پرداخت به زیان دیدگان این موسسه شروع شد.
اما موسسه کاسپین که این روزها سر و صدای آن بلند است، از 8 تعاونی تشکیل شده که پیش از آن غیرمجاز بودند. تعاونیهای فرشتگان، الزهرای مشهد، حسنات اصفهان، دامداران و کشاورزان کرمانشاه، بدر توس مشهد، پیوند، امید جلین گرگان و عام کشاورزان مازندران زیرمجموعه کاسپین بودند که گرد هم آمده و قرار بر این شد تا هیئت مدیره کاسپین با همکاری سهامداران این تعاونیها امور مربوط به نقل و انتقال داراییها و سپردهگذاران را انجام دهد. این ادغام در انتهای سال ۹۴ انجام شد و بانک مرکزی کاسپین را در لیست مؤسسات مجاز خود جای داد. ولی الله سیف، رئیس کلی بانک مرکزی درباره هشت موسسه، تنها یک عضو به تعهدات خود در این خصوص عمل کرد و دیگر مؤسسات قادر به ایفای دستورالعمل بانک مرکزی نشدند. نتیجه این که اصولاً هیچ سپردهگذاری مستقیمی در موسسه اعتباری کاسپین صورت نگرفته و مهمتر از همه از آن جا که انتقال داراییها انجام نشده، این موسسه مسئولیتی هم در قبال سپردهگذاران ندارد. به عبارت دیگر، هیئت مدیره معرفی شده نتوانست روند ادغام را با سرعتی که بانک مرکزی مدنظر داشت به سرانجام برساند به همین دلیل احضار شدند و مورد بازخواست قرار گرفتند.» سیف، حکم مقام قضایی در یکی استانهای کشور را از دیگر مشکلات کاسپین میداند و ادامه میدهد: «بر اساس این حکم قضایی، با وجود عدم انتقال داراییها و سپردهها به موسسه کاسپین دستور داده شده تابلوهای هشت تعاونی در حال ادغام به «کاسپین» تغییر کند و سوءتفاهم برای سپردهگذاران از همین جا شکل گرفت. جالب این که حتی بر اساس همین حکم، مؤسسات مکلف به تغییر دفترچه سپردهگذاری شدند. به هر صورت بانک مرکزی در حال حل و فصل این مشكل است ضمن این که هیئت مدیره موظف است با سرعت داراییها را تحویل بگیرد و البته در این میان و در خصوص کسری دارایی هر یک از مؤسسات در شرف ادغام هم، هیئت مدیره همان موسسه پاسخگو خواهد بود.»
سپردهگذاران موسسه آرمان نیز چند وقت پیش در مقابل بانک مرکزی تجمع کرده بودند. این موسسه خود از ادغام تعاونیهای اعتباری الزهرای مشهد، امید جلین، بدر توس، پیوند مشهد، حسنات اصفهان، دامداران و کشاورزان کرمانشاه، تعاونی اعتباری وحدت مشهد و تعاونی اعتبار عام کشاورزان شکل گرفته و پس از ادغام موسسه اعتباری فردوسی با موسسه اعتباری فرشتگان، موسسه اعتباری آرمان به وجود آمده است. این موسسه نیز غیرمجاز اعلام شده و رسیدگی به وضعیت سپردهگذاران آنها، شروع شده است.
بانک مرکزی چقدر مسئول این مؤسسات است؟
بر اساس قانون برنامه پنجم توسعه، بانک مرکزی اختیار سلب صلاحیت حرفهای و لغو مجوز و محکومیت متخلفین فعال در حوزه پولی به پرداخت جریمه را دارد که در صورت سلب صلاحیت حرفهای، اعضای هیئت مدیره و مدیران عامل بانکها و مؤسسات اعتباری از مسئولیت مربوطه منفصل شده و ادامه تصدی مدیران مربوطه در حکم دخل و تصرف غیرقانونی در وجوه و اموال عمومی محسوب میشود. همچنین طبق قانون پولی و بانکی، نظارت بر بانکها و مؤسسات اعتباری، بر عهده بانک مرکزی است و تعیین نسبت داراییهای آنی بانکها به کلیه داراییها یا به انواع بدهیهای آنها بر حسب نوع فعالیت بانکها یا سایر ضوابط به تشخیص بانک مرکزی است. افزون بر این بانک مرکزی میتواند نسبت به محدود کردن بانکها به انجام یک یا چند نوع از فعالیتهای مربوط به طور موقت یا دائم در صورت تخلف اقدام کند.
اما وضعیت حمایتهای پشت پرده باعث شده که بانک مرکزی در مقابل این موسسهها، اقتدار لازم را نداشته باشد. احمد حاتمی یزد، کارشناسی ارشد بانکداری میگوید: «این مؤسسات پول مردم را میگیرند و به نام ائمه اطهار نزولخواری میکنند. دیر یا زود هم تمامشان مانند میزان و ثامنالحجج ورشکست میشوند و پول مردم را بالا میکشند. آنها باید تحت نظارت بانک مرکزی باشند. اما بانک مرکزی زور رسیدگی را ندارد. اقتدار و قدرتهایی که از این مؤسسات حمایت میکنند، زورشان از بانک مرکزی بیشتر است. یکسری ارباب قدرت در هر شهر و استانی هستند که از این صندوقهای غیرمجاز حمایت میکنند، بانک مرکزی وقتی میخواهد آنها را تعطیل کند، آن قدرتها پا وسط میگذارند و اجازه نمیدهند کار انجام شود.»
حاتمی یزد نقش بانک مرکزی را نیز چنین توضیح میدهد: «نه در ایران که در جهان، بانک مرکزی ضامن سپردههای مردم نیست و مردم یا سپردهگذاران بانکی باید ارزیابی نسبی از ریسک احتمالی بانکها داشته باشند و با آگاهی نسبت به سپردهگذاری اقدام کنند.» وی توضیح میدهد: «تا قبل از تولد بانکهای خصوصی، مردم تصورشان این بود که چون بانکهای ایران دولتی هستند، پس پولشان سوخت نمیشود و دولت در قبال سپردههای آنها پاسخگو خواهد بود.»
او ادامه میدهد: «هم اکنون هم انتظار اینکه بانک مرکزی در قبال سپردههای مردم باید پاسخگو باشد، منطقی نیست و بانک مرکزی وظیفه دارد بر عملیات بانکها نظارت کند و نسبت به فعالیت آنها هشدارهای لازم را بدهد تا مدیران بانکها به گونهای تصمیمگیری و اقدام کنند که سپردههای مردم قابل بازیافت باشد تا این سپردهها در حاشیه امنیت قرار بگیرند و از آنها صیانت شود. یکی از مطالبات از بانک مرکزی نظارت مستمر روزانه، هفتگی و ماهانه بر دخل و خرج بانکها و هشدار نسبت به ریسکهای احتمالی است و اگر بانک مرکزی به این نتیجه برسد که فعالیت بانکی در معرض ریسک جدی قرار دارد، بر اساس قانون میتواند مدیران بانک مربوطه را برکنار کند و اداره بانک را به مدیران منصوب خود واگذار کند.»
ولی الله سیف، رئیس کل بانک مرکزی برای نخستین بار چنین با صراحت درباره چند مسئله مهم بانکی صحبت کرده است. او به صورت رسمی درباره ورشکستگی بانکهای دارای مجوز نیز صحبت و درباره آنها هشدار داد و گفت: «بر این اساس مردم فکر نکنند تمام بانکهایی که از بانک مرکزی مجوز دارند، در وضعیت یکسانی قرار گرفتهاند، بلکه ممکن است در شرایط فعلی، بانکهایی که نرخ سود بالا دارند، یکی از دلایلشان این باشد که ریسک بالایی میدهند. نرخ بالا احتمال ریسک بالا هم دارد.»
منبع : صدا
دیدگاه تان را بنویسید