
راهی که ایران باید برای مبارزه با پولشویی طی کند
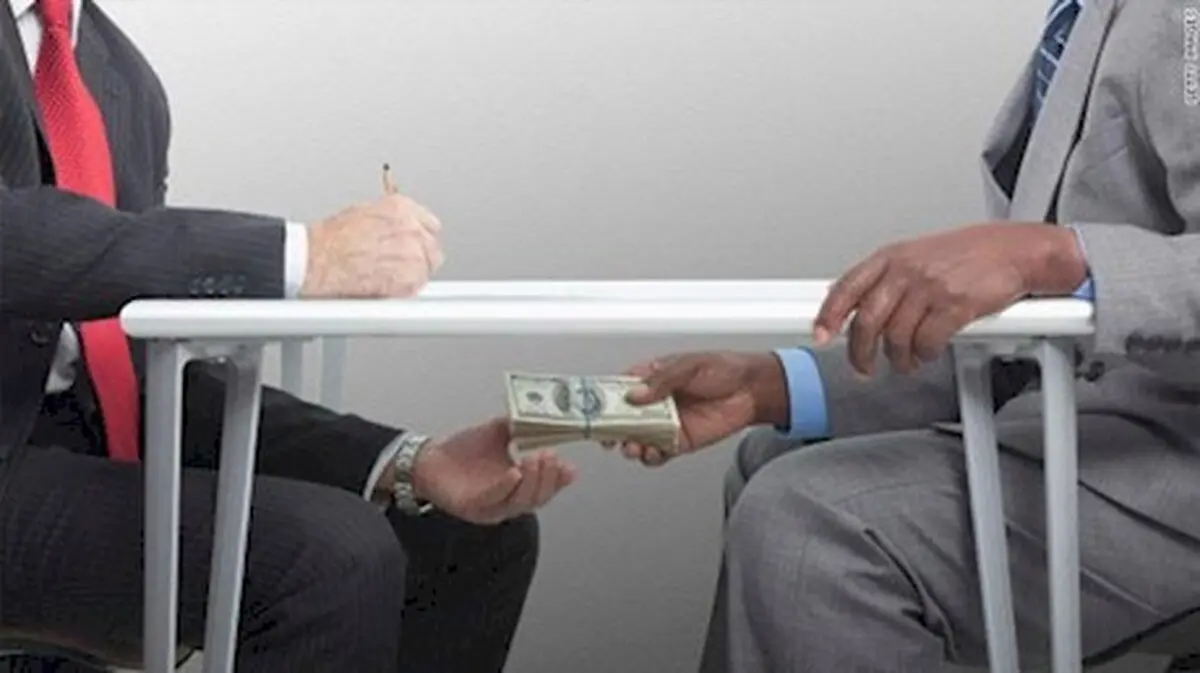
| پولشویی عبارت است از رسیدن به درآمدهایی که غیرقانونی و حتی مجرمانه بوده و با چرخش در سیستم بانکی عمل تطهیر آن انجام می گیرد و متاسفانه به علت عدم شفافیت در نظام بانکی ایران برای سومین سال متوالی پرریسک ترین کشور از نظر فعالیت های پولشویی معرفی شد.

۵۵آنلاین :
پولشویی فعالیتی غیرقانونی است که در آن، عواید و درآمدهای ناشی از اعمال خلاف قانون که منشأ مشخصی ندارند، قانونی میشود. به عبارت دیگر پولهای کثیف ناشی از اعمال خلاف مثل قاچاق، گروگانگیری، قمار و جابهجایی پول برای سازمانهای تروریستی به پولهای به ظاهر تمیز تبدیل میشوند و در بدنه اقتصاد جایگزین میشود. طبق ماده ۲ قانون مبارزه با پولشویی (ایران) جرم پولشویی عبارت است از:
1. تحصیل، تملک، نگهداری یا استفاده از عواید حاصل از فعالیتهای غیرقانونی با علم به اینکه بهطور مستقیم یا غیرمستقیم در نتیجه ارتکاب جرم به دست آمده باشد.
2. تبدیل، مبادله یا انتقال عوایدی به منظور پنهان کردن منشأ غیرقانونی آن با علم به اینکه بهطور مستقیم یا غیرمستقیم ناشی از ارتکاب جرم بوده یا کمک به مرتکب به نحوی که وی مشمول آثار و تبعات قانونی ارتکاب آن جرم نگردد.
3. اخفا یا پنهان یا کتمان کردن ماهیت واقعی، منشأ، منبع، محل، نقل و انتقال، جابهجایی یا مالکیت عوایدی که بهطور مستقیم یا غیرمستقیم در نتیجه جرم تحصیل شده باشد.
با نهایی شدن مذاکرات هستهای و تصویب برجام، یکی از پیششرطهایی که بانکها و سرمایهگذاران خارجی در ملاقات با هیاتهای تجاری ایرانی، برای حضور در کشور و گسترش روابط داشتهاند، شفافیت سیستم بانکی و هماهنگ شدن قوانین آن با نظام بانکی جهانی بوده است. در دوره تحریمها، سیستم بانکی بینالمللی اصلاحات زیادی در قوانین مربوط به مبارزه با پولشویی و مبادلات بین بانکی اعمال کرد که از آن جمله میتوان به مجموعه قوانین بال و استاندارد FATF اشاره کرد. این در حالی بود که نظام بانکی کشور حتی قوانین و استانداردهای جهانی قبل از تحریمها را هم بهطور کامل اجرا نمیکرد. پرونده امروز باشگاه اقتصاددانان نظر کارشناسان را درباره وضعیت پولشویی در ایران و میزان تطابق استانداردهای بانکی کشور با نظام بینالمللی جویا شده است.
راهی که ایران در پولشویی باید طی کند
دکتر موسی غنینژاد اقتصاددان
اولین نکتهای که در مورد استانداردهای مبارزه با پولشویی نباید فراموش کرد، این است که یک استاندارد بینالمللی و فراگیر است که تقریبا تمام کشورهای دنیا آن را پذیرفته و اجرا میکنند. با گسترش مبادلات جهانی و شکلگیری یک دهکده جهانی در دهههای اخیر، کشورهای دنیا راه برقراری ارتباط ایمن، مستمر و موفق را در استانداردسازی و یکسانسازی قوانین و دستورالعملهای بانکی دیدند، از اینرو بهتدریج قواعد و استانداردهایی توسط نهادهای بینالمللی و نهادهای بانکی جهانی تدوین شد که در اکثر نقاط دنیا در حال اجراست. FATF نیز یکی از همین استانداردهاست که با هدف جلوگیری از پولشویی قاچاق، تبهکاری و ایجاد موانع برای اقدامات تروریستی طراحی شده است. در واقع این استاندارد به سیستم بانکی هر کشور کمک میکند از شستهشدن پول کثیف حاصل از قاچاق یا اقدامات تبهکارانه و فروش موادمخدر در سیستم جلوگیری کرده و مانع از ورود آن میشود. باید توجه داشته باشیم کشور ما به دلیل موقعیت جغرافیایی یکی از بزرگترین قربانیان فروش موادمخدر و یکی از مسیرهای اصلی ترانزیت این کالا به سایر نقاط جهان است. هرساله نهادهای امنیتی کشور هزینههای جانی و مالی فراوانی را برای مقابله با فروش موادمخدر یا قاچاق کالا یا اجناس متحمل میشوند؛ بنابراین مخالفت با استانداردی که مانع از ورود پول حاصل از این اقدامات به سیستم بانکی و نظام مالی کشور میشود، بسیار عجیب و غیرمنطقی است.
دولت قبل بهدرستی این موضوع را بررسی کرده و بندهای آن را پذیرفته بود، اما متاسفانه پس از برجام گروههایی که منافع خود را در خطر میدیدند سعی کردند از هر راهی سنگاندازی کرده و با ایجاد جو روانی منفی و شایعات گسترده، به تخریب تلاشهای دولت بپردازند. در واقع عدهای در حالحاضر با هر منطق و استدلالی که صحبت کنید، نمیخواهند قبول کنند و همچنان حرفهای خود را میزنند. موضوع FATF هم از این قاعده مستثنی نبود و پس از تصویب برجام بهشدت مورد استقبال این عده قرار گرفت. در حالی مخالفان از لورفتن اطلاعات حساب سپردهگذاران بانکی و در دست بیگانه قرار گرفتن آن سخن میگویند که همانطور که بیان شد تمام کشورهای دنیا از چنین سیستمی بهره گرفته و مبادلات خود را انجام میدهند و اطلاعاتی را هم به بیرون منتقل نمیکنند.
از سوی دیگر این بحث مطرح میشود که با پذیرش FATF ارتباط نهادهای بانکی و مالی کشور با نهادهای امنیتی یا با گروههای مورد حمایت خارجی قطع میشود. این موضوع نیز یک دروغ بزرگ یا حداقل یک اشتباه بزرگ است. ما چه قبل از تحریمها و چه بعد از آن هرگز نمیتوانستیم از مبادی و کانالهای رسمی بانکی با گروههای خارجی مبادله و نقلوانتقال مالی داشته باشیم. طبیعی است که در آن زمان هم از مبادیای غیر از مسیر رسمی این مبادلات انجام میشد. نکته دیگر این است که نظام بانکی ایران به دلیل دوری چند ساله و محروم بودن از تبادلات بانکی جهان با قوانین و ساختارهای روز دنیا فاصله قابلتوجهی پیدا کرده و طبیعتا در چنین شرایطی سرمایهگذار خارجی جرات حضور در کشور را با وجود ظرفیتهای فراوان ندارد. باید بپذیریم در حالحاضر بسیاری از بانکها در بحث کفایت سرمایه یا میزان داراییهای معوق در شرایط بحرانی بهسر میبرند، لذا پذیرش FATF میتواند عقبماندگی چندین ساله نظام بانکی را جبران کرده و کارآمدی این سیستم را تا حد زیادی افزایش دهد.
حسن خوشپور مدیر سابق امور بنگاهها و خصوصىسازى سازمان مدیریت و برنامهریزی
صرفنظر از اصول و مبانی ارزشی و سیاسی، آثار مخرب اقدامات پولشویی در ایجاد انحراف، ابهام و تحریف متغیرهای اقتصاد کلان بسیار وسیع و تعیینکننده است. تحریف و بیمعنا شدن متغیرهای مزبور، سیاستهای پولی و مالی دولتها را هم تحتتاثیر منفی قرار میدهد و در سطح خرد، نتایج تحلیل هزینه- فایده اقتصادی و مالی را برای سرمایهگذاران و کارگزاران در بازارهای کسب و کار بیمعنا میکند. نتایجی که انگیزه سرمایهگذاری و فعالیت را برای کارگزاران شکل میدهند. یکی از دلایل شکلگیری این تخریب، پایینبودن قیمت تمامشده و هزینه پولکثیف است که از محل عواید، درآمدها، اموال و منافع حاصل از عملیات مجرمانه بهدست میآید و برای افراد و نهادهایی که اقدام به پولشویی میکنند، دارای منافع بسیار زیادی است.
با پولشویی دو جرم صورت میگیرد: اول) فعالیت مجرمانهای که نتیجهاش تحقق عایدی و درآمد کثیف است و دوم) تطهیر درآمد کثیف ایجاد شده که عمدتا از طریق عبور از سیستم بانکی یا بهوسیله بنگاههای اقتصادی انجام میشود. پولشویی که در حالحاضر یک پدیده اقتصادی و سیاسی است، در کشورهایی که دارای اقتصاد باز و مرتبط با نظام پولی و مالی و اقتصادی بینالمللی هستند، دارای اثرات تخریبی وسیعتر و در کشورهایی که بهطورکامل با دنیای پیرامون خود مرتبط نیستند و تعاملات معنادار بینالمللی ندارند، به ظاهر کمتر یا پنهان است. انگیزه اصلی پولشویی که منشأ مجرمانه دارد و بهمنظور پاک کردن درآمدهای ناسالم و غیرقانونی بهکار گرفته میشود، سودآوری و کسب منافع اقتصادی و مالی است و با توجه به حجم، گستره و تنوع فعالیتهای غیرقانونی و مجرمانه در سطح جهان، حجم پولی که از این طریق به نوعی تمیز میشود، بسیار زیاد است. مبارزه با پولشویی در اقتصاد داخل کشورها و اقتصاد بینالملل، مبارزه با اعمال مجرمانه، قاچاق مواد مخدر، اسلحه، کالا، زنان و کودکان نیز هست.
در کشورهای کمتر توسعهیافته میتوان فعالیتها و سرمایهگذاریهایی را مشاهده کرد که با توجه به سطح زندگی و بافت اجتماعی و اقتصادی جوامع آنها به هیچوجه دارای توجیه اقتصادی نیستند، لکن منافع حاصل از پولشویی، اینگونه فعالیتها یا سرمایهگذاریها را موجه کرده است. در تحلیل نهایی، هدف و انگیزه مبارزه با پولشویی، بیشتر میتواند دارای خصلت و ویژگی اقتصادی و مالی باشد تا سیاسی و ارزشی. براساس قانون مصوب سال 1386 مجلس شورای اسلامی، پولشویی جرم محسوب میشود که عبارت است از تحصیل عایدی (درآمد، منفعت، مال) از محل انجام فعالیتهای مجرمانه، تبدیل، مبادله یا انتقال عوایدی مذکور به منظور پنهان کردن منشأ غیرقانونی ایجاد آن و پنهان یا کتمان کردن ماهیت و منشأ کسب عایدی و نقل و انتقال آن است. در ایران با توجه به حضور انحصاری دولت در اقتصاد و ایفای نقش وسیع در تصدیگری و کارگزاری اقتصادی، متضرر اصلی اقدامات پولشویی، دولت و نهادهای آن است و بالاترین منفعت و موقعیت سیاسی و اقتصادی از محل اجرای کامل این قانون برای دولت پدید میآید.
مبارزه با تروریسم همواره یک دغدغه جهانی بوده و هست و یکی از راههای مبارزه با آن، جلوگیری از دسترسی تروریستها به منابع و امکاناتی است که بهوسیله آنها عملیات تروریستی خود را انجام میدهند. یکی از اقدامات در اینخصوص، شناسایی تروریستها و نهادها و اشخاص مرتبط به آنها با هدف مسدود کردن جریان گردش منابع مالی به سمت آنها است. درک مفهوم مبارزه با تامین مالی تروریسم، مستلزم تعریف تروریسم و فعالیتها و عملیات تروریستی، شناسایی و تلقی نهادها یا افراد مورد نظربهعنوان تروریست و تعریف نحوه تامین مالی آنهاست. به همین دلیل است که تعریف تروریسم در حقوق بینالملل از مباحث فنی و تخصصی و بسیار پیچیده بوده و اختلافنظرهای موجود هم ناشی از این امر و اهداف سیاسی کشورها است. متفاوت از فعالیتهای پولشویی، تامین مالی تروریسم دارای انگیزههای ارزشی، آرمانی و عقیدتی است و منشأ پول آن هم میتواند قانونی باشد. بهطور عمده نهادهای واسطه و شریانهای عبوری تامین مالی تروریسم، موسسات و نهادهای خیریه و عامالمنفعه و اشخاص حقیقی هستند و از نظر مقیاس مالی واقتصادی از حجم کمتری نسبت به فعالیتهای پولشویی برخوردار است.
طبق قانون مبارزه با تامین مالی تروریسم مصوب 13/ 11/ 1394مجلس شورای اسلامی، تهیه و جمعآوری آگاهانه و عمدی وجوه و اموال از منشأهای قانونی و غیرقانونی و مصرف منافع حاصل از فعالیتهای قانونی و غیرقانونی اقتصادی با هدف ارائه به افراد یا سازمانهای تروریستی، تامین مالی تروریسم بوده و جرم محسوب میشود. طبق همین قانون، اعمال تروریستی و سازمانها و افراد تروریست، عوامل و اقداماتی هستند که به قصد تاثیرگذاری بر خطمشیها، تصمیمات و اقدامات جمهوری اسلامی ایران، سایر کشورها یا سازمانهای بینالمللی دارای نمایندگی در قلمرو جمهوری اسلامی ایران صورت میگیرند. در سال 1989، هفت کشور توسعهیافته و پیشرفته اقتصادی (گروه هفت) که نقش تعیینکننده و سهم غالب در اقتصاد جهان و تجارت بینالملل داشتند به منظور جلوگیری از عملیات پولشویی در کشورهای خود (که هدف و انگیزهای بدیهی است)، تفاهم FATF ه (Financial Action Task Force) را میان خود شکل دادند. نظارت بر عملکرد کشورهای عضو در ارتباط با اجرای برنامههای مبارزه با پولشویی و تدوین استانداردهای مبارزه با پولشویی و پیگیری گسترش استانداردهای مزبور در جهان از ماموریتهای اصلی کارگروه تعریف شده در این تفاهم بود و پس از سه سال، متاثر از رویداد یازدهم سپتامبرسال 2001 که نقطه عطف عملیات تروریستی در جهان محسوب میشود، مبارزه با تامین مالی تروریسم هم در مجموعه دستورکار و ماموریتهای مورد تفاهم قبل قرار گرفت.
با ورود کشور مهم دیگری به مجموعه گروه هفت و شکلگیری گروه 8، تفاهم تشکیل کارگروه اقدام مالی (FATF) از جایگاه قویتر و مستحکمتری برخوردار شد و به مرور زمان تعداد اعضا به 37 عضو شامل کشورهای مختلف، معاهدات و اتحادیهها و پیمانهای منطقهای و بینالمللی متعدد افزایش یافته است و در حال حاضر 198کشور و نهاد با کارگروه ویژه تامین مالی همکاری میکنند و توصیههای آن را به اجرا درمیآورند. تصویب کنوانسیون بینالمللی مبارزه با تامین مالی تروریسم در سال 1999 و در سازمان ملل که در پاسخ به نگرانیهای بینالمللی (حتی از قبل از حادثه 11 سپتامبر) بوده، تقویتکننده جهتگیریها، ماموریتها و متدولوژی کارگروه اقدام مالی است. کارگروه اقدام مالی یک نهاد سیاستگذار است و به تدوین استانداردها و ابلاغ توصیهها و سیاستها میپردازد. بهرغم آنکه جهتگیریها و اهداف سیاسی بر تنظیم استانداردها و توصیهها بسیار موثر است، ولی معیارهای صرفا فنی و تخصصی در دستور کار آن قرار دارد. کارگروه نیازمند دستیابی به اطلاعات محرمانه اعضا یا کشورهای مخاطب نیست و برای عضو جدید هم فرش قرمز پهن نمیکند ولی به دلیل تعامل اکثر کشورها با آن و نفوذ کشورهای توسعهیافته و موثر در اقتصاد و تجارت جهانی در آن، پذیرش توصیهها و رعایت استانداردهای تولید شده از سوی کارگروه اقدام مالی برای اکثر کشورها،الزام آورشده است.
همانگونه که در هر کشور، جامعه،صنف و بازار اقتصادی و کسب و کار، شاخصها و استانداردهای قابل قبول و پذیرفته شده از سوی نهادهای ذیربط برای امکان ایجاد ارتباط و تعامل،ارزیابی و انجام فعالیت اقتصادی و تجاری توسط کارگزاران و فعالان اقتصادی تدوین میشود و هر کارگزار و فعال اقتصادی از طریق آن شاخصها و استانداردها معرفی شده و قابلیتها و نقاط ضعف آن ارزیابی میشود (حتی در بسیاری از کشورها به منظور افزایش امکان معرفی و حضور بنگاههای اقتصادی در فضای اقتصاد وتجارت جهانی، رعایت استانداردهای بینالمللی نیزتوصیه میشود)، شاخصها و توصیههای تدوین شده توسط کارگروه اقدام مالی که نهادی بینالمللی (با تفاهم بین دولتها) است، برای معرفی وارزیابی عملکردها، قابلیتها و شرایط و امکانات اعضا و مخاطبان کارگروه که درصدد حضور در عرصه تجاری و اقتصادی جهانی هستند و میخواهند در نظام مالی بینالمللی حضور داشته باشند، (درموضوعات ممنوعیت پولشویی و عدم تامین مالی تروریسم)لازمالرعایه است.
نتیجه بررسی و تحلیل اقداماتی که طی حدود یک دهه اخیر از سوی نهادهای اجرایی و قانونگذاری کشور صورت گرفته حاکی از تلاش برای فراهم کردن شرایط و بسترهای لازم قانونی و اجرایی متناسب با استانداردهای FATF است که در راستای منافع جامعه و نظام اقتصادی و اجتماعی و سیاسی کشور صورت گرفته است. بسترهای قانونی و اجرایی ایجاد شده که با هدف مبارزه با پولشویی وعدم امکان تامین مالی تروریسم انجام گرفته، فرصتی برای کشور فراهم کرده که با رعایت استانداردهای FATF از مزایای نظام مالی بینالمللی استفاده کند. بنابراین تحلیلهای مختلف و بعضا ناآگاهانه که با اغراض سیاسی و جناحی و با هدف بدنام کردن هر نهاد، مقام اجرایی یا قانونگذاری به بهانه عدم رعایت منافع ملی و مصالح کشور صورت میگیرد صرفا موجسواری و ایجاد هیجان بینتیجه در جامعه است.
به نظر میرسد، مساله و مشکل اساسی در ایجاد تفاهم نسبت به برخی تعاریف ومفاهیم و تعیین مصادیق است. تعریف و تبیین معنا و مفهوم عبارتهای تروریسم، تروریست و عملیات تروریستی، اقدامات مجرمانه و مفاهیمی از این قبیل در مفاد بیانیه کارگروه اقدام مالی و مفاد قوانین مصوب و دستورالعملهای اجرایی کشور و رفع اختلاف ها در تفاسیر و مصادیق، موضوعی است در حوزه پیچیده حقوق بینالملل که لازم است با رعایت اصول قانون اساسی، راهبردهای کشور و مصالح ملی تعیین تکلیف شود. با این پیشفرض که مصالح و منافع ملی به هیچوجه قابل معامله نیست، کشور نیازمند بهرهمندی از متخصصان آگاه و ورزیده، باسواد و معتمد و دلسوز برای تعامل مستمر حقوقی و فنی، ارتباط و مذاکره مداوم و وسیع با کارگروه اقدام مالی است تا اختلاف در تعابیر، تفاسیر و تلقیهای طرفین را در راستای صرفه و صلاح اقتصادی- سیاسی کشور کاهش دهد. آگاهی و شناخت کامل از فضای بینالمللی و فرصتها و تهدیدهای آن و برخورد کاملا فنی و تخصصی و آگاهانه با رعایت منافع ملی نسبت به این موضوع ضرورتی انکارناپذیراست.
راهی که ایران در پولشویی باید طی کند
ایمان نوربخش مدیر ریسک بانکی
در ارتباط با بحث پولشویی نکات زیادی توسط کارشناسان مطرح شده و ابعاد مختلف آن مورد بررسی قرار گرفته است، اما ذکر نکاتی چند خالی از فایده نیست. یکی از اقدامات دولت برای مقابله با پولشویی میتواند عضویت در FATF باشد. از مهمترین اشکالاتی که مخالفان به پذیرش این استاندارد وارد میکنند این است که با قبول مفاد این طرح، برخی نهادها و سازمانهای امنیتی داخل کشور با توجه به اینکه دولتهای غربی آنها را بهعنوان سازمانهای غیرقانونی (تروریستی) میدانند، تحت تحریم قرار گرفته، ارتباط مالی آنها قطع شده و با مشکلات زیادی روبهرو میشوند. این ذهنیتی کاملا اشتباه است؛ FATF تعیین مصداق سازمانهای تروریستی را به عهده خود کشورها گذاشته است. به عبارت دیگر نهاد قانونگذار هر کشوری میتواند مصادیق سازمانهای تروریستی را برای بانکهای آن کشور تعیین کند. نکته جالب توجه اینکه در میان 198 کشور عضو این سازمان تنها درباره سه سازمان یعنی القاعده، طالبان و داعش بهعنوان مصادیق سازمانهای تروریستی اجماع وجود دارد. بنابراین FATF اختیار برقراری ارتباط و انجام تبادلات مالی را به عهده خود آن کشور گذاشته و در این زمینه هیچ دخالتی ندارد. در نتیجه پذیرش قوانین هیچ گونه محدودیتی برای نهادهای نظامی و امنیتی کشور ایجاد نمیکند.
ذهنیت اشتباه دیگری که وجود دارد آن است که قرار است اطلاعات بانکهای کشور به این سازمان داده شود. به نظر میرسد این موضوع نیز به درستی درک نشده یا قصدی برای درک آن وجود ندارد. اطلاعات کسب شده از وضعیت حسابها و تبادلات مالی هرگز در اختیار یک سازمان یا نهاد قرار نمیگیرد. بهطور کلی باید این موضوع را مد نظر داشته باشیم که اساسا FATF یک مرکز جمعآوری اطلاعات نیست، بلکه مجموعهای از استانداردها است که تقریبا تمام کشورهای دنیا آن را پذیرفته و اجرا میکنند. این استانداردها به هیچ عنوان قصدی بر دخالت در امور مالی کشور یا جمع آوری اطلاعات بانکها اعم از تراکنشهای بانکی یا لیست حسابهای بانکی را ندارند. بلکه این استانداردها از سیستم پولی و بانکی کشور عضو میخواهند که برای جلوگیری از پولشویی و انجام فعالیتهای غیرقانونی مثل قاچاق، رشوه، اختلاس و فساد اداری و... مجموعهای از فرآیندها در نظام مالی آن کشور پیاده شود که به چند نمونه از مهمترین آنها اشاره میکنیم.
یکی از اصلیترین موارد مربوط به این استاندارد، فرآیند شناسایی مشتری یاKYC ه(Know your customer) است. این استاندارد بیان میکند برای اینکه مثلا یک فرد بخواهد در یک بانک حساب باز کند باید مجموعه اطلاعاتی را در اختیار آن بانک قرار دهد. این اطلاعات علاوه بر اطلاعات هویتی، شامل اطلاعات مربوط به شغل و منابع درآمدی فرد، نشانی محل دقیق سکونت و نشانی محل اشتغال فرد، میزان حقوق و درآمد تقریبی در ماه و اطلاعاتی درباره تراکنشهای احتمالی او در حساب است. اینها مواردی است که پس از افتتاح حساب در بانک وارد سیستم بانک شده و بر اساس این اطلاعات سیستم نظارتی بانک تراکنشهای مشکوک در حسابها را کنترل میکند. بهطور مثال در صورتی که فرد یک کارمند عادی در یک سازمان دولتی باشد، انتظار مبادلات چندصد هزار دلاری در حساب او وجود ندارد. در نتیجه سیستم بانک وقوع چنین مبادلهای بهصورت یک اخطار به مسوولان آن بانک اعلام کرده و بلافاصله حساب فرد مسدود میشود.
در این شرایط فرد باید با مراجعه به بانک توضیح دهد که این مبلغ از چه محل و بابت چه فعالیتی وارد حساب شده است و در صورتی که صحت اطلاعات ارائه شده محرز شود، حساب به حالت عادی بر میگردد. یک مورد دیگر مربوط به حسابهای راکد یا حسابهای بدون هویت است. این حسابها به جهت مشخص نبودن صاحبان آن، به راحتی میتوانند مورد سوء استفاده برای مقاصد پولشویی قرار گیرند. بنابر استاندارد وضعیت حسابهای راکد باید در یک بانک مشخص شود و تا زمان روشن شدن تکلیف آنها، آن حساب باید مسدود شود. در مجموع FATF کشورها را ملزم کرده که فرآیندی سیستماتیک برای هشدار و کشف تراکنشهای مشکوک در کل سیستم بانکی کشور باید وجود داشته باشد. در واقع برای آنها مهم است که این فرآیند در نظام بانکی ما تعبیه شده باشد. در حال حاضر در مواردی بانکهای ما کنترلهایی را نه بهصورت سیستماتیک که بهصورت دستی اعمال میکنند، اما همانطور که همه میدانیم چنین نظارتی قطعا راههای فرار بسیاری را در مقابل بزهکاران قرار میدهد.
موضوع دیگر در استانداردهای مربوط به FATF، وجود شفافیت در سیستم بانکی است. در حال حاضر شاهد فعالیت مجموعهای از موسسات و صندوقهای اعتباری در نظام بانکی هستیم که برخی از آنها وضعیت مبهمی دارند، برخی بدون مجوز بانک مرکزی فعالیت میکنند و برخی دیگر رسما از سوی بانک مرکزی غیرقانونی اعلام شدهاند. این موسسات علاوه بر اینکه خودشان بخشی از پول کشور را در اختیار دارند، در حال فعالیت با سایر بانکها و نهادهای مالی هستند. در واقع بخشی از سیستم بانکی ما در حال حاضر وضعیت مبهم و خارج ار کنترلی دارد که این امر دقیقا بر خلاف استانداردهای FATF است. این استاندارد تاکید میکند که سیستم پولی و بانکی کشور باید شرایط کاملا مشخص و روشنی داشته باشد، چرا که از نظر آنها همین موسسات میتواند کانالی برای پولشویی و تبادلات مالی غیر قانونی در هر کشور باشد و به نظر میرسد برای رعایت استانداردهای FATF هم که شده باید تکلیف این موسسات و نهادهای مالی روشن شود.
راهی که ایران در پولشویی باید طی کند
فاطمه ابوالحسنلو کارشناس اقتصادی
سازمان بینالمللی ایزو، یک نهاد تنظیم استانداردهای بینالمللی و متشکل از نمایندگانی از سازمانهای استانداردهای ملی کشورها است. این سازمان در 23 فوریه 1947 و به منظور بهبود و ترویج استانداردهای اقتصادی، صنعتی تاسیس شد که دفتر مرکزی آن در ژنو است و در سال 2015، در 196 کشور جهان کاربرد داشته است. استانداردهای ایزو 9000، استانداردهای مدیریتی هستند و مبانی مدیریت کیفیت را بیان میکنند. به عبارت دیگر استانداردهای ایزو 9000 راهکارهای اجرایی برای رسیدن به کیفیت مناسب محصولات و رضایت مصرفکننده را بیان میکند. اهداف اصلی سازمان ایزو در تدوین استانداردهای بینالمللی عبارتند از:
• تسهیل تجارت بینالمللی
• کیفیت، ایمنی و امنیت، حمایت از مشتری و حفاظت از محیط زیست
• توسعه بهینه فناوریها
در کل استانداردهای ایزو باعث تغییرات مثبت برای عموم افراد میشوند و برای سازمانهای تجاری، دولتها، متخصصان و در نهایت خریداران و مصرفکنندگان نهایی مفید هستند. آنها معامله بین کشورها را آسانتر و برای دولتها سلامتی و ایمنی و حفظ محیط زیست را فراهم میکنند و انتقال تکنولوژی را به کشورهای در حال توسعه آسانتر میکنند. شرکتها رقابتپذیرتر شده و به بازارهای جدید دسترسی پیدا میکنند و مصرفکنندگان قدرت انتخاب بیشتر یافته و محصولات را با قیمت پایینتر تهیه میکنند و در نهایت استانداردهای بینالمللی به همه کمک میکند تا از امنیت حمل و نقل، دستگاهها و لوازمی که استفاده میکنیم مطمئن باشیم و محیط زیست خود را نیز حفظ کنیم.
مبارزه با پولشویی
پولشویی و تامین مالی تروریسم و تامین مالی در جهت گسترش سلاحهای کشتار جمعی تهدید جدی برای امنیت و یکپارچگی سیستم مالی است. گروه ویژه اقدام مالی (FATF) یک نهاد بین دولتی است که در سال 1989 توسط وزرای کشورهای عضو آن تاسیس شده است. هدف FATF تدوین مجموعه استانداردها و اجرای موثر اقدامات قانونی، نظارتی و عملیاتی برای مبارزه با پولشویی، تامین مالی تروریسم و دیگر تهدیدات مربوط به یکپارچگی سیستم مالی بینالمللی است. بنابراین FATF یک «نهاد سیاستگذاری» است که تلاش دارد تا اراده سیاسی را برای اصلاحات قانونی و نظارت ملی در زمینههای مذکور به ارمغان بیاورد. این گروه، یک سری از توصیهها را که بهعنوان استانداردهای بینالمللی برای مبارزه با پولشویی و تامین مالی تروریسم و گسترش سلاحهای کشتار جمعی شناخته شده است ترویج میکند. این توصیهها پایه و اساس پاسخ هماهنگ به تهدیدات یکپارچگی سیستم مالی است.
گروه FATF پیشرفت اعضای خود را در اجرای اقدامات ضروری، بررسی پولشویی و تکنیکهای مالی تروریستها و راههای فرار پایش میکند و ترویج و تصویب قوانین و اجرای اقدامات مناسب در سطح جهانی را تشویق میکند، این نهاد سعی در همکاری با سایر ذینفعان بینالمللی جهت شناسایی آسیبپذیری ملی با هدف حفاظت و جلوگیری از سوءاستفاده از سیستم بینالمللی مالی دارد. استانداردهای FATF برای تقویت پادمان جهانی و حفاظت بیشتر از یکپارچگی سیستم مالی سعی در ارائه ابزار قویتر به دولتها برای اقدام علیه جرائم مالی کرده است؛ بنابراین در استانداردهای خود تجدید نظر نمود که این تجدید نظر با استفاده از شفافیت مالی حوزههای جدید از جمله فساد مالی و فرار مالیاتی را نیز پوشش میدهد.
هدف از تجدید نظر در استانداردها:
- تقویت الزامات در مناطق پرریسک یا تقویت اجرا و پیادهسازی در حوزههایی همانند سلاحهای کشتار جمعی و شفافیت سختگیری در فساد مالی.
- انعطاف در الزامات مناطق کم ریسک.
- رویکرد ریسک محور- رویکرد مبتنی بر ریسک به موسسات مالی و سایر بخشهای تعیین شده اجازه میدهد تا از منابع خود برای مناطق پرریسک استفاده کنند.
نتیجهگیری
در ابتدای زمان پیادهسازی استانداردهای ایزو 9000 همواره مدیران ارشد سازمان نگران افشای اطلاعات محرمانه بابت ساخت محصول، فرمولاسیون، نحوه محاسبات یا سایر اطلاعات مختص هر شرکت بودهاند اما به مرور و با آشنایی بیشتر با این استانداردها مشخص شد که مهمترین خروجی پیادهسازی ایزو نگرش فرآیندی به امور سازمان است تا با اعمال بهتر مدیریت، اثربخشی اقدامات و سیستم بهتر سنجیده شود و در استاندارد ایزو، مستندسازی اصل اساسی است و شرکتها باید سیستم کنترل مستندات داشته باشند. بنابراین با نگاهی نو به استانداردهای گروه FATF و بررسی 40 توصیه جهت مقابله با پولشویی و تامین مالی تروریسم مشخص میشود که اساس این استاندارد نگاه ریسک محور بر فعالیتهای مالی، مستندسازی و داشتن اقدامات مناسب در مقابل جرائم مالی و پولشویی است و این نهاد بهدنبال افشای اطلاعات محرمانه کشورها و نهادهای مالی نیست. در نتیجه استانداردهای بینالمللی، ستون فقرات جامعه ما هستند و باعث حصول اطمینان از ایمنی و کیفیت محصولات و خدمات، تسهیل تجارت بینالمللی و بهبود محیطی که در آن زندگی میکنیم، میشوند. انطباق با استانداردهای بینالمللی کمک میکند تا همه ذینفعان اطمینان حاصل کنند که محصولات، سیستمها و سازمانها امن و قابل اعتماد و مناسب هستند./دنیای اقتصاد
دیدگاه تان را بنویسید