
دلار پول ما، ولی مساله شماست
| در پرونده هفته گذشته «تجارت فردا» (شماره ۲۰۵) درباره افزایش نرخ بهره در آمریکا و تداوم آن در سال ۲۰۱۷، پیامد این رویداد برای موقعیت دلار در برابر دیگر ارزها نیز طبعاً مورد بررسی قرار گرفته بود.

۵۵آنلاین :
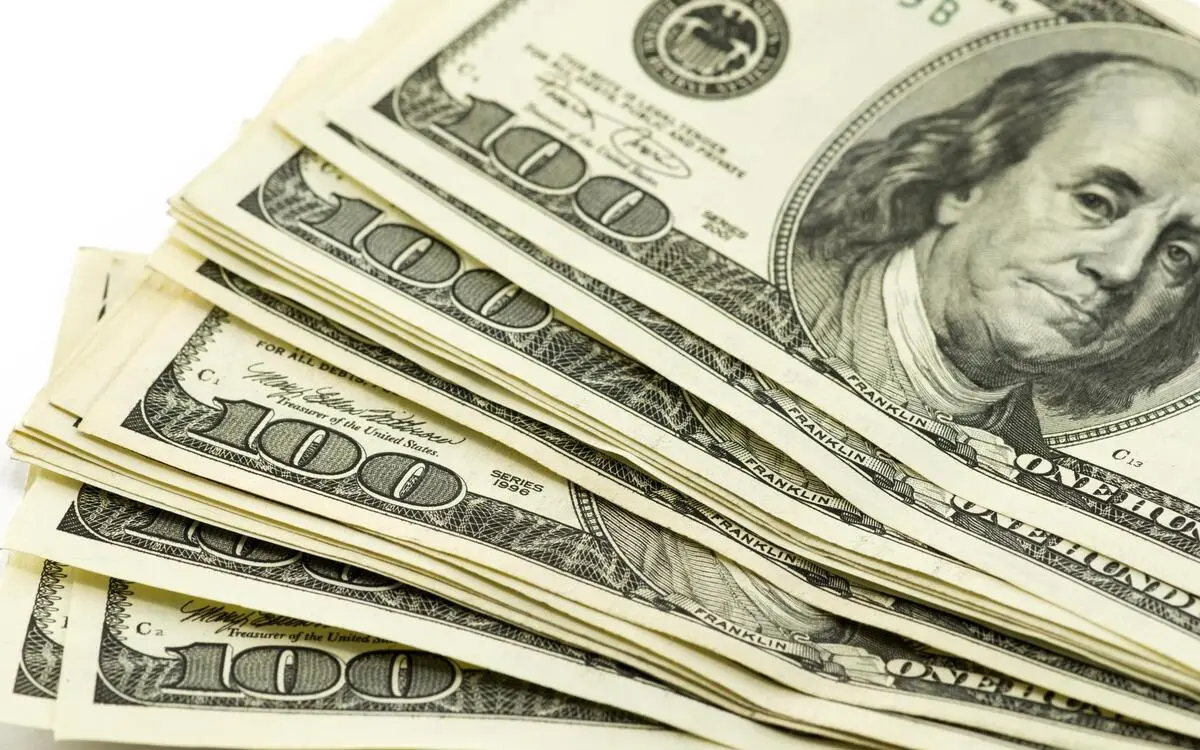
در پرونده هفته گذشته «تجارت فردا» (شماره ۲۰۵) درباره افزایش نرخ بهره در آمریکا و تداوم آن در سال ۲۰۱۷، پیامد این رویداد برای موقعیت دلار در برابر دیگر ارزها نیز طبعاً مورد بررسی قرار گرفته بود. اینکه ابتکار بانک فدرال آمریکا (فد) در راستای افزایش نرخ بهره، در بخشی بسیار بزرگی از جهان از جمله ایران، به ویژه از لحاظ تاثیر آن بر بازار جهانی ارز مورد توجه قرار بگیرد، کاملا طبیعی است. دلار پولی ملی ایالات متحده آمریکاست، ولی نقش بسیار بزرگی در روابط بینالمللی اقتصادی بر عهده دارد. ۶۲ درصد ذخایر ارزی بانکهای مرکزی جهان به دلار است و داد و ستدهای بینالمللی برای بعضی از کالاها از جمله نفت، عمدتاً به دلار آنجام میگیرد. در این شرایط اتخاذ هرگونه تصمیمی از سوی مقامهای پولی آمریکا که بتواند نرخ برابری دلار در برابر دیگر ارزها را بالا و پایین ببرد، بر کل اقتصاد جهانی تاثیر میگذارد. وقتی که در اوایل دهه ۱۹۷۰ میلادی، به ابتکار ریچارد نیکسون، رئیس جمهوری آمریکا، نظام ارز ثابت برآمده از کنفرانسی «برتون وودز» فروریخت، جان کانالی، وزیر خزانهداری آمریکا، جملهای را بر زبان راند که اهمیت آن هنوز به جای خود باقی است: «دلار پول ما، ولی مساله شماست.»
رابطه میان سطح نرخ بهره و پولی ملی یک کشور را به صورت انتزاعی نمیتوان بررسی کرد. اینکه در آمریکا افزایش نرخ بهره توانسته است به یکی از مهمترین عوامل تحکیم دلار بدل شود، به دلیل فراهم آمدن مجموعهای از شرایط مساعد برای ایجاد پیوند میان این دو رویداد است:
- به منظور بررسی موقعیت دلار در بازار جهانی ارز، موقعیت آن را در برابر پول واحد اروپا بررسی میکنیم. در سه ماهه نخست سال ۲۰۱۴، هر یورو با حدود یک دلار و ۴۰ سنت آمریکا مبادله میشد. از آن پس دلار رو به اوجگیری گذاشت، تا جایی که امروز با یورو فاصلهای بسیار ناچیز دارد و به احتمال فراوان، در آینده بسیار نزدیک با یک یورو مبادله خواهد شد. یکی از مهمترین عواملی این دگرگونی در رابطه میان دو ارز رقیب، بهبود چشمگیر در اوضاع اقتصادی آمریکاست. در واقع ایالات متحده توانست بسیار زودتر از رقیبان اروپایی و نیز ژاپن پیامدهای بحران مالی وخیم سالهای ۲۰۰۷ و ۲۰۰۸ میلادی را پشت سر بگذارد. حدود سه سال پیش معلوم بود که با توجه به بهبود اوضاع اقتصادی در آمریکا، مقامهای پولی این کشور از سیاست بسیار انعطافپذیر پولی خود صرف نظر کرده و به دوره پول ارزان (با نرخ بهره بسیار پایین) پایان خواهند داد. همین چشمانداز، به یکی از مهمترین عوامل تقویت دلار بدل شد.
- میبینیم که افزایش نرخ بهره، به عنوان یکی از مهمترین عوامل تاثیرگذار بر دلار، خود محصول تغییر وضعیت اقتصادی در آمریکا و به ویژه بهبود موقعیت این کشور در مقایسه با دیگر قطبهای صنعتی در جهان است. در حال حاضر نرخ رشد امریکا پیرامون 5/2 درصد نوسان میکند، حال آنکه همین شاخص در منطقه یورو و ژاپنی تازه به میانگین، 5/1 درصد رسیده است. از سوی دیگر نرخ بیکاری در آمریکا به زیر پنج درصد رسیده که برای اقتصادی در سطح این کشور به مفهوم اشتغال کاملی است. همزمان کسری موازنه بازرگانی آمریکا نیز رو به کاهش میرود. مجموعه این عوامل شکاف میان اقتصادهای دو سوی اقیانوس اطلس را شدت بخشیده و طبعا بر روابط میان پولهای آنها نیز تاثیر گذاشته است. افزایش نرخ بهره در آمریکا، در بطن این شرایط، به تحکیم سریع تر دلار در برابر یورو دامن زده، به ویژه از آن رو که اتحادیه اروپا، در وضعیت کنونیاش، برخلاف آمریکا نمیتواند از سیاست شدیدا انعطافپذیر پولی دست بردارد و به پولی ارزان (نرخ بهره بسیار پایین) پایان دهد.
- در این شرایط، روی کار آمدن دونالد ترامپ و سیاستهای اقتصادی اعلام شده از سوی او نیز بانک فدرال آمریکا را بیشتر تشویق کرد از سیاست احتیاطآمیز خود در زمینه نرخ بهره دست بردارد. توضیح اینکه آقای ترامپ میخواهد مالیاتها را به گونهای قابل ملاحظه پایین بیاورد و در همان حال، حدود هزار میلیارد دلار را به انجام طرحهای زیربنایی اختصاص دهد. اجرای این برنامه میتواند تنشهای تورمی دربر داشته باشد، به ویژه در شرایطی که دستمزدها نیز، زیر تاثیر اشتغال کامل، رو به افزایش میرود. این چشم انداز طبعا بانک مرکزی آمریکا را تشویق میکند برای جلوگیری از «داغ شدن» موتور اقتصاد (از جمله پرواز غیرقابل کنترل بازارهای سهام و مسکن و خطر پیدایش «حباب») نرخ بهره را بالا ببرد. بازار ارز، با آگاهی کامل از همین فشارها، بیش از پیش دلار را در موقعیت برتر قرار میدهد.
- آیا دونالد ترامپ با اوجگیری باز هم بیشتر دلار کنار خواهد آمد؟ فراموش نکنیم که پرواز اسکناس سبز به مانعی جدی برای صادرات آمریکا بدل خواهد شد. در واقع با این رویداد، صادرات آمریکا گرانتر و واردات ارزانتر میشود و وعدههای رئیس جمهوری منتخب آمریکا در مورد مقابله با واردات انبوه به ویژه از سوی چین، با مانعی بزرگ روبهرو خواهد شد. با این همه چنین پیداست که آقای ترامپ، دست کم در سال نخست ریاست جمهوریاش، به دلار نیرومند تمایل دارد و آن را به عنوان یکی از نشانههای بازگشت قدرت آمریکا تلقی خواهد کرد.
- همه این گمانهزنیها در کوتاه مدت میتوانند از اعتباری نسبی برخوردار باشند. با اطمینان توام با احتیاط میتوان گفت که تا حدود یک سال دیگر حرکت اوج گیرنده نرخ بهره در آمریکا ادامه خواهد یافت و دلار در برابر ارزهای رقیب قلههای تازهای را فتح خواهد کرد. ولی بعد از آن ابهامها به قدری زیادند که هر پیشبینی باید با چندین اما و اگر همراه بشود. آیا دونالد ترامپ برنامه خود را در زمینه کاهش مالیاتها و انجام طرح غولآسای سرمایه گذاریهای زیربنایی به اجرا خواهد گذاشت؟ اگر این برنامهها به اجرا گذاشته شوند، تاثیر آنها بر کسری بودجه و تورم چگونه خواهد بود؟ بازرگانی خارجی آمریکا، زیر تاثیر افزایش نرخ برابری دلار، در چه موقعیتی قرار خواهد گرفت؟ آیا بانک مرکزی اروپا، با توجه به تغییر چشمگیر سیاست پولی در آمریکا، خواهد توانست همچنان بر سیاست بسیار انعطافپذیر خود در زمینه نرخ بهره پافشاری کند؟ و فهرست پرسشی ها را میتوان ادامه داد.
دیدگاه تان را بنویسید