
چرا سهم فقر از منابع بانکی کم است؟
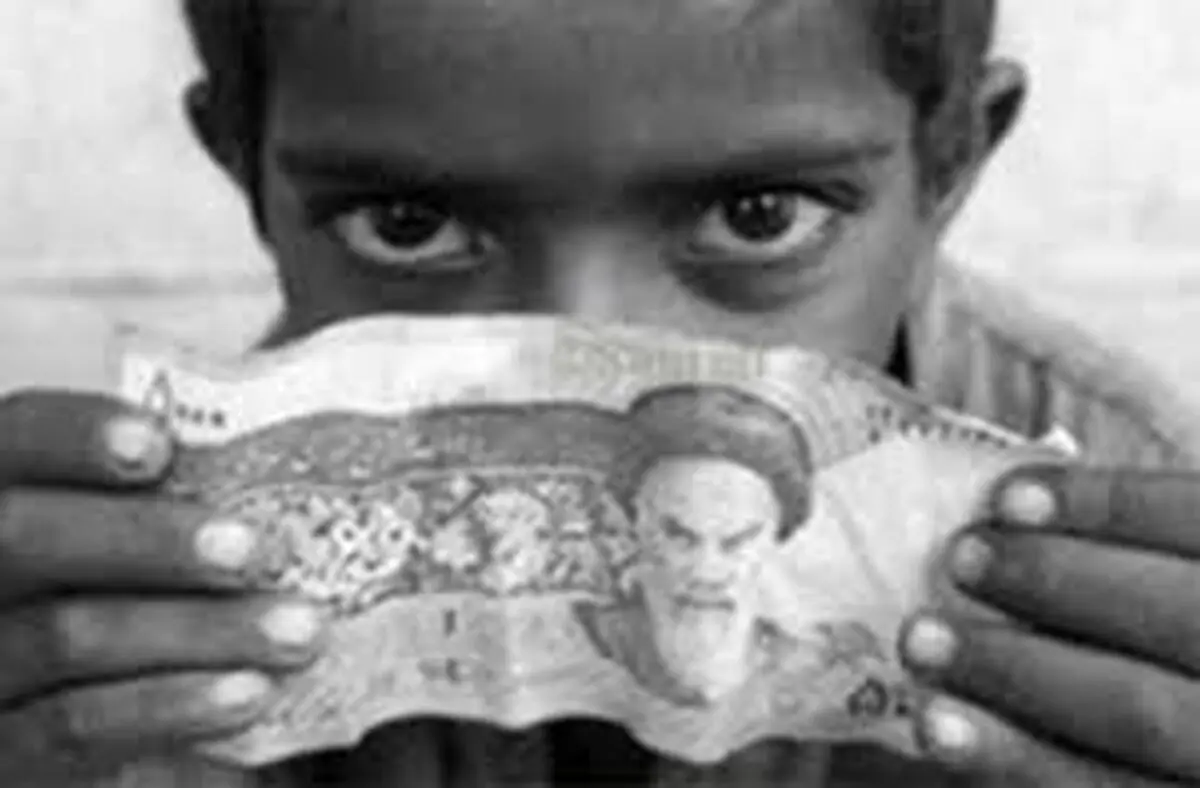
| بررسی جزئیاتی از تسهیلات بانکی نشان میدهد در سال گذشته تعداد خانوار دهک¬های پایین بهره¬مند از تسهیلات بانکی از تعداد خانوار دهک¬های بالای جامعه که تسهیلات بانکی دریافت میکنند کمتر است.

۵۵آنلاین :
بررسی جزئیاتی از تسهیلات بانکی نشان میدهد در سال گذشته تعداد خانوار دهکهای پایین بهرهمند از تسهیلات بانکی از تعداد خانوار دهکهای بالای جامعه که تسهیلات بانکی دریافت میکنند کمتر است. این تفاوت در بین خانوار شهری و روستایی نیز مشهودتر است و طبق مطالعه انجام شده در معاونت رفاهی وزارت تعاون، کار و رفاه اجتماعی خانوار روستایی طی سال گذشته یک چهارم خانوار شهری در حال بازپرداخت اقساط تسهیلات بانکی بودند. این در حالی است که سهم خانوار روستایی یک سوم کل خانوار کشور است یا در بخش دیگر مربوط به کارمندان دولت، در سال گذشته ۲۴ درصد آنها در حال بازپرداخت اقساط وامهای بانکی بودند و این در حالی است که متوسط این میزان در کشور ۱۳ درصد است. البته باید توجه کرد این مطالعه بر اساس بررسی میزان خانواری که در بودجه خود مبلغی را به عنوان بازپرداخت وامهای بانکی پرداخت میکنند انجام شده است.
- سختیهای تأمین اعتبار
در مواجهه با این قضیه نگرشهای متفاوتی وجود دارد. یک طرف داستان این است که چرا فقرا وام کمتر میگیرند؟ در پاسخ به این سؤال برخی معتقدند فقرا دارایی وثیقهپذیر کمتری نسبت به ثروتمندان دارند. مثلاً خیلی از زمینهای کشاورزی کشاورزان هنوز سند معتبر ندارد یا همینطور در مورد مسکن که برخی اقشار مسکن سنددار ندارند. بنابراین مساله حقوقی وجود دارد که چون این داراییها وثیقهپذیر نیستند. بنابراین بانکها نمیتوانند به آنها وام بدهند. اما طرف دیگر داستان این است که اگر اقشار ضعیف جامعه نتوانند وامی از بانکها دریافت کنند، کسب و کاری نیز نخواهند داشت. شاید سخن طرفداران این نگرش منطقی هم باشد چراکه اقشار ضعیف که برای راه اندازی کسب و کار به منابع مالی نیاز دارند، اگر از بانکها وامی دریافت نکنند باید از بازارهای غیرمتشکل وام بگیرند که این روش تأمین مالی هزینه بالایی دارد.
ما در این مجموعه مورد اشاره ذینفعان متعددی داریم. یک قسمت نهادهای حمایتی هستند که اعلام میکنند برای راه اندازی کسب و کار اقشار مورد اشاره یک روش تأمین مالی مناسب در نظر گرفته شود. در این مورد یک طرف آن بانکها قرار دارند که داشتن ثبات مالی آنها مهم است و نمیتوانند از منابع مالی خود وامهای کمبهره بدهند. بانک مرکزی هم اعلام میکند که به راحتی نمیتوان یک خط اعتباری با بهره پایین در نظر گرفت. در این مورد باید در نظر گرفت که اگر خط اعتباری این چنینی به میزان قابل توجهی از سوی بانک مرکزی در نظر گرفته شود، احتمالاً پایه پولی تأثیر میپذیرد و خودش را خواهد داشت. اگر هم قرار بر این باشد که از منابع بانکی برای تحقق چنین هدفی در نظر گرفته شود ممکن است به ثبات مالی بانکها آسیب وارد کند. اینکه بتوانیم این سه طرف را به نحوی در کنار هم قرار دهیم نکته مهمی است. باید مشخص شود چه نوعی از تأمین مالی هم باثبات و هم اثربخش است. واقعیت قضیه این است که گاهی وامهایی داده میشود و فرد وام گیرنده نیز میخواهد کاری انجام دهد اما به دلایلی موفق نمیشود و کسب و کار او با شکست مواجه میشود و در نتیجه نمیتواند وام بانکی خود را برگرداند. باید همفکریای صورت بگیرد تا مشخص شود چه نوع نظام بانکی باید شکل گیرد که برای فقرا هم اثربخش باشد.
البته تجربه دنیا در حوزه مایکروفاینانس موفق بوده که اثربخشی خاص خودش را داشته و در ایران هم در بخشهایی برای مایکروفاینانس تلاشهایی صورت گرفته تا ابزارهای مالی متنوعی در نظر گرفته شود. مساله این است که منابعی مانند قرض الحسنه را میتوان به افراد متقاضی پرداخت کرد اما میزان آن محدود است و اگر قرار باشد بانکها این منابع را به کارمندان خود بدهند، محدودتر هم خواهد شد. اما اگر بخواهیم یک سیستم پرداخت بهتر داشته باشیم، شاید باید خلاقیتها را برای اعتبارسنجی بیشتر، افزایش تضمین در بازپرداختها، بالا بردن اثربخشی وامها و مصرف وامها در همان محل هدف گذاری بیشتر کنیم.
در مورد وضعیت فعلی هم که میزان دسترسی اقشار ضعیف به تسهیلات بانکی نسبت به اقشار ثروتمند کمتر است، تنها بانکها مقصر نیستند. اما باید این واقعیت را بپذیریم و قبول کنیم که اکنون مهمترین مانع رشد بنگاههای خرد و متوسط همین مساله است و همین مشکل برای تولید ارزش افزوده اقشار ضعیف نیز وجود دارد و اگر آنها بخواهند کسب و کاری برای خود راه اندازی کنند دسترسی به ابزارهای مالی مناسب ندارند. این موارد نشان دهنده مشکل در بخشی رفاه و ناکارآمدی بخش مالی است که همه دست اندرکاران نوعی در این قضیه مقصر هستند. مثلاً در بخش حقوقی که دارایی وثیقهپذیر وجود ندارد یا در بخش بانکی که هنوز به فرمولی برای اثربخشی بانکها نرسیدهاند این مسائل نشان میدهد که مشکلاتی در این بخش وجود دارد. شاید باید مشخص شود چه میزان از مطالبات معوقی که سیستم بانکی دارند مربوط به تسهیلات خرد است و چه میزان هم تسهیلات کلان در این مورد سهم دارند. باید بررسی شود شرایط فعلی نظام بانکی ما و مشکلاتش واقعاً به دلیل پرداخت نشدن اقساط وامهای خرد است یا وامهای کلانی که به متقاضیان پرداخت شده است.
- نیازهای فقرا در حوزه بانکی
این سؤال هم وجود دارد که اگر قرار بر پرداخت تسهیلات به اقشار ضعیف جامعه باشد، این تسهیلات باید در راستای تأمین کدام نیازهای آنها باشد؟ اینکه آنها برای تأمین مایحتاج و خرید کالاها باید وام بگیرند. یا برای توانمندسازی و اشتغال آنها باید وامی پرداخت شود؟
شاید برای پاسخ به این سوالها نیاز به داشتن اطلاعات دقیق و بررسیهایی در این حوزه باشد اما در مجموع تسهیلات اشتغال پیچیدگیهایی دارد و در مقابل آن برای حوزه مصرف هم پیچیدگیهایی وجود دارد اما در این حوزه مثلاً برای درمان میتوان وامی پرداخت کرد. باید توجه کرد که این پیچیدگیهایی که به وجود آمدهاند شاید خیلی کارآمد نیستند و مثلاً فرد متقاضی، وام خرید مسکن دریافت میکند اما برای رهن مسکن از آن بهره میبرد. میتوان برای حل چنین مسائلی با احترام به سلایق مشتریان و مردم نوع مصرف را آنقدر دقیق در نظر نگیریم یا اینکه مانند کشورهای دیگر اعتبارسنجی از مشتری صورت گیرد و آن وقت بانک اعلام کند که هر متقاضی معتبر است یا نه. مشتری معتبر یعنی اینکه فرد اقساط خود را سر وقت پرداخت کرده و فرد خوش حسابی باشد. آن وقت میتوان برای مشتری خوش حساب یک خط اعتباری در نظر گرفت و مثلاً با پرداخت میزانی از آن اعتبار، سقف آن را افزایش داد. در واقع بانکها به مشتریان میگویند هرچند ممکن است دارایی متفاوتی داشته باشید اما اگر خوش حسابی خود را نشان دهید و اقساط و بدهیهای خود را سروقت پرداخت کنید فرصتهای بیشتری در اختیار شما قرار خواهد گرفت. نظام بانکی ایران نیز باید به تدریج به این سمت حرکت کند و برای هر مشتری خود چنین اعتباری در نظر گیرد. در کشورهای دیگر این طور نیست که همه افراد صادق و خوش حساب به دنیا میآیند بلکه سیستم به شکلی است که به افراد میگوید خودشان میتوانند اعتبار خود را بسازند. حالا این اعتبار را در مالیات یا روابط بانکی هر فرد میتوان در نظر گرفت. مثلاً در کشورهای دیگر اگر فردی در بازپرداخت وام خود یا پرداخت مالیات کوتاهی کند سیستم به گونهای است که برای او مشکلاتی را به وجود خواهد آورد تا فرد رفتار خود را اصلاح کند. سیستم است که افراد خوش حساب میکند و اجازه نمیدهد با رفتارهای خود برای دیگران و سیستم مشکلی به وجود آورند.
اما در کشور ما بیش از ۹۳ درصد افراد بالای ۱۵ سال، حساب بانکی دارند که در کشور آمریکا هم این طور نیست. با این حال چقدر از این افراد، مشتریان خوش حساب هستند و چقدر از این افراد از تسهیلات بانکی بهره میبرند؟ شاید آمارها و شاخصهای سختافزاری ما نسبت به دیگر کشورها مناسبتر باشد اما مساله مهمتر شاخصهای نرمافزاری است. اینکه چقدر از مشتریان بانکها میتوانند تسهیلاتی دریافت کنند. وقتی مشاهده میکنیم فقط ۱۳ درصد ایرانیان وام بانکی میگیرند متوجه میشویم که از نظر شاخصهای نرمافزاری مشکلاتی وجود دارد که شاید پس از رفع آنها بتوان دقیقتر در این مورد تحلیل کرد که این نظام بانکی چگونه میتواند به فقرزدایی کمک بیشتری کند.
منبع : تجارت فردا
دیدگاه تان را بنویسید