
سپرده ها تحت تأثیر چه عواملی میان بازارها گردش می کنند؟
| چارچوبهای سپرده گذاری و قوانین و قواعد مترتب بر قیمت گذاری در این حوزه باعث میشود مباحث کلاسیک اقتصاد چندان مطرح نباشند یا حداقل با ملاحظات فراوان مطرح شوند.

۵۵آنلاین :
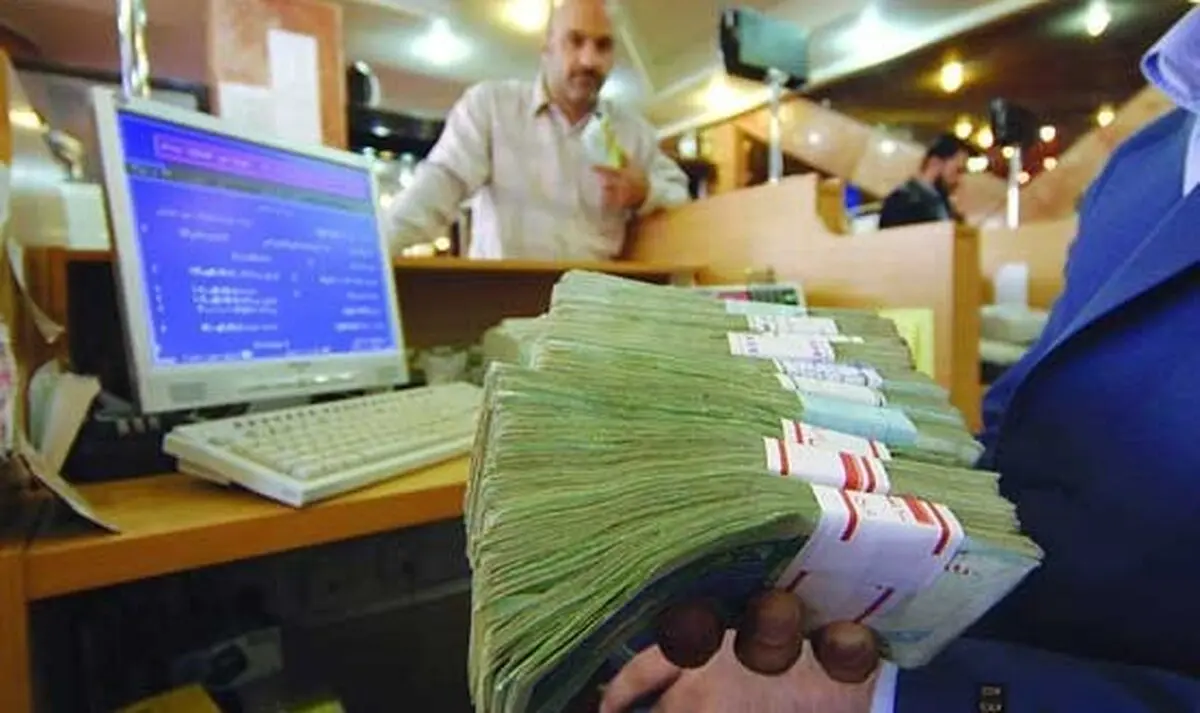
چارچوبهای سپردهگذاری و قوانین و قواعد مترتب بر قیمت گذاری در این حوزه باعث میشود مباحث کلاسیک اقتصاد چندان مطرح نباشند یا حداقل با ملاحظات فراوان مطرح شوند. «نرخ سود علىالحساب» به عنوان مهمترین جزء قراردادهای بسته شده بین بانک و کارگزاران اقتصادی، یک مفهوم منحصربهفرد است که شاید در کمتر مبحث اقتصاد کلاسیک با آن مواجه میشویم. به عبارت دیگر قیمت به عنوان جزء مهمی از بازار و به معنای کلاسیک خود وجود ندارد. مطابق با قواعد فعلی، اگر بازدهی فعالیتهای بانک در حوزه قرارداد کمتر از نرخ سود علیالحساب باشد، بانک این کسری را به دارنده حساب سپرده پرداخت میکند. با این حال مازاد سود میان بانک و سپردهگذار تقسیم میشود. به عبارت دیگر سود علیالحساب ایک نرخ حداقل تضمین شده را شکل میدهد. محدود کردن این نرخ تضمین شده از سوی سیاستگذار یا مقام ناظر را نمیتوان عیناً به عنوان وضع قیمت سقف یا سرکوب مالی در نظر گرفت زیرا ممکن است در پایان سال مالی، بازدهی حساب سپرده بیشتر از آن باشد.
البته واکنش کارگزاران در بازارهای مختلف الزاماً بر پایه آنچه روی کاغذ نوشته شده، رخ نمیدهد بلکه برداشت آنها از رویکردهای سیاستگذاری و عملکرد بازار ملاک قرار میگیرد. در این بخش با موضوع پیچیدهای مواجه نیستیم، هیجانات کارگزاران یا به تعبیری روحیه حیوانی آنها عامل تعیین کننده تغییرات کوتاهمدت است. اگر کارگزاران احساس کنند که انتقال منابع به بازارهای دارایی دیگر منافع بیشتری برای آنها دارد، منابع به این بازارها منتقل میشود و بیثباتیهایی را منجر میشود. برعکس اگر این احساس ایجاد نشود، منابع در شبکه بانکی میماند. طول دوره این تصمیمات کوتاهمدت است اما اینکه چه مقدار واحد زمان به طول میانجامد، شاید پاسخ مشخصی نداشته باشد و به ماهیت بازار هدف مخصوصاً درجه نقدشوندگی آن بستگی داشته باشد.
احساس یا به بیانی علمیتر مطلوبیت کارگزاران حداقل به چند عامل نرخ بازدهی انتظاری، میزان ریسک و احتمالاً نقدشوندگی داراییهای هدف بستگی پیدا میکند. قاعدتاً بازدهی انتظاری بالاتر، ریسک کمتر و نقدشوندگی بیشتر آنها را به انتقال منابع بیشتر تحریک میکند. تقریباً تمام پیچیدگی موضوع نیز در این سطح مطرح میشود؛ اینکه دخالت سیاستگذار چگونه بازدهی، ریسک و نقدشوندگی داراییهای مختلف را در مقایسه با یکدیگر تحت تأثیر قرار میدهد. ظرفیت یادداشت حاضر، بررسی برخی نکات در این خصوص است.
یکم: سیاست ارتباطی بانک مرکزی از جمله عواملی است که میتواند به کنترل هیجانات کارگزاران اقتصادی و کاهش احتمال بیثباتی دیگر بازارهای دارایی بینجامد. یک سیاست ارتباطی مناسب میتواند بر تبیین تفاوت سود علیالحساب و سود قطعی برای عموم مردم تمرکز کند. اگر عموم مردم نسبت به حداقلی بودن نرخهای گزارش شده بانکی دید پیدا کنند، واکنش آنها محدودتر خواهد بود. البته مشاهدات تاریخی چندان در تبیین این موضوع با سیاستگذار همراه نیستند زیرا در بیشتر دورهها پرداختی بالاتر از سود علىالحساب صورت نگرفته است. این موضوع تنها محدود به دوره فعلی که در آن عملاً بانکها با مشکلات سودآوری مواجه هستند، نیست. به نظر میرسد در دورههایی که نرخ بازدهی حقیقی سپرده گذاری در بانک منفی بوده است نیز محاسبات سود علیالحساب مطابق با آنچه از این واژه برداشت میشود، رخ نداده است. بنابراین دور از ذهن نیست که اطمینان بخشی به یک سطح مشخص نظارت و استاندارد فعالیت، یک موضوع میان مدت است.
دوم: وقفه زمانی میان اعلام سیاست و اجرای آن میتواند به کاهش بیثباتی در بازارهای دیگر کمک کند. این موضوع در بخشنامه بانک مرکزی دیده شده است به این معنی که در آن عنوان شده «از ابتدای روز شنبه مورخ 11/۶/96 بانکها و مؤسسات اعتباری موظفاند نرخ سود علیالحساب ...». البته ممکن است نسبت به مزایا و معایب اجرای این سیاست با اعلام قبلی در مقایسه با یک سیاست بدون اعلام، اختلافنظر وجود داشته باشد. سبک و سنگین کردن این موارد موضوع یادداشت فعلی نیست.
به نظر میرسد وقفه زمانی اعلام شده بتواند هیجانات مردم به منظور خروج سپرده از بانک را کاهش دهد. به عبارت دیگر تقاضا برای سپرده گذاری یک ساله در فرصت به وجود آمده افزایش مییابد. قاعدتاً منابعی که در این حین در اختیار سیستم بانکی قرار میگیرد، اگرچه برای شبکه بانکی هزینه بالاتری دارد اما اجازه ورود به بازارهای دیگر نمییابد. به عبارت دیگر این اقدام سیاستگذار خواسته یا ناخواسته به این نتیجه ختم میشود که به هزینه شبکه بانکی، بیثباتی مالی کنترل شود. قاعدتاً تحلیلهایی که تنها بر وضعیت شبکه بانکی تمرکز میکنند، به این دلیل ممکن است از سیاستهای با اعلام قبلی انتقاد کنند. در صورت صحت این تحلیل میتوان از نقش بانک مرکزی در ایجاد ثبات در کل بازارهای مالی تقدیر کرد.
سوم: کاهش سودقطعی سپرده گذاری در بانک الزاماً به معنی مطلوبتر بودن سرمایه گذاری در داراییهای دیگر نیست. اگر نیروی افزایش دهنده سطح نرخ سود در شبکه بانکی، آن طور که پیوسته عنوان میشود، رقابت قیمتی عرضه کنندگان این بازار با یکدیگر باشد، این به آن معناست که نرخ سود در این بازار فاصله نسبتاً زیادی از بازدهی در بازارهای دیگر گرفته است. به بیان دیگر همان ساختاری که اجازه رقابت قیمتی و افزایش نرخ سود در شبکه بانکی را داده است، همان ساختار تصمیم به کاهش نرخ با استفاده از مکانیسمهای در دسترس خود میگیرد. در این نگاه، نزدیک شدن بازدهی فعالیتهای این بازار به نرخ متوسط بازدهی در اقتصاد هدف مقام ناظر است نه کمتر شدن نرخ بازدهی از متوسط نرخ بازدهی اقتصاد. بنابراین به دور از هیجانات کاذب، به نظر نمیرسد این اقدام به خودی خود مقدمات بیثباتی بازارهای دیگر را فراهم کند.
به موازات نکته قبل، توجه به ریسک بازدهی بازارهای دیگر نیز بااهمیت است. فرض ریسک گریز بودن کارگزاران به نظر پذیرفته شده میآید به این معنی که داراییهای ریسکیتر برای داشتن سطح مطلوبیت یکسان نسبت به داراییهای کمریسکتر، نیاز به نرخ بازدهی بالاتری دارند. در این حالت الزاماً کمتر شدن نرخ بازدهی انتظاری سپردهگذاری در بانک به بیثباتی بازارهای دیگر نمیانجامد.
چهارم: بسیاری از جنبههای مطرح شده در بحثهای فوق (مخصوصاً بحث اثرات وقفه زمانی پیش از اجرای بخشنامه) به نقدشوندگی سپردههای بانکی مربوط میشود. موضوع تغییر نرخ سود علیالحساب سپرده گذاری سرمایه گذاری به نرخ سود سپرده گذاری کوتاهمدت عادی، در صورتی که سپرده گذار قبل از پایان مدت قرارداد اقدام به برداشت یا بستن حساب خود کند، در بخشنامه جدید دیده شده است. به عبارت دیگر تقاضای سپرده گذار به منظور انتقال منابع خود به دیگر بازارهای دارایی کنترل میشود. اینکه آیا قراردادهای فعلی (قبل از ۱۱ شهریور) نیز این شرایط را اعمال میکنند، از حوزه اطلاعات نویسنده خارج است. قاعدتاً تحلیل دقیقتر نیاز به آشنایی بیشتر با جزئیات قراردادها دارد. به عنوان مثال از پیچیدگی این بحث، در برخی قراردادها، نرخ منوط به تصمیمات شورای پول و اعتبار شده بود به این معنی که در صورتی که این شورا تصمیم به کاهش نرخ بانکی پیش از سررسید قرارداد بگیرد، نرخ جدید ملاک محاسبه سود قرار میگرفت.
پنجم: از منظر مباحث رفاهی، سرریز اثرات سیاستگذاری تعیین نرخ به بازارهای اجاره میتواند بااهمیت باشد. ماهیت این بازار به گونهای است که بحث تقاضای سفته بازی در آن مطرح نیست و کنترل سیاستگذار بر نرخهای آن حداقل است. تقویت پایگاههای داده، سیاستهای مالیاتی مناسب و بهبود نظارت میتواند در کنترل نرخ در این بازارها هم راستا با دیگر بازارهای مرتبط مؤثر باشد. ذکر این نکته لازم است که مطابق با برخی قواعد بهینهیابی، اگر در بخشی از اقتصاد به دلیل دخالت سیاستگذار اختلالی ایجاد شد، واکنش بهینه آن نیست که دیگر بخشهای مرتبط به حالی خود رها شوند.
ششم: تحلیل بلندمدت تأثیرپذیری بازارهای مختلف از اقدامات فعلی سیاستگذار در هالهای از ابهام قرار دارد. فارغ از بحث بیثباتی تصمیمات سیاستگذاری که عامل تعیین کنندهای در این زمینه است، انتظار میرود منافع بلندمدت حل مشکلات سودآوری بانکها در بهبود شرایط تأمین مالی مهمترین کانال اثرگذاری این سیاستها بر شرایط کلان اقتصاد و بازدهی فعالیتهای اقتصادی باشد. کاهش نرخ سود سپرده به خودی خود توانایی ایجاد پتانسیلهای لازم در این زمینه را ندارد هرچند در شرایط نرخهای فعلی یکی از شروط لازم و از اقدامات مثبت سیاستگذار به شمار میآید.
منبع : تجارت فردا
دیدگاه تان را بنویسید