
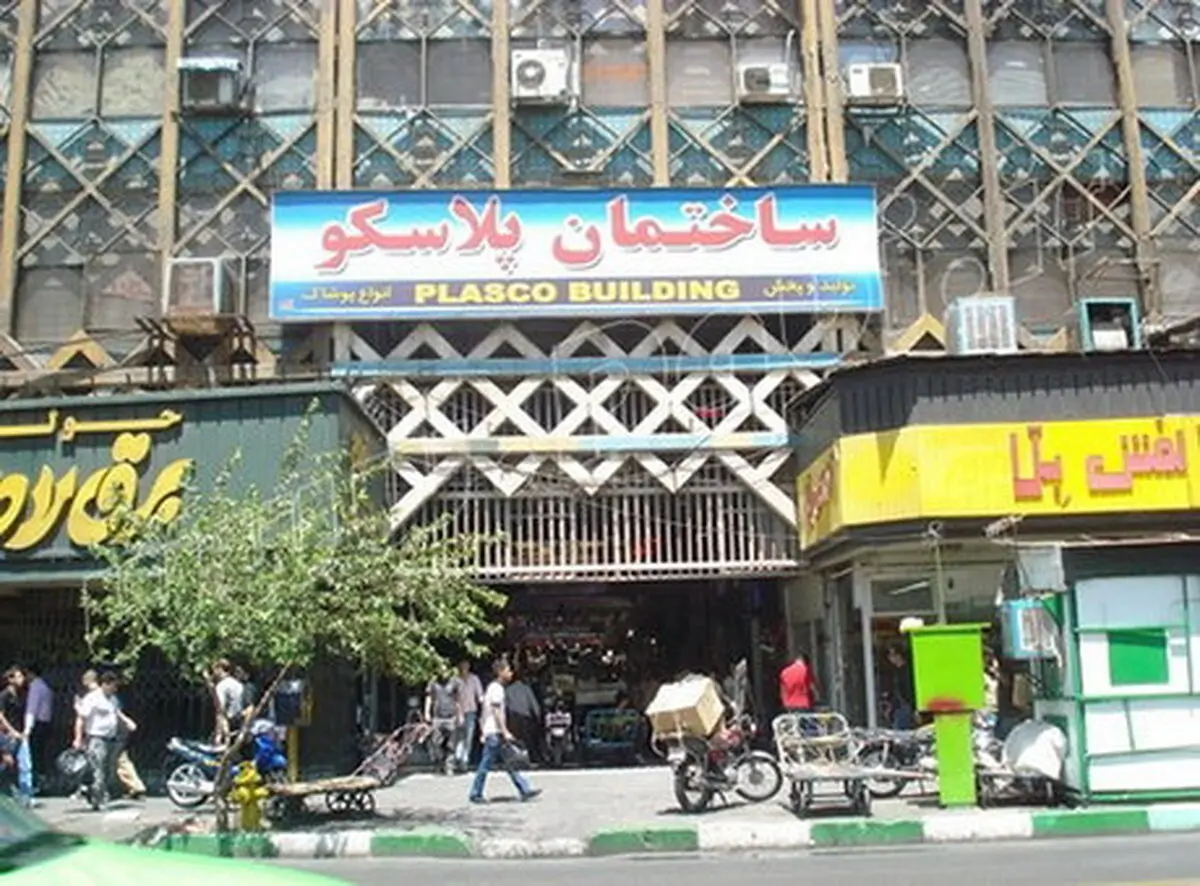
عاقبت پلاسکو فراموش شدن است
| زندگی روزانه ما همواره با ریسک مواجه است. از اول صبح که از خواب بیدار میشویم با خطرات مختلفی مواجه هستیم که تعدادی را به روشهای متفاوت و منطقی کنترل کردهایم و تعدادی را به روشهای متفاوت و منطقی کنترل کرده ایم و تعدادی را به گونهای عجیب مدیریت نمیکنیم.

۵۵آنلاین :
زندگی روزانه ما همواره با ریسک مواجه است. از اول صبح که از خواب بیدار میشویم با خطرات مختلفی مواجه هستیم که تعدادی را به روشهای متفاوت و منطقی کنترل کردهایم و تعدادی را به روشهای متفاوت و منطقی کنترل کرده ایم و تعدادی را به گونهای عجیب مدیریت نمیکنیم. همه میدانند امکان برق گرفتگی زمانی که دستمان خیس است به شدت افزایش مییابد اما هنگامی که از حمام خارج میشویم کلید برق را لمس و چراغ را خاموش میکنیم. همه میدانیم زمانی که از خانه خارج میشویم احتمال دارد یکی از تعداد بیشمار خودروهای موجود در خیابان ما را زیر بگیرد اما خارج شدن از خانه را کنسل نمیکنیم و خیلی راحت به کارهایمان میرسیم. ریسکها در زندگی و کار به دو بخش ریسکهای فعال (Active Risk) و ریسکهای پس زمینه (Background Risk) تقسیم میشوند. ریسکهای فعال ریسکهایی هستند که انسان به آنها توجه میکند و به صورت فعال ذهن فرد را درگیر خود میکند به عنوان نمونه وقتی قصد خوردن غذایی بیرون از منزل را داریم به تمیزی مغازه و محیط توجه میکنیم یعنی به ریسک مسمومیت توجه میکنیم یا زمانی که قصد داریم جسم برندهای را جابهجا کنیم به برندگی آن جسم توجه میکنیم. اما تعداد بیشتری از ریسکها در زندگی ما در بخش ریسکهای پسزمینه قرار گرفتهاند که یکی از دلایل تبدیل شدن این خطرات به ریسکهای پسزمینه مجاورت مکرر با خطر است. ما هر روز از خانه خارج میشویم و خودروهای زیادی از کنار ما با سرعتهای مختلف عبور میکنند. جالب اینکه در کشور ما خودروها روی خط عابر به سرعت خود میافزایند، از سویی تعداد قربانیان حوادث رانندگی و کشته شدن عابران پیاده آماری قابل توجه است اما به دلیل مجاورت مکرر ما با این خطر، بهرغم پیامد شدید آن که میتواند منجر به فوت شود و میزان مجاورت با آن که بسیار زیاد است، نگرانی چندانی ایجاد نمیکند چراکه به ریسک پس زمینه تبدیل شده است.
ماجرای پلاسکو هم از این قاعده مستثنی نبود. انبار غیرایمن مواد اولیه و محصولات تولیدی، انسداد مسیرهای دسترسی و پلکانها، رعایت نکردن قوانین اولیه ایمنی و ارتکاب خطاهایی مانند استفاده از لوازمی مانند کپسولهای گاز مایع در تمامی سایزها و صدها مورد دیگر، در کنار نبود سیستم اعلان و اطفای حریق، نبود آموزش شهروندی و عدم توجه به مدیریت بحران شهری با نبود پله فرار، جورچین را کامل کرد و حادثه تلخ فروریختن ساختمان پلاسکو را رقم زد که به تیتر یک خبرگزاریهای دنیا تبدیل شد و ۹ روز کشور را در کمایی کشنده فرو برد.
واقعیت این است که ساکنان پلاسکو هر روز این آشفتگی را میدیدند اما ریسک آتش سوزی به ریسک پسزمینه ایشان تبدیل شده بود و از نگاه آنان وضعيت پلاسکو وضعيتی غیرعادی به نظر نمیرسید. این در حالی است که مشتریان و بازرسان با اولین مراجعه به ناایمن بودن محل پی میبردند چراکه ایمنی یک حس مشترک (Common Sense) است و هر شخص عادی با این حس مشترک میتواند با دیدن موقعیتی خاص ناایمن بودن آن را تشخیص دهد. فرق افراد عادی با متخصصان ایمنی آن است که افراد عادی خطرناک بودن خیلی از موقعیتها را تشخیص میدهند، اما متخصصان ایمنی راهکارهای ایمن سازی این موقعیت را میدانند و این تفاوت اصلی با این دو نگاه است.
با تعریف و اصطلاح تعادل بد زیاد موافق نیستم. در پلاسکو ما شاهد تعادل نبودیم که اگر تعادلی وجود داشت این اتفاق رخ نمیداد. زمانی میتوانیم از تعادل صحبت کنیم که بین موارد ناایمن و روشهای ایمن سازی برابری نسبی وجود داشته باشد. زمانی تعادل معنی میدهد که دو نیرو بتوانند در نقطهای یکدیگر را خنثی کنند و شاهد اثبات باشیم اما در حادثه پلاسکو تعادلی بین اختیارات آتش نشانی و برش و قدرت بنیاد مستضعفان وجود ندارد. بنابراین باید بر اساسی واقعیتهای جامعه و روابط حاکم بر جامعه موضوع را بررسی کرد.
شهرداری بر اساس بند ۱۴ و ۲۰ ماده ۵۵ قانون شهرداریها میتوانسته راسا اقدام به ایمن سازی کند و این ایمن سازی از جمله وظایف شهرداری در صورت عدم تمکین مالک است اما شهرداری فقط به صدور اخطار بسنده کرده است. در این موقعیتها صدور اخطار نقطه فرار بیمهها محسوب میشود؛ به عنوان نمونه بازرسی بیمه پس از بازرسی از محلی بیمه شده اقدام به گزارش موارد ناایمن میکند و از بیمهگذار میخواهد موارد ناایمن را رفع کند. اگر حادثهای رخ دهد و موارد رفع نشده باشد بیمه از پرداخت خسارت سرباز خواهد زد و به اخطارهایی که ارسال کرده استناد میکند. شهرداری تهران در این بخش از اختیارات خود استفاده نکرده و به ایفای نقش شرکتهای بیمه اکتفا کرده است که جای تعجب دارد. در مصاحبه منتشر شده از جلسه شورای شهر، شهردار محترم تهران اشاره میکند که پلمب این گونه اماکن به دلایلی که اشاره میکنند ممکن نیست و از جمله دلایلی که ایشان ارائه میکند این است که در صورت پلمب ساختمان، شهرداری متهم میشود به اینکه در این وضع اقتصادی و اخطار اقدام به پلمب ساختمان پلاسکو میکرد و این وقف موقت فعالیت در این ساختمان یک هفته یا حتی یک ماه به طول میانجامید ضرر وارده به اقتصاد خیلی کمتر از هزینههای حادثه امروز بود و حالا ما با ساختمانی فروریخته مواجه نبودیم.
سال ۱۳۸۶ در جلسهای حضوری در محل شهرداری تهران، شخصا به آقای قالیباف، شهردار محترم تهران موضوع بحرانهای شهری و شهروندی و حلقه گمشده مدیریت بحران شهری را گوشزد کردم اما حادثه پلاسکو و پیش از آن حادثه جمهوری و پیشتر آن حادثه سعادتآباد نشان میدهد مشکل در این بخش همچنان حل نشده باقی مانده است. البته پس از آن جلسه، شهردار محترم و شهرداری هرگز پیگیر موضوع نشدند که اگر میشدند گزارشی را مربوط به سال ۱۳۸۱ می یافتند که از سوی پروفسور مشکاتی و تیم همراه ایشان تهیه کرده بود این گزارش پس از بازدیدهای متعدد در زمان شهرداری آقای ملک مدنی همزمان با غرق شدن هشت دختر بچه در دریاچه شهرداری تهیه شده است و بخشی از نتایج آن تحت عنوان «تهران ایمن نیست» در مجله «شهرنگار» به چاپ رسید، گزارش تکمیلی و ارائه مربوطه تقدیم شهردار وقت شده و به فراموشی سپرده میشود، درحالی که با مراجعه به گزارش اشاره شده و توجه به جلسهای که شخصا با شهردار محترم داشتهام میتوانستیم جلوی بسیاری از حوادث شهری را بگیریم اما این کار انجام نشد و امروز فقط خانوادههای داغدار هشت دختر بچه غرق شده در پارک شهر آن حادثه تلخ را به خاطر دارند و کسی در شهرداری از گزارش یادشده اطلاع هم ندارد و متاسفانه باید گفت بهزودی این عاقبت نصیب پلاسکو هم خواهد شد.
یکی از وظایف شهرداری با به کارگیری بیلبوردهای شهری و امکانات تبلیغاتی که در اختیار دارد، آگاهی دادن و آموزش شهروندان است درحالی که میبینیم انواع کمارزشتر آگهیرسانی روی این بیلبوردها نصب میشود و معمولا کمترین توجهی به ایمنی و آموزشهای مربوط به آن نمیشود.
در آخر پلاسکو با وجود اینکه یک حادثه منحصربهفرد تلقی میشود یک حادثه منحصربهفرد نیست. این حادثه با احتمال وقوع کم و شدت پیامد زیاد باید مورد توجه مسئولان قرار میگرفت. حادثهای که در واقع از سالها پیش استارت وقوع آن خورده شده بود در آخرین روز دیماه با کامل شدن زنجیره به سبب بروز رویدادهایی تلخ شد. قوانین بسیاری در جهان پس از وقوع حوادث تغییر میکنند و بهبود مییابند تا از وقوع مجدد حوادث مشابه پیشگیری شود اما این بخش از حادثه یعنی درسهایی که باید گرفته شود و قوانینی که باید تغییر کند کجای فرهنگ اجتماعی ما واقع شده است؟
از سوی دیگر اشارههایی به بیمه بودن یا نبودن محل حادثه شده است. بیمه در اصل برون سپاری ریسک است ولی شرکتهای بیمه نیز بیگدار به آب نمیزنند و بیحساب بیمه نمیکنند. همانگونه که اشاره شد اگر در بازرسیهای بیمهای عدم انطباقی مشاهده کنند و رفع نشده باشد صنعت بیمه مسئولیت نمیپذیرد و عدم رفع انطباق نقطهای است که بیمه از آن استفاده خواهد کرد. اما مکته مهمتر در این بخش اینکه اگر به فرض ساختمان پلاسکو کاملا تحت پوشش بیمه بود آیا عدم رعایت ایمنی و بروز حادثه ضربهای به صنعت بیمه نبود؟ مگر بیمهها پول خود را از خارج از کشور تامین میکنند؟ مگر پول بیمهها سرمایه این مرز و بوم نیست؟ کجای دنیا رسم است که عدهای آتشی به پا کنند و آتش نشانان جان ببازند و بیمه جبران خسارت کند. به عنوان کسی که در مقام کارشناس بیمه آتش سوزی فعالیت کرده، به جرات میگویم حتی اگر پلاسکو بیمه بود یا باشد به دلیل عدم رعایت ایمنی، شرکت بیمه میتواند از پرداخت خسارت سرباز زند.
ایمن سازی پلاسکو کار غیرممکنی نبود. ایمنی نسبی است و میتوانستیم اصل ALARP را در آنجا به راحتی اجرایی و از وقوع حادثه یا افزایش شدت پیامد پیشگیری کنیم.
منبع : مجله ی تجارت فردا
دیدگاه تان را بنویسید