
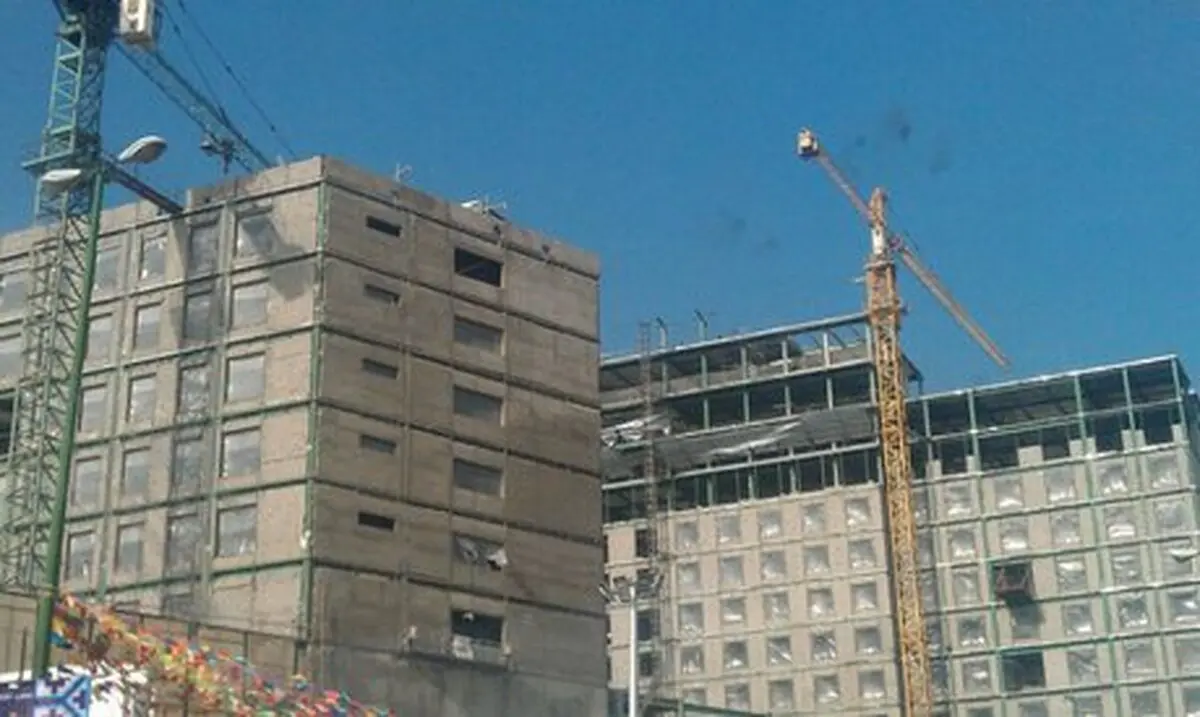
رشد صدور پروانه ساختوساز نشانه چیست؟
| آمار ایران گزارشی مبنی بر توقف روند کاهش صدور پروانههای عملی ارائه کرده است. این خبر نه تنها تحلیلگران بازار مسکن بلکه سایر بازارهای موازی مسکن را وادار به تامل کرده که آیا دوره انتظار رونق مسکن به سر آمده است یا صرفا نوسان کوتاه مدتی بوده که به اقتضای فصل رخ داده است؟

۵۵آنلاین :
آمار ایران گزارشی مبنی بر توقف روند کاهش صدور پروانههای عملی ارائه کرده است. این خبر نه تنها تحلیلگران بازار مسکن بلکه سایر بازارهای موازی مسکن را وادار به تامل کرده که آیا دوره انتظار رونق مسکن به سر آمده است یا صرفا نوسان کوتاه مدتی بوده که به اقتضای فصل رخ داده است؟
با توجه به روند تغییرات قیمت مسکن طی چند سال گذشته شاهد مشابه مدت عمر دوران رکود و رونق بودهایم، به طوری که دورههای رکود و رونق به طور متوسط در حدود سه سال به طول میانجامید. این در حالی است که رکود مسکنی که در آن به سر میبریم در حال ورود به پنجمین سال خود است. آیا این دوره متفاوت از دورههای پیشین است؟ آیا بازار مسکن تحمل انقباض بیش از این را دارد؟ آستانه پرش قیمت مسکن به چه میزان است و این پرش چه زمانی شروع خواهد شد؟ اینها و دهها پرسش، تبدیل به دغدغه تقریبا همه فعالان اقتصادی و به ویژه خریداران و فروشندگان مسکن شده است.
با نگاهی سطحی به قیمتها در بخش عرضه و توان خرید در بخش تقاضا میتوان گفت منحنیهای عرضه و تقاضای مسکن در نزدیکترین نقطه به محور قیمتها همدیگر را قطع کردهاند. به عبارتی، نمودار عرضه بالاتر از نمودار تقاضا قرار داد. هنوز توان مالی تقاضاکنندگان قادر به انتقال این نمودار به سمت بالا نیست و فروشندگان نیز قادر و مایل به انتقال به پایین منحنی عرضهشان نیستند. قادر و مایل از این جهت که خواب سرمایه طی سالهایی که مسکن در رکود قرار داشت، اجازه کاهش قیمت را به عرضه کنندگان نمیدهد.
همانطور که در شکل زیر پیداست، نرخهای رشد سطح عمومی قیمتها، متوسط درآمدها و قیمت مسکن همگرا شدهاند، اما این کافی نیست، برای تقریب توان خرید به قیمت مسکن، نیازمند پیشی گرفتن رشد درآمدها بر رشد قیمتها بوده که متاسفانه هنوز این موضوع رخ نداده است.
از سوی دیگر، نباید نقش دولت یازدهم را در طولانی شد ن دوره رکود کمرنگ دانست، زیرا بهبود فضای کسب و کار و رشد و رونق در کل اقتصاد نیازمند رونق همزمان در تمام بخشهای اقتصادی است نه رونق در یک یا چند بخش از جمله بخش مسکن. از این رو بهبود شرایط اقتصادی و انگیزه سرمایه گذاری میان مدت و بلند مدت نیازمند کاهش التهاب بازارها و مدیریت نوسانات نرخهاست که دولت یازدهم با شناسایی مساله و راهکار، درصدد درمان اقتصاد آسیب دیده دوره قبلی برآمد. یکی از مسیرهای کوتاه و پرخطر، انجماد سرمایه و نقدینگی است که دولت در جهت کاهش التهاب بازار به کار گرفت. تمامی تلاشهای دولت برای یازگشت رونق به بازار مسکن، حالت نمایشی و جانبدارانه داشته و از اثربخشی بسیار پایینی برخوردار بودند. این موضوع سبب شد تا بازار سرمایه و پول کاهش یابد. کاهش بازدهی، کاهش انگیزه سرمایه گذاری در این بخش را به همراه داشت.
بنابراین به علت سهم بالای جهش قیمت بازار مسکن در تورم، سرکوب این بازار، توانست تورم را به طور قابل ملاحظهای کنترل کند. از طرفی، به نظر میرسد دولت همچنان اصرار به ادامه این وضع داشته باشد تا به اهداف خود نائل آید.
زمان خروج از رکود چه زمانی خواهد بود؟ پاسخ این سوال به دو دلیل امسال و اوایل سال آینده نخواهد بود. یعنی اگر جهشی در قیمت مسکن رخ دهد، موکول به اواسط به بعد سال آینده خواهد شد.
دلیل اول به وقایع سیاسی کشور مربوط به انتخابات مهم ریاست جمهوری شورایهای اسلامی شهر روستا در اردیبهشت ماه سال آینده برمیگردد، که عموما بازار مسکن از این رویدادها تاثیر پذیرفته و چند ماه قبل و بعد از انتخابات فضایی آرام در این بازار حاکم است.
دومین دلیل و مهمترین آنها، به محرک اصلی تورم در ایران یعنی نرخ سودهای بانکی مربوط میشود. طی دو سال گذشته، بانک مرکزی با هدف کاهش تورم، اقدام به کاهش نرخ سودهای بانکی کرده و نرخ سود سپردهها را از ۲۳ درصد به ۱۵ درصد کاهش داده است. غافل از اینکه با این عمل، از جبران قدرت خرید و ارزش از دست رفته پول مردم در دوران تورمی ۳۰ تا ۴۰ درصدی جلوگیری کرده است و در این بین باز، قربانی اقتصادی، مردم شدهاند. با این وجود، کاهش اجباری نرخ سودها و عدم فروکش حرص جبران ارزش پول از سوی مردم از یک طرف و انجماد منابع و معوقات بالای تسهیلات که موجب کاهش سیالیت پول در بازار و افزایش ریسک نقدینگی نظام بانکی شده است، قیمت پول را افزایش داده و به احتمال بسیار بالا، این افزایش همچنان ادامه خواهد داشت. به تناسب افزایش قمیت پولی در بانکها، نرخ سود تسهیلات بیشتر شده یا شرایط پرداخت تسهیلات سختتر خواهد شد. همین امر کاهش سرمایه در گردش تولید را به همراه داشته و بنابر نظریه هایک، کاهش تمایل سرمایه گذاری میانمدت و بلندمدت را موجب خواهد شد. بنابر این نظریه، هرچه هزینه سرمایه گذاری بیشتر باشد، کشیدگی عمر سرمایه گذاری در طول زمان کاهش یافته یا احتمال ورشکستگی آنها افزایش مییابد.
بالطبع، در چنین شرایطی که ادامه تولید و شروع آن با مشکل مواجه میشود، قیمت تمام شده محصول بیشتر شده و مزیت رقابتی کالاهای وارداتی به داخل بیشتر خواهد شد. تورم نیز زاییده همین دوران خواهد بود. زیرا دولت برای تامین واردات، پولی پرقدرت را افزایش خواهد داد. افزایش سطح عمومی قیمتها، بازار مسکن را متاثر خواهد کرد و مجددا تورم قابل ملاحظهای در بازار مسکن ایجاد خواهد شد. افزایش مستمر قیمتها، موجب هجوم دلالان مسکن به بازار شده و به تورم دامن خواهد زد.
همانطور که نمودارهای زیر نشان میدهند، ضریب آهنگ نرخ سود سپردهها و نرخ تورم مشابه هم هستند. نرخ رشد قیمت مسکن نیز با کمی شدت، از تناوب مشابهی برخوردار است. این موضوع نشان دهنده این است که افزایش نرخ سود سپردهها و تحریک نرخ تورم، رشد قیمت بخش مسکن را به شدت متاثر خواهد کرد. بنابراین پیشنهاد میشود؛ دولت عوامل جهش قیمت مسکن را به درستی شناسایی کرده و راهکارهای بلندمدت و اثربخشی را به دور از هرگونه منافع حزبی اجرا کند.
منبع : مجله تجارت فردا
دیدگاه تان را بنویسید