
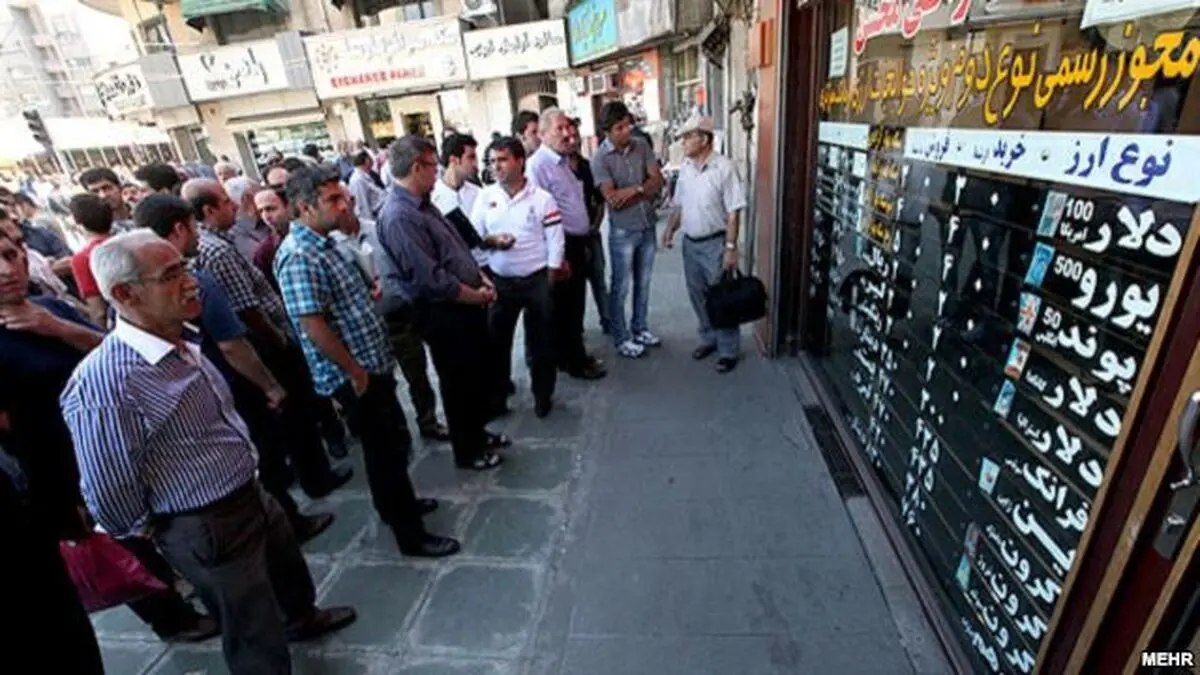
آیا دولت میتواند با دستورالعمل ساماندهی بازار به نوسانات ارز پایان دهد؟
| بخشنامه 14 مادهای معاون اول رئیس جمهوری به منظور ساماندهی بازار ارز و حمایت از تولید داخلی (سباحت) که در تاریخ 12/10/1395 ابلاغ شد، اقدام موثری است که در فضای بعد از برجام، با بازگشایی گیشه بینالملل بانکها، هزینههای مالی واردات مواد و قطعات را کاهش داده و به استناد مواد ۴، ۵، ۶، ۷، 8، 11 و 12 آن بخشنامه، به افزایش شفافیت مبادلات ارزی کشور منجر میشود.

۵۵آنلاین :
بخشنامه 14 مادهای معاون اول رئیس جمهوری به منظور ساماندهی بازار ارز و حمایت از تولید داخلی (سباحت) که در تاریخ 12/10/1395 ابلاغ شد، اقدام موثری است که در فضای بعد از برجام، با بازگشایی گیشه بینالملل بانکها، هزینههای مالی واردات مواد و قطعات را کاهش داده و به استناد مواد ۴، ۵، ۶، ۷، 8، 11 و 12 آن بخشنامه، به افزایش شفافیت مبادلات ارزی کشور منجر میشود.
یک بازار از جمله بازار ارز هنگامی معنی مییابد، که قبل از رسمیت یافتن، همچون نظمی خودجوش (به قول هایک: کاتالاسی ) بین تمام بازیگران سمت عرضه و تقاضا، آشتی برقرار کند و با سازوکار حراج گذار، قیمت کالا یا ارز را آزادانه تعیین کند. در صورت عدم حضور تمام بازیگران در بازار رسمی ارز، بازارهای موازی و غیررسمی شکل گرفته و در حقیقت، نرخ ارز را آن بازارها تعیین میکنند. تجربه تعداد و تفاوت نرخهای ارز نشان میدهد خرید ارز از بازار ارزانتر و فروش آن در بازار گرانتر میتواند زمینه رانت و فساد گستردهای را فراهم آورد.
- نیروهای سمت تقاضای ارز در ایران
طبق ماده یک بخشنامه سباحت، واردات رسمی از طریق گشایش اعتبار ۱۰ درصدی با ارز ۳۶۰۰ تومان برای عمده فعالان اقتصادی جذاب به نظر میرسد و میتواند بخش زیادی از تقاضای ارز ناشی از واردات (متوسط سالانه ۵۰ میلیارد دلار) کشور را در صف دریافت اعتبارات اسنادی قرار دهد. همچنین جذابیت حاصل منجر میشود که بخشی از قاچاق کالا که در ماده ۵ بخشنامه بر شدت و حدت کنترل آن افزوده میشود، کاهش یافته و وارد آمار رسمی گمرک شود.
اما روی دیگر سکه، تقاضای احتیاطی و تقاضای سوداگری ارز که منشأ هر دو، نوسانات زیاد نرخ ارز است، اولی به منظور پرهیز از نوسان نرخ ارز و دومی به منظور نوسانگیری، در بازار ارز حضور دارند. تقاضای سوداگری هنگامی تشدید میشود که مازاد تقاضای معاملاتی ارز زیاد بوده و همه سوداگران، ارز را به یکدیگر میفروشند، به امید آنکه در آخر، تقاضای معاملاتی برای ارز آنها وجود دارد.
این بخشنامه دو بازیگر اصلی سمت تقاضا، یعنی متقاضیان ارز احتیاطی و متقاضیان ارز سوداگری را به بازار راه نداده و طبق ماده ۱۲، نهادهای مالی مرتبط را مکلف کرده که ورود و خروج هرگونه ارز را طی سند کتبی از متقاضیان دریافت و در سوابق نقل و انتقالی، جهت رسیدگیهای بعدی نگهداری کنند. این دو تقاضا اگرچه حاصل یک معامله عینی نیست، اما دارای یک معادله ذهنی و واقعیت جاری اقتصاد هر کشور است، که شاید در اقتصاد ایران، تا ۳۰ درصد از کل تقاضای ارزی کشور را تشکیل دهد.
حذف تقاضای سوداگری از معاملات رسمی اگرچه میتواند سوداگران کوچک را از بازار خارج کند، اما منافع قابل توجهی برای ورود جعلی به بازار ارز معاملاتی از طريق پیش فاکتورهای ساختگی (Fake Performa-Invoice) و اظهار قیمت بیش از واقع (Over-Pricing) در گمرکات کشور ایجاد میکند.
بخش زیادی از دو تقاضای فوق، میتواند با شکلگیری بازار سَلَف ارزی سامان یابد و به نگرانی بنگاهها و خانوارها را در حفظ ارزش نقدینگی خود در برابر نوسانات ارزی پایان دهد. این بازار دارای ابزارهای مالی پیشرفتهای است که به منظور مصون سازی Hedding و پوشش ریسک نوسانات نرخ ارز به کار میرود و تا حد زیادی، موجودی انبار بالای صنایع کشور و بالطبع نیاز زیاد به سرمایه در گردش را فرومینشاند، اما در این بخشنامه نه تنها به آن اشارهای نشدده بلکه تکلیفی نیز برای بورس کالای ایران تعیین نشده است.
- نیروهای سمت عرضه ارز در ایران
همانطور که بیان شد، وجود تعادل بازار ارز نیازمند آن است که در سمت عرضه نیز شرکتهای صادرکننده مایل باشند ارز حاصل از صادرات خود را در آن بازار به فروش رسانند، در بخشنامه سباحت، دولت طبق ماده 4 لازم دانسته که بانک مرکزی جمهوری اسلامی ایران به عنوان متولی مدیریت ارز کشور، با مدیریت منابع و مصارف ارزی، موازنه دریافتها و پرداختهای ارزی را برقرار کند و عرضه کنندگان عمده ارز از جمله، شرکتهای پتروشیمی، معادن و فلزات اساسی را در ماده 2 مکلف کرده که ارز حاصل از صادرات را بر اساس سیاستگذاری و هماهنگی بانک مرکزی جمهوری اسلامی ایران به مصرف یا به فروش برسانند.
این دو ماه اگرچه به نیت کفایت بازار ارز و بینیاز شدن آن از تزریق دلارهای صادرات نفت خام ابلاغ شده است، اما ابهامات اساسی زیر وجود دارد: آیا بانکهای ایرانی در تمام مقاصد صادراتی ایران دارای حساب ارزی هستند؟ در آن صورت آیا انتقال حجم عظیمی از عملیات ارزی کشور به انحصار صرافی بانکها در نخواهد آمد؟ ضمن آنکه نفس تعیین قیمت برای فروش ارز شرکتهای صادرات محور، تداوم خصوصی سازی و توسعه بخشهای مزیتدار کشور را با چالش مواجه میسازد.
- ورود و خروج جریان سرمایه
بخش رو به رشدی از عرضه و تقاضای ارز، حاصل ورود و خروج جریان سرمایه است. خروج جریان سرمایه، عامل مهمی است که معمولا در تحلیلها بدان اشاره نمیشود. خروج برخی خانوارها با تصور آینده بهتر برای فرزندان یا خروج برخی فعالان اقتصادی از ترس احتمال برخوردهای کیفری شدید، از جمله عواملی است که بر خروج جریان سرمایه از کشور میتواند موثر باشد. بررسی 74 کشور جهان (شامل خاورمیانه) نشان میتهد، کاهش فساد ارتباط مستقیمی با اعماد اجتماعی دارد و برخورد قضایی در کشورهایی با سطوح پایین اعتماد اجتماعی، فساد اقتصادی را نه تنها کاهش بلکه به علت زیرزمینی شدن اقتصاد آن را تشدید میکند. در مورد ورود سرمایه به کشور که میتواند در فضای بعد از برجام با ورود فناوری به بخشهای کشاورزی و صنعت مقارن شود، منشا دیگر عرضه ارز است. بر اساس گزارش دبیرخانه شورای اطلاع رسانی دولت، ارزش سرمایه گذاریهای خارجی طی دوره (01/10/1394 تا 01/10/1395) در طرحهای جدید برابر 11 میلیارد و 333 میلیون دلار و با احتساب سرمایه گذاری در بنگاههای موجود، در مجموع حجم سرمایه گذاری خارجی طی یک سال گذشته، معادل 11 میلیارد و 802 میلیون دلار میشود. همچنین افزایش 130 درصدی کدهای خارجی فعال بورس ایران، حاکی از افزایش عرضه ارز و ورود سرمایه خارجی به بازار سهام کشور است.
منبع : مجله تجارت فردا
دیدگاه تان را بنویسید