
تاوان ناکارآمدی مدیریت ریسک
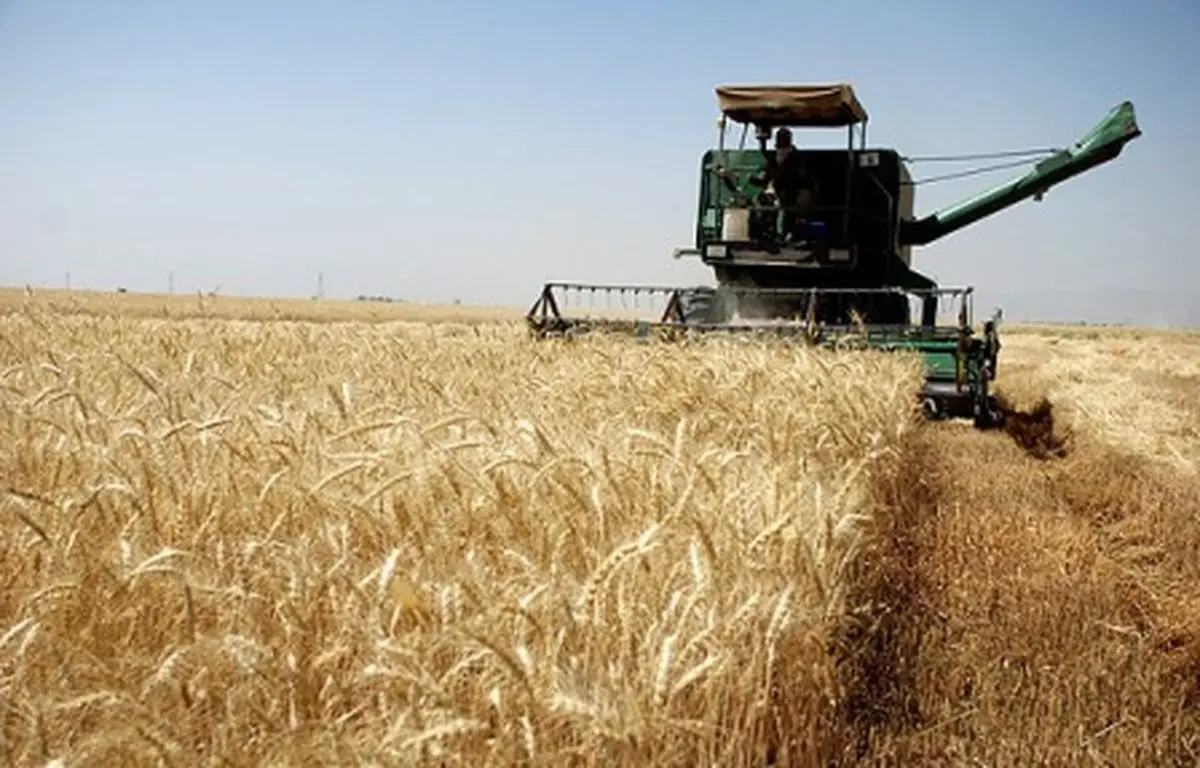
| فعالیتهای بخش کشاورزی همراه با مخاطرات گوناگونی است. در این بخش انواع مخاطرات طبیعی، اجتماعی، اقتصادی، سیاستی و فردی دارد که آسیبپذیری تولید را برای تولیدکنندگان فراهم ساخته و درآمد آنان را دچار نوسان میکند.

۵۵آنلاین :
فعالیتهای بخش کشاورزی همراه با مخاطرات گوناگونی است. در این بخش انواع مخاطرات طبیعی، اجتماعی، اقتصادی، سیاستی و فردی دارد که آسیبپذیری تولید را برای تولیدکنندگان فراهم ساخته و درآمد آنان را دچار نوسان میکند. بروز مخاطرات، همراه با کاهش تولید بوده که توجه به مخاطرات را از دو رویکرد تقویت میکند:
- باعث کاهش درآمد تولیدکننده و در نهایت کاهش پس انداز و سرمایه گذاری برای تولید میشود.
- با کاهش تولید، امنیت غذایی مصرف کننده به خطر افتاده و برای تامین تقاضای داخلی واردات افزایش یافته که این خود باعث خروج ارز از کشور میشود و از طرف دیگر واردات، انگیزه برای تولیدکننده داخلی را کاهش میدهد.
از همین رو است که حمایت از بخش کشاورزی از سوی دولتهای مختلف در کشورهای جهان به منظور پایداری تولید، تامین امنیت غذایی، کاهش فقر و افزایش درآمد تولیدکننده آن طراحی و اعمال میشود. گزارش منتشر شده سال ۲۰۱۶ تحت عنوان «پایش و ارزشیابی سیاستهای کشاورزی در کشورهای عضو سازمان همکاری اقتصادی و توسعه (OECD) و کشورهای منتخب» نشانگر افزایش چشمگیر حمایت دولتها از بخش کشاورزی است.
این گزارشی، کشورهای OECD و طیفی از اقتصادهای نوظهور را پوشش میدهد که بخش عمده ارزش افزوده کشاورزی جهان را به خود اختصاصی میدهند (۵۰ کشور جهان). در مجموع، کشورهای مشمول این گزارشی در سال های ۲۰۱۵-۲۰۱۳، سالانه به طور میانگین در حدود ۵۸۵ میلیارد دلار آمریکا (۴۶۹ میلیارد یورو)، حمایت مستقیم از تولیدکنندگان کشاورزی به عمل آوردهاند و همچنین مبلغ مضاعفی به میزان ۸۷ میلیارد دلار امریکا (۶۹ میلیارد یورو) در زمینه حمایت از خدمات عمومی بخش، صرف کردهاند. به طور میانگین، ۵۰ کشور مشمول این گزارشی، حدود ۶۸ درصد حمایت از کشاورزان را در قالب حمایت قیمتی بازار، پرداخت بر مبنای تولید یا مصرف نهاده بدون محدودیت به عمل آوردهاند. نتایج این گزارش نشان میدهد حمایت از تولید بخش کشاورزی نه در ایران بلکه در همه کشورهای جهان و خصوصا کشورهای پیشرفته صورت میگیرد، چون فعالیتی پرخطر بوده و نیاز به حمایت دارد، تامین کننده غذای جامعه بوده، اشتغال مستقیم و غیرمستقیم بخشی از نیروی کار را به همراه دارد، ارزآوری داشته و در نهایت ایجاد درآمد میکند.
حمایت از تولید بخش کشاورزی، انواع مختلفی دارد که بخشی از حمایتها به حمایت مالی برای صندوقهای جبران ضرر و زیان کشاورزان برای تولید مرتبط به حوادث آب و هوا و محیط زیست برمیگردد. دلیل این نوع حمایتهای دولت به آن خاطر است که بخشی از مخاطرات تولید در بخش کشاورزی مربوط به حوادث طبیعی چون سیل، زلزله، توفان و خشکسالی است که هزینههای فراوانی برای تولیدکننده به همراه دارد. در فاصله سالهای ۱۹۷۰ تا ۲۰۱۳ بر اثر وقوع حوادث طبیعی در سطح جهان بیش از ۲۸۰۰ میلیارد دلار خسارت به بار آمد که معادل ۱۶ درصد تولید ناخالص داخلی بزرگترین اقتصاد دنیاست. کشور ما نیز یکی از کشورهایی است که همواره در معرض سوانح طبیعی مختلف مانند زلزله، سیل، توفان و خشکسالی قرار داشته است. از مجموع ۴۰ حادثه طبیعی شناخته شده در جهان امکان وقوع ۳۱ حادثه در ایران وجود دارد. بنابراین میتوان گفت ایران جزو ۱۰ کشور بلاخیز جهان است و کشور ما از نظر آمار وقوع حوادث طبیعی در مقام ششم جهانی قرار دارد. طی ۲۵ سال گذشته در کشور ما ۱۲۵ مورد حادثه طبیعی روی داده که بیش از ۲۰ میلیارد دلار خسارت وارد آمده است. از این دست حوادث امسال نیز رخ داده است. نمونه عینی آن خسارت وارد آمده به باغداران استآنهای شمالی کشور است. بر اثر سرمای شدید و برف، باغداران و دامداران متضرر شدهاند؛ به طوری که دولت درصدد جبران خسارت برآمده است. برای جبران خسارت برف به کشاورزان مازندرانی پرداخت تسهیلات با بهره ۱۰ درصدی به کشاورزان مصوب شده و ۳۰ میلیارد تومان نیز دولت تسهیلات بلاعوضی در نظر گرفته است.
این نوع پرداختها برای جبران خسارتی است که به طور طبیعی اتفاق افتاده و قابل پیشگیری نبوده است، وگرنه بدون تردید کارآمدترین ابزار برای مدیریت مخاطرات طبیعی بیمه است و اهمیت آن در دنیای کنونی به دلیل تغییرات آب و هوایی بیش از گذشته قابل توجه است. بیمه مکانیسمی است که میتواند به صورت نظاممند و برنامهریزی شده بخشی از خسارات را که از کنترل و پیشگیری بهرهبرداران بیرون است با هدف استمرار تولید آگاهانه و درست جبران کند. در ایران پیشینه استقرار نظام بیمه کشاورزی به سه دهه قبلی برمیگردد که بخشی از حق بیمه را دولت و بخشی را کشاورزان پرداخت میکردند تا در صندوق بیمه برای جبران خسارات تجمیع شود. باتوجه به سابقه طولانی بیمه در کشور اما هنوز پوشش خطرات تولید و تولیدکننده بخش کشاورزی از طریق بیمه صورت نمیگیرد.
- علل ناکارآمدی بیمه کشت
اینکه چرا ایران بیمه محصولات کشاورزی نتوانسته کارآمدی لازم را داشته باشد به دلایل مختلفی برمیگردد. برخی از به طرف تقاضای بیمه مرتبط میشود. در این خصوص تحقیقات بیشماری صورت گرفته اما متاسفانه از نتایج این تحقیقات استفادهای نشده است. کمبود منابع مالی صندوق بیمه به دلیل گستردگی فعالیتهای بخش کشاورزی، عدم تعهد صندوق بیمه در پرداخت به موقع خسارتها، عدم تطابق میزان خسارت برآوردی با خسارت واقعی اتفاق افتاده، مراجعه و اعلام نظر دیر هنگام کارشناسان برای برآورد خسارت، کوچک بودن اراضی کشاورزی یا واحدهای کشاورزی و به صرفه نبودن بیمه محصول برای بهرهبردار، پایین بودن قدرت درآمدی بهرهبردار کشاورز، عدم توجه به هزینه تولید متفاوت محصول بر حسب منطقه و نگرش برابری در برآورد زیان و خسارت، ناکافی بودن معیارهای علمی و واقعی منطبق با شرایط تولید هر محصولی در منطقه برای ارزیابی خسارت، ناکافی بودن نیروی انسانی متخصص و کارآمد بیمهای به تفکیک نوع محصول از جمله مهمترین دلایل پایین بودن پوشش بیمهای محصولات کشاورزی در کشور است. برنامهریزی برای کاهش موانع موجود یکی از اقدامات مهم برای مدیریت خطر حوادث طبیعی در بخش کشاورزی است. توسعه بیمه کشاورزی برمیگردد به نگرش دولتمردان و سیاستگذاران که به چه میزان به این موضوع اهمیت میدهند. اگر مبالغ هنگفتی که دولت سالانه برای جبران خسارات پرداخت میکند (که در شرایط فعلی حتما باید انجام شود)، صرف گسترش و توسعه بیمه محصولات و رفع موانع شود، به طور حتم تغییر ساختاری در مدیریت مخاطرات بخش کشاورزی صورت میگیرد. در کنار آن توجه به اقدامات پیشگیرانه برای برخی از مخاطرات طبیعی همچون سرمازدگی ضرورت مییابد. پیشبینی مخاطرات و برنامهریزی برای مقابله با آن قبل از وقوع مهمترین گام در مدیریت مخاطرات بخشی کشاورزی است که در کشور ما کمتر به آن توجه میشود. به کارگیری فناوریهای نوین و مدلهای پیشبینی در این زمینه به همراه ترویج روشهای مقابله با مخاطرات به بهرهبرداران میتواند از گستردگی میزان خسارات وارده بکاهد. در کنار آن، طراحی مجدد پهنهبندی تولید هر محصول و نوع ارقام تولیدی که متناسب با مخاطرات طبیعی هر منطقه باشد، لازم و ضروری است. این اقدامات نیازمند مطالعه و تحقیق علمی است که توجه به بودجه تحقیقاتی را دوچندان میسازد. این موضوع را که پرداخت خسارات به کشاورزان خسارت دیده که با توجه به ناکارآمدی بازار محصولات کشاورزی و نوسانات قیمت و بزرگ بودن حاشیه بازار به نفع توزیع کننده محصولی، درآمد کمتری نصیب آنان میشود نمیتوان به عنوان حمایت نامگذاری کرد بلکه این هزینه ناکارآمدی بیمه کشاورزی در ایران است که به حساب کشاورز و بهرهبردار نوشته میشود. برنامهریزان و سیاستگذاران بیمه در طول سالیان نتوانستهاند با برنامهای جامع و مطابق با شرایط کشاورزی ایران، مخاطرات بخش کشاورزی را مدیریت کنند که تاوان آن را کشاورز در زمانی که قرار است دسترنج اندک تولید خود را دریافت کند، میپردازد. اینکه چه کسانی از این مبالغ تعیین شده برای پرداخت خسارت استفاده میکنند و چه کشاورزانی بینصیب میمانند خود جای بحث فراوانی دارد. در فضای ناشفاف و غیرکارآمد اداری و اجرایی معلوم نیست عاقبت، این پرداختها به دست کشاورز زیان دیده واقعی میرسد یا نه، اما به اسم کشاورز نوشته میشود. رفتار عقلایی ایجاب میکند که جلوی هزینه را از همین امروز گرفت و آن هم بازگشت مجدد به پوشش مخاطرات تولید بخش کشاورزی از طریق بیمه است.
منبع : مجله ی تجارت فردا
دیدگاه تان را بنویسید