
ارزیابی سیاستگذاری صادرات در ایران
| واردات کالای چینی، از دست رفتن بازارهای صادراتی ایران، سهم بالای نفت از صادرات کشور، لزوم اقدام عملی دولت برای حمایت از صادرکنندگان و گزاره هایی از این دست، سال هاست که بخش قابل توجهی از مطالب نشریات را به خود اختصاص داده اند.

۵۵آنلاین :
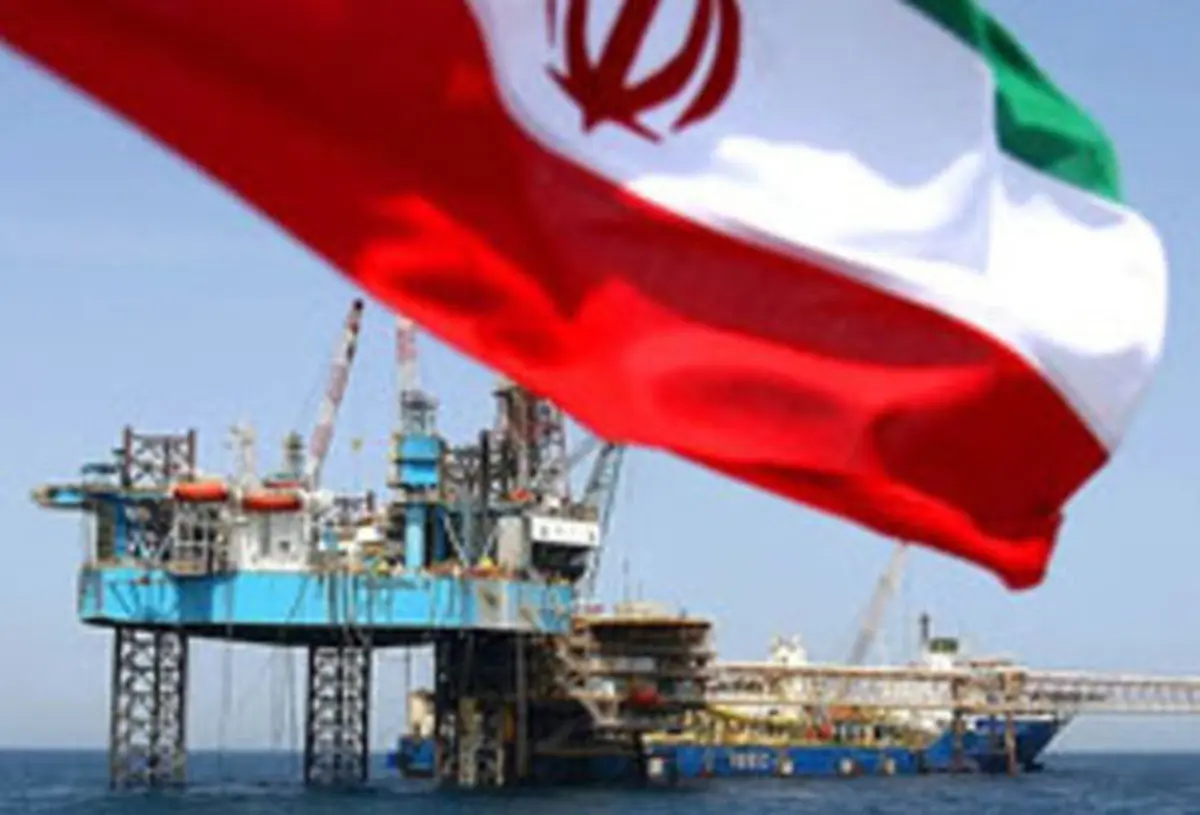
واردات کالای چینی، از دست رفتن بازارهای صادراتی ایران، سهم بالای نفت از صادرات کشور، لزوم اقدام عملی دولت برای حمایت از صادرکنندگان و گزاره هایی از این دست، سال هاست که بخش قابل توجهی از مطالب نشریات را به خود اختصاص داده اند. با وجود چند دهه سیاست گذاری صنعتی در کشور و شکل گیری نهادهای متولی آن در دولت، مساله توسعه صادرات کماکان به عنوان یک دغدغه اصلی مطرح است که گفته می شود نه تنها اقدامات صورت گرفته درباره آن کافی نیست بلکه بسیاری از سیاست های اتخاذ شده در کشور، ضد صادرات هستند. سوال این است که سیاست گذاری صادرات در ایران، چه قیود و محدودیت های اصلی دارد؟
نرخ ارز
یکی از مهمترین ابعاد سیاستگذاری صادرات و شاید مهمترین آن در کوتاه مدت، سیاستگذاری نرخ ارز است. اگرچه توسعه صادرات معمولا در حوزه برنامه ریزی وزارت صنعت معدن و تجارت قرار می گیرد، در سیاستگذاری ارزی بانک مرکزی و وزارت امور اقتصادی و دارایی حضور فعالی دارند. باوجود بعید بودن یکپارچگی اجرا در این حوزه، انتظار این است که در سیاستگذاری، تعیین اهداف به روشنی و بدون تناقض صورت گیرد که ظاهراً در عمل این گونه نیست. بیش ارزش گذاری (Overvaluation)، پول داخلی، که سیاستی ضد توسعه صادرات و منجر به تسهیل واردات ارزیابی می شود، معمولاً از مدافعان متعدد و ذی نفوذی برخودار است. نگاه سیاسی و هویتی به پول ملی، تاثیر اساسی در این پدیده دارد و باعث می شود بالا نگه داشتن ارزش پول ملی در مقابل ارزهای خارجی همواره امری پسندیده معرفی شود. در دوران وفور درآمدهای نفتی، این موضوع تشدید می شود و واردات افزایش می یابد. در بسیاری از موارد دولت ها برای کنترل تاثیر قیمت کالاهای وارداتی بر قدرت خرید خانوارها، ترجیح می دهند ارزش پول ملی بالا باشد؛ امری که از سوی منتقدان به عنوان پرداخت یارانه به واردات و تولیدکنندگان خارجی ارزیابی می شود. سیاستگذاری نرخ ارز متناسب با نوع کالای وارداتی نیز اهمیت می یابد چرا که متناسب با نقش و ارزش کالاهای واسطه و مواد اولیه، ممکن است اهداف خاصی از سوی سیاستگذار تعیین شده باشد.
نقش نفت
یک مفهوم اساسی در تجارت بین الملل، «مزیت نسبی» (Comparative Advantage) است. مزیت نسبی هر کشور کالا یا خدمتی است که می تواند آن را در مقایسه با کالا و خدمت دیگر با هزینه فرصت (Opportunity Cost) کمتری تولید کند. در یک مدل ساده، حتی اگر ایران در مقایسه با کشور همسایه (مثلاً افغانستان) دو کالا را با قیمت کمتری تولید کند، بهتر است بر تولید کالایی تمرکز شود که با صرف منابع کمتری در مقایسه با کالای دیگر تولید می شود. در یک مدل ساده و ابتدایی، فراوانی منابع می تواند عامل اساسی در تعیین مزیت نسبی باشد. یک نتیجه گیری ابتدایی و کاملا غیرقابل توصیه مدل ساده یادشده این است که اگر در کشوری منابع هیدروکربنی (نفت و گاز) زیادی وجود داشت. باشد، با فرض ثبات سایر متغیرها عدم تعیین کننده بودن عواملی مثل فناوری و نیروی کار (که در واقعیت این گونه نیست)، مزیت نسبی مشتری برای توسعه صنایع مربوطه وجود دارد. برای ایران، عملا همین اتفاق به وقوع پیوسته و نفت خام درصد بالایی از کل ارزش صادرات کشور را به خود اختصاص داده است. عمده ارقام صادراتی کشور را نفت خام و میعانات گازی (Gas Condensate) تشکیل میدهند که در بسیاری موارد این مورد اخیر، جزو صادرات غیرنفتی محسوب می شود. دیگر ارقام عمده صادرات کشور، مایعات گازی (LPG)؛ قیر و محصولات پتروشیمی هستند که این سه مورد نیز جزو فراورده های صنایع نفتی هستند. وزن بالای صادرات نفت خام، به جزء لاینفک مشخصه اقتصاد ایران تبدیل شده و شدیداً بر سیاست های پولی، مالی و ارزی تاثیر داشته است. با توجه به نوسانات بالای قیمت نفت خام، سیاست های یاد شده عملاً تحت تاثیر این موضوع قرار گرفته و در نتیجه صادرات غیر نفتی نیز از آن متأثر شده است. برای مدیریت تاثیرات منفی سهم بالای بخش نفت از کل صادرات کشور، راهکارهای سهل و ممتنعی پیشنهاد می شود. یکی از این راهکارها، حرکت از صادرات محصولات خام (نفت خام و میعانات گازی) به محصولات با ارزش افزوده بیشتر (محصولات صنایع پالایش و پتروشیمی) است که در تقابل با برنامه های سهم ایران از بازار نفت و تاثیرگذاری در آن قرار دارد. از سوی دیگر قیمت اغلب محصولات صنایع پالایش و پتروشیمی تابعی از قیمت نفت است و عملا آنها نیز تحت تاثیر نوسان قیمت نفت قرار می گیرند که این موضوع به طور خاص طی سال های اخیر در «بنزین» و «قیر» مشهود بوده است. راهکار دیگر افزایش صادرات محصولات غیر نفتی است. اما چگونه؟ بخش عمده این شماره نشریه و به طور خاص پرونده حاضر درصدد پاسخ به همین سوال است.
راههای پیموده
خردادماه امسال اسحاق جهانگیری، معاون اول رئیس جمهور، «بسته حمایت از توسعه صادرات غیر نفتی» را در چارچوب «برنامه ملی پیشبرد برون گرایی اقتصاد ملی و تحقق اهداف توسعه صادرات غیر نفتی سال 1395» ابلاغ کرد. برای آن منظور، منابعی از صندوق توسعه ملی؛ بانک ها و بودجه در نظر گرفته شد که از جمله آنها می توان به سپرده گذاری تا سقف دو میلیارد دلار در بانک های عامل توسط صندوق توسعه ملی برای ارائه تسهیلات ارزی به خریداران خارجی کالا و خدمات ایرانی، سپرده گذاری دو هزار میلیارد تومان برای شرکت های صادراتی و 300 میلیارد تومان مشوق صادراتی برای صادرات غیر نفتی و غیر پتروشیمی اشاره کرد. برای استفاده از مشوق های صادراتی، از محل منابع بودجه، جدولی ارائه شد که در همین نوشته آمده است. با نگاهی به جدول و بررسی عناوین موجود در آن، می توان به این نتیجه رسید که سیاست های مشوق. مذکور نه تنها فاقد کارایی و اثربخشی لازم هستند، بلکه ممکن است. زمینه های کاهش بهره وری سیاست ها و حتی ایجاد فساد را به وجود آورند پرداخت مبالغ چند میلیون تومانی بایت شرکت در نمایشگاه و در تاسیس دفاتر خارجی، بیش از آنکه کمکی به شرکت های کوچک و نوپا باشد، زمینه ساز تاسیس و ثبت شرکت های کاغذی برای استفاده از این مزایا خواهد بود. سیاست دیگری که حدود یک دهه در ایران اجرا می باشد و از سال ۱۳۹۰ عملا ادامه نیافت، پرداخت جوایز صادراتی متناسب با میزان صادرات بود. پرداخت این جایزه، در واقع جبران بخشی از عدم افزایش نرخ ارز در ایران طی سال ها و دلیل افزایش توان رقابت محصولات ایرانی در بازارها به شمار می رفت. در ابتدا به دلایل مالی، پرداخت این جایزه با تعویق و سپس توقف مواجه شد و در ادامه نیز به نظر می رسد سیاستگذاران در دولت یازدهم ادامه این سیاست را لازم نمی دانند؛ اگرچه هر از گاهی اخباری متفاوت دار این زمینه منتشر می شود. ارزیابی ها درباره تجربه پرداخت جوایز صادراتی در ایران، کاملا متفاوت هستند؛ برخی از تاثیر قابل توجه آنها بر صادرات میگویند که موجب افزایش صادرات کشور طی دوران اجرا شده است. بعضی دیگر معتقدند حمایت هایی از این دست، باعث می شود طی طولانی مدت بنگاه های تولیدی فاقد رقابت پذیری لازم برای حضور در بازارهای بین المللی باشند و ضمنا زمینه فساد فراهم شود. شاید در یک جمع بندی کلی بتوان گفت روش هایی از این دست، باوجود تاثیرات مثبت کوتاه مدت، در طولانی مدت به تنهایی فاقد کارایی لازم هستند و توسعه صادرات را باید از مسیری دیگر پی گرفت.
محیط کسب و کار
آسیب شناسی درباره عدم توفیق سیاستگذاری توسعه صادرات، مستقیما به توسعه بخش صنعت و خدمات مربوط است. عدم تولید محصولاتی که در بازارهای خارجی رقابت پذیر باشند، به معنای کاهش توان صادرات است. این موضوع معمولاً تحت تاثیر تعرفه های وضع شده بر واردات کالاها، تشدید می شود و در نتیجه در طولانی مدت، بالا بودن تعرفه ها را می توان سیاستی ضد صادرات دانست. تعرفه بالا و درجه پایین باز بودن (Openness) اقتصاد، تنها یکی از ویژگی های محیط کسب و کار (Business Environment) بنگاه های ایرانی است. با ذکر این نکته که توسعه صادرات، از مسیر اصلاح محیط کسب و کار می گذرد و اصطلاحا راه میانبری برای آن وجود ندارد؛ این سوال مطرح می شود که کدام ویژگی های محیط کسب و کار اقتصاد ایران، بیشترین نقش را در ایجاد وضعیت فعلی داشته است؟ پاسخ به این سوالی می تواند علاوه بر مراجعه به ادبیات نوشته های اقتصادی و مطالعات صورت گرفته، با اتکا به مراجعی از قبیل گزارش شاخص جهانی رقابت پذیری (Global Competitiveness Report) منتشره توسط (World Economic Forum)، گزارش انجام کسب و کار (Doing Business) منتشره توسط بانک جهانی (World Bank) و گزارش محیط کسب و کار منتشره توسط مرکز پژوهش های مجلس شورای اسلامی نیز صورت گیرد که در این نوشته به گزارش جدید شاخصی جهانی رقابت پذیری، که چند هفته قبل منتشر شد، اشاره شده است. گزارش یادشده، ۱۲ رکن مشتمل بر ۱۱۴ زیرشاخص را مورد بررسی قرار می دهد و شاخص را تحت عنوان رقابت پذیری (درباره ۷-۰) ارائه می دهد. آخرین نمره ایران در این شاخص 1/4 گزارش شده که در نتیجه ایران در رتبه ۷۶ جهان (از میان ۱۳۸ کشور مورد بررسی) قرار گرفته است. نمودار موجود، وضعیت ایران دار ارکان 12 گانه در مقایسه کشورهای امارات متحده عربی، چین و ترکیه نشان می دهد. یک مرور اجمالی نشان می دهد ایران با نمونه های موفق جهانی فاصله زیادی دارد که به طور خاص در بازارهای کار و مالی این وضعیت مشهود است. در زمینه های مرتبط با نهادها و فناوری نیز اختلاف قابل توجهی وجود دارد. اگرچه پرداخت بیشتر به این موضوع از حوصله این نوشته خارج است، گزارش آزادی اقتصادی (Index of Economic Freedom) بنیاد هریتیج (Heritage Foundation) می تواند جمع بندی روشنی را درباره آن به دست دهد. این گزارش، چهار شاخص اصلی حکمرانی قانون، اندازه دولت، کارایی مقررات گذاری و بازارهای باز را در 10 زیرشاخص بررسی میکند. از میان چهار شاخص یادشده، نامساعدترین وضعیت در ایران مربوط به «بازارهای باز» (شامل زیرشاخصهای آزادی تجارت، سرمایه گذاری و مالی) است. گزارش یادشده از جمله مصادیق این امر را میانگین تعرفه 2/15 درصدی، موانع گمرکی، محدودیت های سرمایه گذاری خارجی، تحریم های بین المللی، کنترل بالای دولتی بر تامین مالی و کسب و کارها و حضور گسترده بانک های دولتی در تخصیص اعتبار مدیریت شده توسط دولت دانسته است.
منبع : مجله ی تجارت فردا
دیدگاه تان را بنویسید