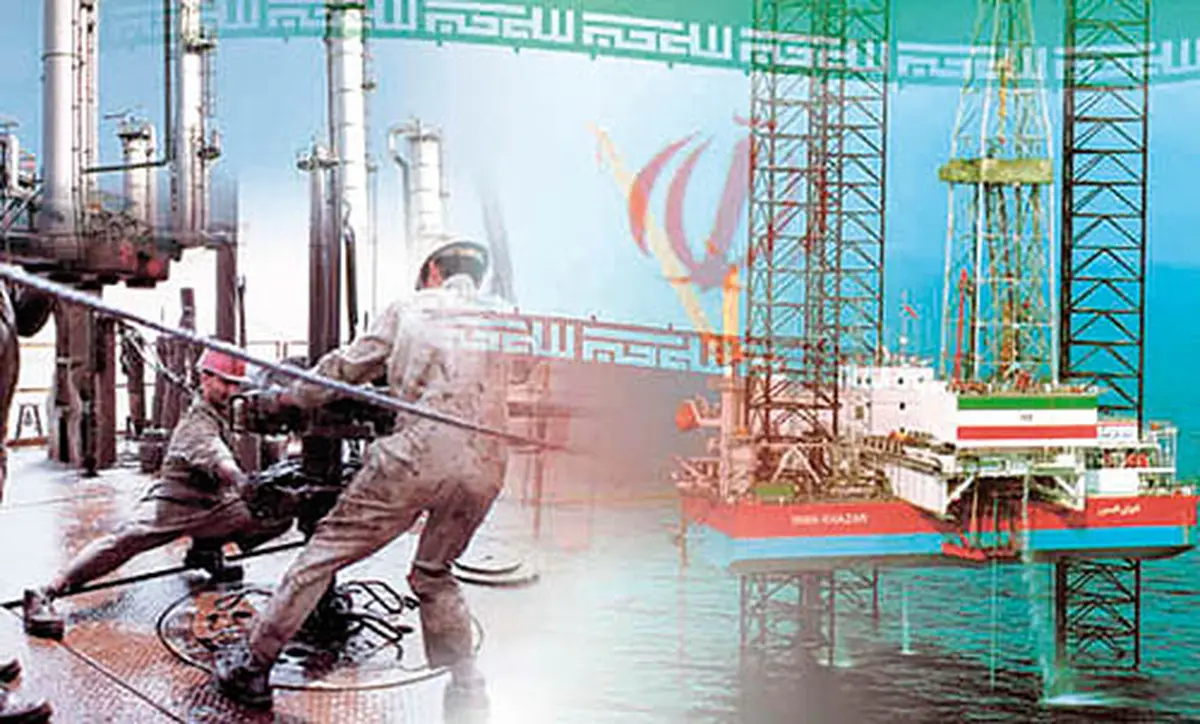
آیا رشد 6/6 درصدی پیش بینی شده برای 1395 شروع چشم انداز «ایران 2035» است؟
| در شهریور ماه تعدادی گزارش منتشر شد که هر یک از زاویه ای به رشد اقتصادی کشور می پرداخت و جهت گیری متفاوت آنها، مساله رشد اقتصادی را در صدر توجهات رسانه ای و محافل سیاستی قرار میداد.

۵۵آنلاین :
در شهریور ماه تعدادی گزارش منتشر شد که هر یک از زاویهای به رشد اقتصادی کشور میپرداخت و جهت گیری متفاوت آنها، مساله رشد اقتصادی را در صدر توجهات رسانه ای و محافل سیاستی قرار میداد. از یکسو، انتقادات از گزارش مرکز آمار از رشد اقتصادی سال 1394 در کنار سکوت آماری بانک مرکزی در خصوص GDP این سال بالا گرفت و به موضع گیری مقامات بالای نظام هم منجر شد. از سوی دیگر، برآورد وضعیت بخشهای مختلف اقتصادی بهویژه بخش نفت در سال جاری، از رشد اقتصادی متفاوتی در سال جاری خبر میداد که روایت نهادهای مختلف، ارقامی را بین چهار تا هفت درصد برای آن پیشبینی کرده بود. مسالهای که نشان میداد سال 1395 فارغ از همه تفاوتهایی که در شماره 189 تجارت فردا به آنها پرداخته شد. شباهتهایی هم با سال 1367 دارد: در هر دو مقطع پس از یک دوره رکود که بیشتر متاثر از عامل خارجی بوده، اقتصاد خروجی شدیدتر از نرخهای رشد معمول در چرخه های تجاری عادی خود را تجربه کرده است. با این حال، به نظر میرسد یک تفاوت تجاری عادی خود را تجربه کرده است. با این حال، به نظر میرسد یک تفاوت تجربه رکود اخیر با تجربه قبلی، در این باشد که وزنه های روی اقتصاد در دوره انقباض در حال حاضر به طول کامل برداشته نشده و برخی از این وزنه ها هم، ماهیتی پیچیده تر از آن دارند که به سادگی و بدون وقوع تغییرات جدیتر بشود انتظار رفع آنها را داشت. این امر، پیشنیاز دستیابی ایران به رشدهای اقتصادی بالاتر- مثل همه کشورهای در حال توسعه- است تا روند جا ماندن ایران از کشورهای رقیب، بیش از این ادامه نداشته باشد. در این خصوص، یک گزارش مهم نیز از سوی یک مرکز خارجی در مورد اقتصاد ایران انتشار یافت که میگفت اقتصاد ایران در دوره پس از برجام قادر خواهد بود رشد متوسط بالای شش درصدی را طی دو دهه آینده تجربه کند و تا سال 2035 میلادی، بالغ بر هزار میلیارد دلار افزایش در GDP را تجربه کند. این گزارش، اشاره کرده بود که در سال 1989 تولید ناخالص داخلی ایران دو برابر ترکیه بود و در حال حاضر به نصف ترکیه رسیده است و توضیح میداد که در صورت قرار گرفتن ایران بر مدار این رشد طی دو دهه آینده، تجربه مشابهی با جهش اقتصادی ترکیه، پیشروی اقتصاد ایران خواهد بود. در چنین شرایطی، پرسش اینجاست که آیا میتوان رشد اقتصادی 6/6 درصدی پیشبینی شده از سوی مرکز پژوهشهای مجلس در سال جاری را طلیعه این جهش اقتصادی به شمار آورد؟
نیاز به رشد بالای شش درصدی
چندی پیش گزارشی از سوی موسسه مکنزی منتشر شد که با بررسی ظرفیتهای اقتصاد ایران بعد از برجام، چشمانداز بالقوه رشد تا سال 2035 را ارزیابی میکرد. این موسسه که از معروفترین بنگاههای مشاورهای در سطح جهان محسوب میشود، در تحلیل خود آورده بود که در صورت اجرای برخی از اصلاحات، ایران میتواند طی دو دهه آینده حدود هزار میلیارد دلار به تولید ناخالص داخلی (GDP) خود اضافه کند. GDP کشور در سالهای اخیر حدود 400 میلیارد دلار بوده است و چنین افزایشی، با افزایش قابل توجهی در میزان درآمدها و رفاه جامعه ایرانی، همراه خواهد بود. با این حال، نکته جالب این است که افزایش هزار میلیارد دلاری تولید طی دو دهه آینده، چنان که ممکن است در نگاه اول تصور شود، به معنای جهش بسیار بزرگ یا عجیبی در تولید نیست و رشدی متعادل و کاملاً متناسب با شرایط یک اقتصاد با ویژگیهای ایران، به راحتی این هدف را محقق میکند.
آنطور که بررسیها نشان میدهد، دستیابی به این چشمانداز تنها به متوسط رشد اقتصادی 3/6 درصدی طی 20 سال آینده نیاز دارد. چنین رشدی برای اقتصادی توسعه نیافته و در حال توسعه، نرخی متعارف محسوب میشود و قاعده رشد هم ایجاب میکند که هر کشوری دارای سطح پایینتری از تولید سرانه باشد- بسته به ویژگیهای آن و منابعی که در اختیار دارد- نرخ رشد بالاتری را در مقایسه با کشورهای توسعه یافته تر داشته باشد. این پیشبینی با عقل سلیم هم سازگار است و نخستین الگوهای توضیح دهنده رشد اقتصادی کشورها مثل مدل رشد سولو. این پیشبینی را با عبارت «همگرایی شرطی» بیان میکردند. براساس قاعده همگرایی شرطی که از فرض بازدهی کاهنده سرمایه استنتاج میشود، هرچه سطح اولیه تولید ناخالص داخلی (سرانه واقعی) پایینتر باشد، در بلندمدت انتظار میرود رشد اقتصادی سریعتر باشد. در نتیجه، پیشبینی کلاسیک چنین مدلهایی به این صورت است که در بلندمدت، با نرخهای رشد بالاتر در اقتصادهای فقیرتر، کشورها به سمت «همگرایی» حرکت میکنند. این همگرایی به این سبب «مشروط» گفته میشود که سطح اولیه و مسیر پیش بینی برای رشد، وابسته به متغیرهایی مانند نرخ پس انداز، نرخ رشد جمعیت و موقعیت تابع تولید هستند که شرایط متفاوتی در کشورهای مختلف دارند. با وجود اینکه ادبیات اقتصادی از دهه 1950 میلادی به بعد پیشرفت اساسی در نظریات مربوط به رشد اقتصادی صورت داده و فرضیات دقیقتر و پیچیده تری شامل فرضیات نسبتاً ساده بینانه مدل رشد سولو شده است، ولی نمونه میتوان به فهرست کشورهای دارای بیشترین رشد از سال 1995 تا 2015 اشاره کرد که در میان آنها، قطر و آنگولا متوسط رشد 16 درصدی، ترکمنستان، آذربایجان، نیجریه و لیبریا با متوسط رشد 15 درصدی، چین با متوسط رشد 14 درصدی، ارمنستان، بوسنی و هرزگوین، بوتان، قزاقستان، سریلانکا، مغولستان، کنیا، اتیوپی، پاناما، رواندا، اسلوونی، چاد، اوگاندا، ویتنام و کنگو با نرخهای رشد دورقمی (بالای 10 درصدی) قرار داشته اند. در بین دیگر کشورهای همسایه با ایران هم، متوسط نرخ رشد اقتصادی افغانستان طی 10 سال گذشته حدود 12 درصد بوده و عراق هم با وجود شرایط دشوار سیاسی، طی 10 سال گذشته به طور متوسط سالانه رشدی 13 درصدی را در اقتصاد خود مشاهده کرده است.
همانطور که مشاهده شد، نرخهای رشد بالای شش درصد به طور معمول برای کشورهای توسعه نیافته، عملکرد عجیبی محسوب نمیشود و هر قدر درآمد سرانه کشورها پایینتر باشد، به طور معمول نرخ رشد بالاتری برای آنها قابل انتظار است. بر همین اساس، ثبت رشد 3/6 درصدی برای اقتصاد ایران طی سالهای آینده، نباید امری بسیار دشوار و غیرقابل تحقق باشد و در صورت تحقق پیشنیازهای این امر، محقق خواهد شد. با این حال، متوسط رشد اقتصادی کشور طی دو دهه گذشته کمتر از پنج درصد بوده است و این موضوع، نشان میدهد برای تغییر در مسیر پیشرو، به سیاستهایی متفاوت از آنچه تاکنون تجربه شده، نیاز خواهد بود.
امیدواری به رشد 1395
در شهریور ماه دو گزارش از سوی مرکز پژوهشهای مجلس منتشر شد که یکی، گزارش مرکز آمار از رشد اقتصادی سال 1394 را به چالش کشیده و با برآوردی متفاوت با این نهاد، رشد اقتصادی سال گذشته را «منفی» ارزیابی میکرد و دیگری، با تحلیلی که از سو برخی از رسانه ها «خوشبینانه» توصیف شد، از انتظار برای ثبت رشد اقتصادی 6/6 درصدی برای اقتصاد ایران در سال جاری خبر میداد. این در حالی است که صندوق بینالمللی پول برآورد رشد 9/3 درصدی برای سال جاری (2016 میلادی) منتشر کرده بود و بانک جهانی هم در پیشبینی خود برای رشد اقتصادی سال جاری کشورها، نرخ 4/4 درصدی را برای ایران در سال 2016 تعیین کرده بود، مسوولان دولت هم در اظهارات خود، از انتظار برای رشد پنج درصدی اقتصاد ایران در سال جاری سخن گفتهاند.
گزارش مرکز پژوهشها از رشد اقتصادی سال جاری، در ابتدا سه چالش «کمبود تقاضای موثر»، «وضعیت نامناسب سیستم بانکی و نرخ سود بالا» و «کمبود درآمدهای نفتی» را به عنوان موانعی ذکر کرده است که در سال گذشته باعث تعمیق رکود شدند و در سال جاری هم، خروج از رکود را دشوار کردهاند؛ هرچند شواهدی از تعدیل آنها مشاهده میشود. به گونهای که «با افزایش صادرات نفت در سال 1395 بخشی از کمبود درآمدهای نفتی جبران خواهد شد؛ با پیگیریهای سیاستی اجرا شده نرخ سود بانکی روندی کند اما کاهشی یافته است؛ و تقاضای موثر هم لااقل در بخشی از آن که به درآمدهای نفتی مرتبط است، تا حدی بهبود خواهد یافت.» این گزارش با اشاره به اینکه امسال نخستین سال بدون تحریم و سال آغازین برنامه ششم توسعه است. هفت چالش پیشروی اقتصاد در سال جاری را مواردی مثل «وجود برخی کاستیها در لغو کامل تحریمها»، «مشکل تامین مالی بنگاههای اقتصادی»، «مشکل کمبد تقاضای موثر»، «بحران نظام بانکی»، «حجم انبوه بدهیهای دولت»، «کاهش قیمت نفت» و «اختلاف دیدگاههای سیاستگذاری در چگونگی مواجهه با مسائل اصلی اقتصاد» عنوان کرده و در ادامه با ذکر شش فرصت برای اقتصاد ایران در سال جاری به شکل »اجرایی شدن برجام»، «امکان افزایش صادرات نفت»، «کاهش هزینههای مبادله (شامل نقل و انتقالات پولی و ...)»، «امکانپذیری گسترش ارتباطات با اقتصاد بینالملل»، »امکانپذیری حضور سرمایهگذاران خارجی در اقتصاد ایران» و «اتفاقنظر نسبی سیاستگذاران در مورد مسائل اصلی اقتصادی کشور (نظیر مبارزه با فساد و اشتغال)» از امیدواری برای شتابدهی به رشد اقتصادی در سال جاری سخن گفته است. این گزارش، به طور تفصیلی به بخشهای مختلف اقتصادی پرداخته و به ترتیب برای بخش کشاورزی رشد 5/3 درصد، برای بخش نفت رشد 6/38 درصد، برای بخش صنعت رشد 4/1 درصد برای بخش ساختمان رشد منفی 8/6 درصد و برای بخش خدمات رشد 6/4 درصد را پیشبینی کرده است.
رشد بالاتر پس از دورههای رکود
به نظر میرسد این پیشبینی که تا حد زیادی متاثر از جهش صورت گرفته در درآمدهای نفتی کشور بوده، چندان هم دور از دسترس نخواهد بود. یک نکته در تایید این پیشبینی میتواند این باشد که سال گذشته اقتصاد شرایطی رکودی داشته و به طور معمول، انتظار میرود پس از یک دوره رکود هم رشد اقتصادی بالاتر از میانگین معمول آن باشد. به عنوان مثال، آخرین تجربه رکودی اقتصاد کشور پیش از تجربه اخیر، به رکود بزرگ نیمه دوم دهه 60 بازمیگردد که تحت تاثیر طولانی شدن جنگ تحمیلی، اقتصاد کشور کاهش در سطح فعالیتهای اقتصادی را تجربه کرد. به گونهای که رشد اقتصادی طی سه سال 1365 تا 1367 منفی بود و مجموعاً طی این سه سال، بیش از 10 درصد از سطح درآمدهای واقعی کشور کاسته شد. با این حال، با خروج از رکود به دنبال پایان جنگ، رشد اقتصادی به یکباره دچار جهش شد و طبق اعلام بانک مرکزی و بر مبنای سال پایه 1383، نرخ رشد اقتصادی در سال 1369 بالغ بر 14 درصد و در سال 1370 بالغ بر 12 درصد بوده است. امری که از خروج سریع از رکود این سالها خبر میدهد. نکته اصلی راجع به تجربه این سالها این است که رکود نیمه دوم دهه 60، از جنس چرخه های تجاری معمول در اقتصاد نبوده و نقش عوامل خارجی در آن برجسته بوده است. این عامل خارجی از یک طرف بخشهای اصلی اقتصاد ایران مثل «نفت» را متاثر از خود میکرد و از طرف دیگر، در داخل اقتصاد به ویژه با تشدید نااطمینانی و انحراف تصمیم گیریها از وضعیت مطلوب، به تشدید رکود منجر میشد. خروج سریع از رکود این سالها نشان میداد که اقتصاد تحت تاثیر یک وزنه بزرگ دچار انقباض شده و به دنبال پایان جنگ، این وزنه هم اثر محدودکننده خود را از دست داده است و به همین دلیل، اقتصاد طی یک بازه کوتاه به انبساط روی آورد. به طور خاص در دوره پس از جنگ، بخش نفت به شکلی سریع دچار جهش شد و افزایش درآمدهای کشور از ناحیه صادرات نفت و رشد بخشهای وابسته به زنجیر نفت، به رانهای برای خروج اقتصاد از رکود بدل شد. طبق آمار بانک مرکزی رشد ارزش افزوده بخش نفت در سال 1369 حدود 20 درصد و در سال 1370 حدود 14 درصد بوده است به شکلی مشابه، مرکز پژوهشها هم در پیشبینی خود برای رشد اقتصادی سال جاری، رشد ارزش افزوده بخش نفت در سال 1395 را بالاتر از 38 درصد برآورد کرده است که نشان میدهد این پیشران اقتصادی، در رشد کنونی اقتصادی هم نقش اصلی را بازی میکند. ولی هم به دلیل تفاوت در شرایط دو دوره (دوره اخیر با دوره پس از جنگ) و هم به دلیل کوچکتر بودن سهم نفت از اقتصاد در حال حاضر در مقایسه با آن مقطع، نرخ کلی رشد اقتصادی کمتر از مقطع قبلی شده است.
در این خصوص، مسعود نیلی (مشاور اقتصادی رئیسجمهور) اخیراً در مقایسه رکود اخیر با رکود دهه 60، شرایط کنونی اقتصاد را پیچیدهتر خوانده و وظیفه سیاستگذار برای خروج از رکود را دشوارتر عنوان کرده بود. او گفته بود: «اگر به آمارها و ارقام اقتصاد ایران در چند دهه گذشته دقیق شویم، احتمالاً میپذیریم که در دو مقطع در سالهای 1367 و 1395 اقتصاد ایران بیشترین گرفتاری را داشته است. زمانی در گذشته و در سال 1367، بخشی از این زخمها در حالی که تعدادشان بسیار کم بود، سر باز کردند و مسائلی بزرگ به وجود آوردند. امروز فهرست مشکلات طولانیتر است، ابعاد برخی مسائل مانند میزان شغل مورد نیاز بسیار بزرگتر است و نکته بسیار مهم آنکه تعارض منافع بهطور بیسابقهای نمایان است. در سال 1367، تعداد مشکلات کمتر و عمق آنها بیشتر بود در حالی که در حال حاضر، تعداد مشکلات بیشتر و عمق بسیاری از آنها نیز بیشتر است.» در ادامه تحلیل قبلی و با توجه به این بحث، میتوان این گونه نتیجهگیری کرد که رکود سالهای گذشته، علاوه بر عامل خارجی تحریم، تاثیرپذیری زیادی هم از عوامل داخلی و برخی از دیگر عوامل خارجی داشته است و به نظر نمیرسد که بار این وزنهها تاکنون از دوش اقتصاد برداشته شده باشد.
خواست عمومی جهش اقتصادی
در چنین شرایطی، پرسش اینجاست که آیا میتوان رشد اقتصادی 6/6 درصدی پیشبینی شده از سوی مرکز پژوهشهای مجلس را طلیعه جهش اقتصادی دودههای اقتصاد ایران به شمار آورد که به افزایشی معادل با هزار میلیارد دلار در تولید ناخالص داخلی ایران تا سال 2035 منجر شود؟
گزارشهای موجود، به برخی از گامهای لازم برای رسیدن به این هدف اشاره کرده است که البته، هر یک از آنها تاکنون بارها از سوی کارشناسان مختلف گفته شده است و به نظر میرسد در حال حاضر، حداقل در خصوص چالشهای اصلی، نوع اجماع در فضای کارشناسی کشور صورت گرفته است. با این حال، اولویتبندی این چالشهای و رسیدن به یک نقشه راه مطمئن- که با ظرافتهای سیاسی هم تدوین شده و سازگار باشد- امری نیست که به سادگی و بدون انجام کوششی جدی، قابل تحقق باشد.
گزارش موسسه مکنزی در این خصوص، اشاره کرده بود که در کنار اصلاحات اقتصاد کلان باید چهار موتور محرکه نیز فعال شود. نخست؛ بازدهی منابع طبیعی بهینه شود. دوم، صنایع بزرگ تولیدی داخلی همچون خودرو، مصالح اصلی و کالاهای مصرفی روزانه، به بخشهای قابل رقابت در سطح بینالملل تبدیل شود. سوم؛ ایران به سمت اقتصاد دانشبنیان حرکت کرده و تقویت نقاط قوت برای رشد بخشهایی همچون فناوری اطلاعات و ارتباطات و خدمات مالی را سرعت ببخشد. نهایتاً؛ زیرساختهای فیزیکی و دیجیتالی نوسازی و گسترش یابند. این موسسه البته بحث در خصوص الزامات دیگر در حوزههای غیراقتصادی را در حیطه گزارش خود ندانسته بود.
به نظر میرسد در کنار این مسائل، جای خالی چند برنامه جدی و قابل پیگیری نیز در فضای سیاستگذاری کشور وجود دارد. به عنوان مثال، یکی از عوارض جانبی تحریمها در سالهای گذشته، کاهش شفافیت در اقتصاد بوده که خطر آن میرود فساد اقتصادی در ایران را از یک پدیده استثنایی و حساسیتبرانگیز به امری نسبتاً عادی شده تبدیل کند که زیانهای آن بر سرمایه اجتماعی کشور، جبرانناپذیر خواهد بود. نمونههای این معضل، در رواج فرهنگ پرداختهای غیررسمی در امور مرتبط با بخش عمومی (ارتشا) و نیز افزایش جرائم اقتصادی در سالهای گذشته قابل مشاهده است که نمونه های اخیر آن، ماجرای فیشهای حقوقی و املاک تهران بوده است. همین مساله، نیاز فوری به افزایش شفافیت در همه حوزههای اقتصاد کشور را نشان میدهد. چند گام اولیه در این زمینه، با الزام همه دستگاهها به انتشار عمومی همه آمارهای قابل ارائه خود، قابل برداشتن خواهد بود. از سوی دیگر، دستگاههای ناظر بر بخش عمومی نیز به نظر میرسد که خود تا حدودی نیازمند بهروزرسانی در سازوکارها و ارتقای شفافیت درونی باشند.
علاوه بر شفافیت، برخی از سیاستگذاریهای امتحان پس داده داخلی به ویژه در زمینه سیاستهای حمایتی به شکل جدی نیازمند بازنگری است. به طور خاص میتوان به نرخهای سود و ارز حمایتی اشاره کرد که منشأ ایجاد رانت بوده است یا تعرفههای تجاری که به ایجاد صنایع بزرگ و فشل منجر شده است. یک مساله مهم در سالهای پیشرو، بازنگری نهادهای مقننه در چارچوب کلی نظام حقوقی و قوانین و مقررات موجود در کشور است که از سوی نهادهای مختلف، در پاسخ به نیازهای مختلف و با پارادایم های فکری مختلف تهیه شده و در برخی از حوزه ها مثل سرمایه گذاری خارجی، به ایجاد نظام ناهمگونی از مقررات پراکنده و بعضاً متناقض منجر شده است. برای این منظور، میتوان پیشنهاد کرد با استفاده از تجربه موفق کشورهایی مثل انگلستان، مرکزی حقوقی تحت نظر نهادی مثل مجلس شورای اسلامی تاسیس شود که با گردآوری کارشناسان حقوقی مستقل و شناخته شده، به ارزیابی و بازنویسی متون حقوقی کشور با ادبیاتی رسمی و شفاف بپردازند و مقررات جدید نیز برای تصویب، نیازمند تایید از سوی این نهاد باشد.
با برداشتن چنین گامهایی، میتوان به ایجاد یک جهش پایدار در اقتصاد کشور امید بست و ایران نیز پس از مدتها، در فهرست کشورهای جهان در توسعه، به «آن سوی چراغ» منتقل شود.
منبع : مجله ی تجارت فردا
دیدگاه تان را بنویسید